老後資金のために自宅を売るには?売却・リースバック・リバースモーゲージの違いと税の特例を横浜で整理
老後資金のために自宅を現金にする方法は、売却して住み替える、売却して家賃を払いながら住み続ける(リースバック)、自宅を担保に借りて亡くなったときに返す(リバースモーゲージ)の3つに大きく分かれます。ただしリバースモーゲージは商品によって使いみちが限られ、生活費に使えないものもあります。住み続けたいか、毎月の支払いを続けられるかで向き不向きが変わり、売却には居住用財産の3,000万円特別控除など税の特例を使える場合があります。国土交通省・国民生活センター・国税庁・横浜市などの公表資料(2026年10月確認)をもとに、違いと確認点を整理します。
売却・リースバック・リバースモーゲージは何が違うのか?
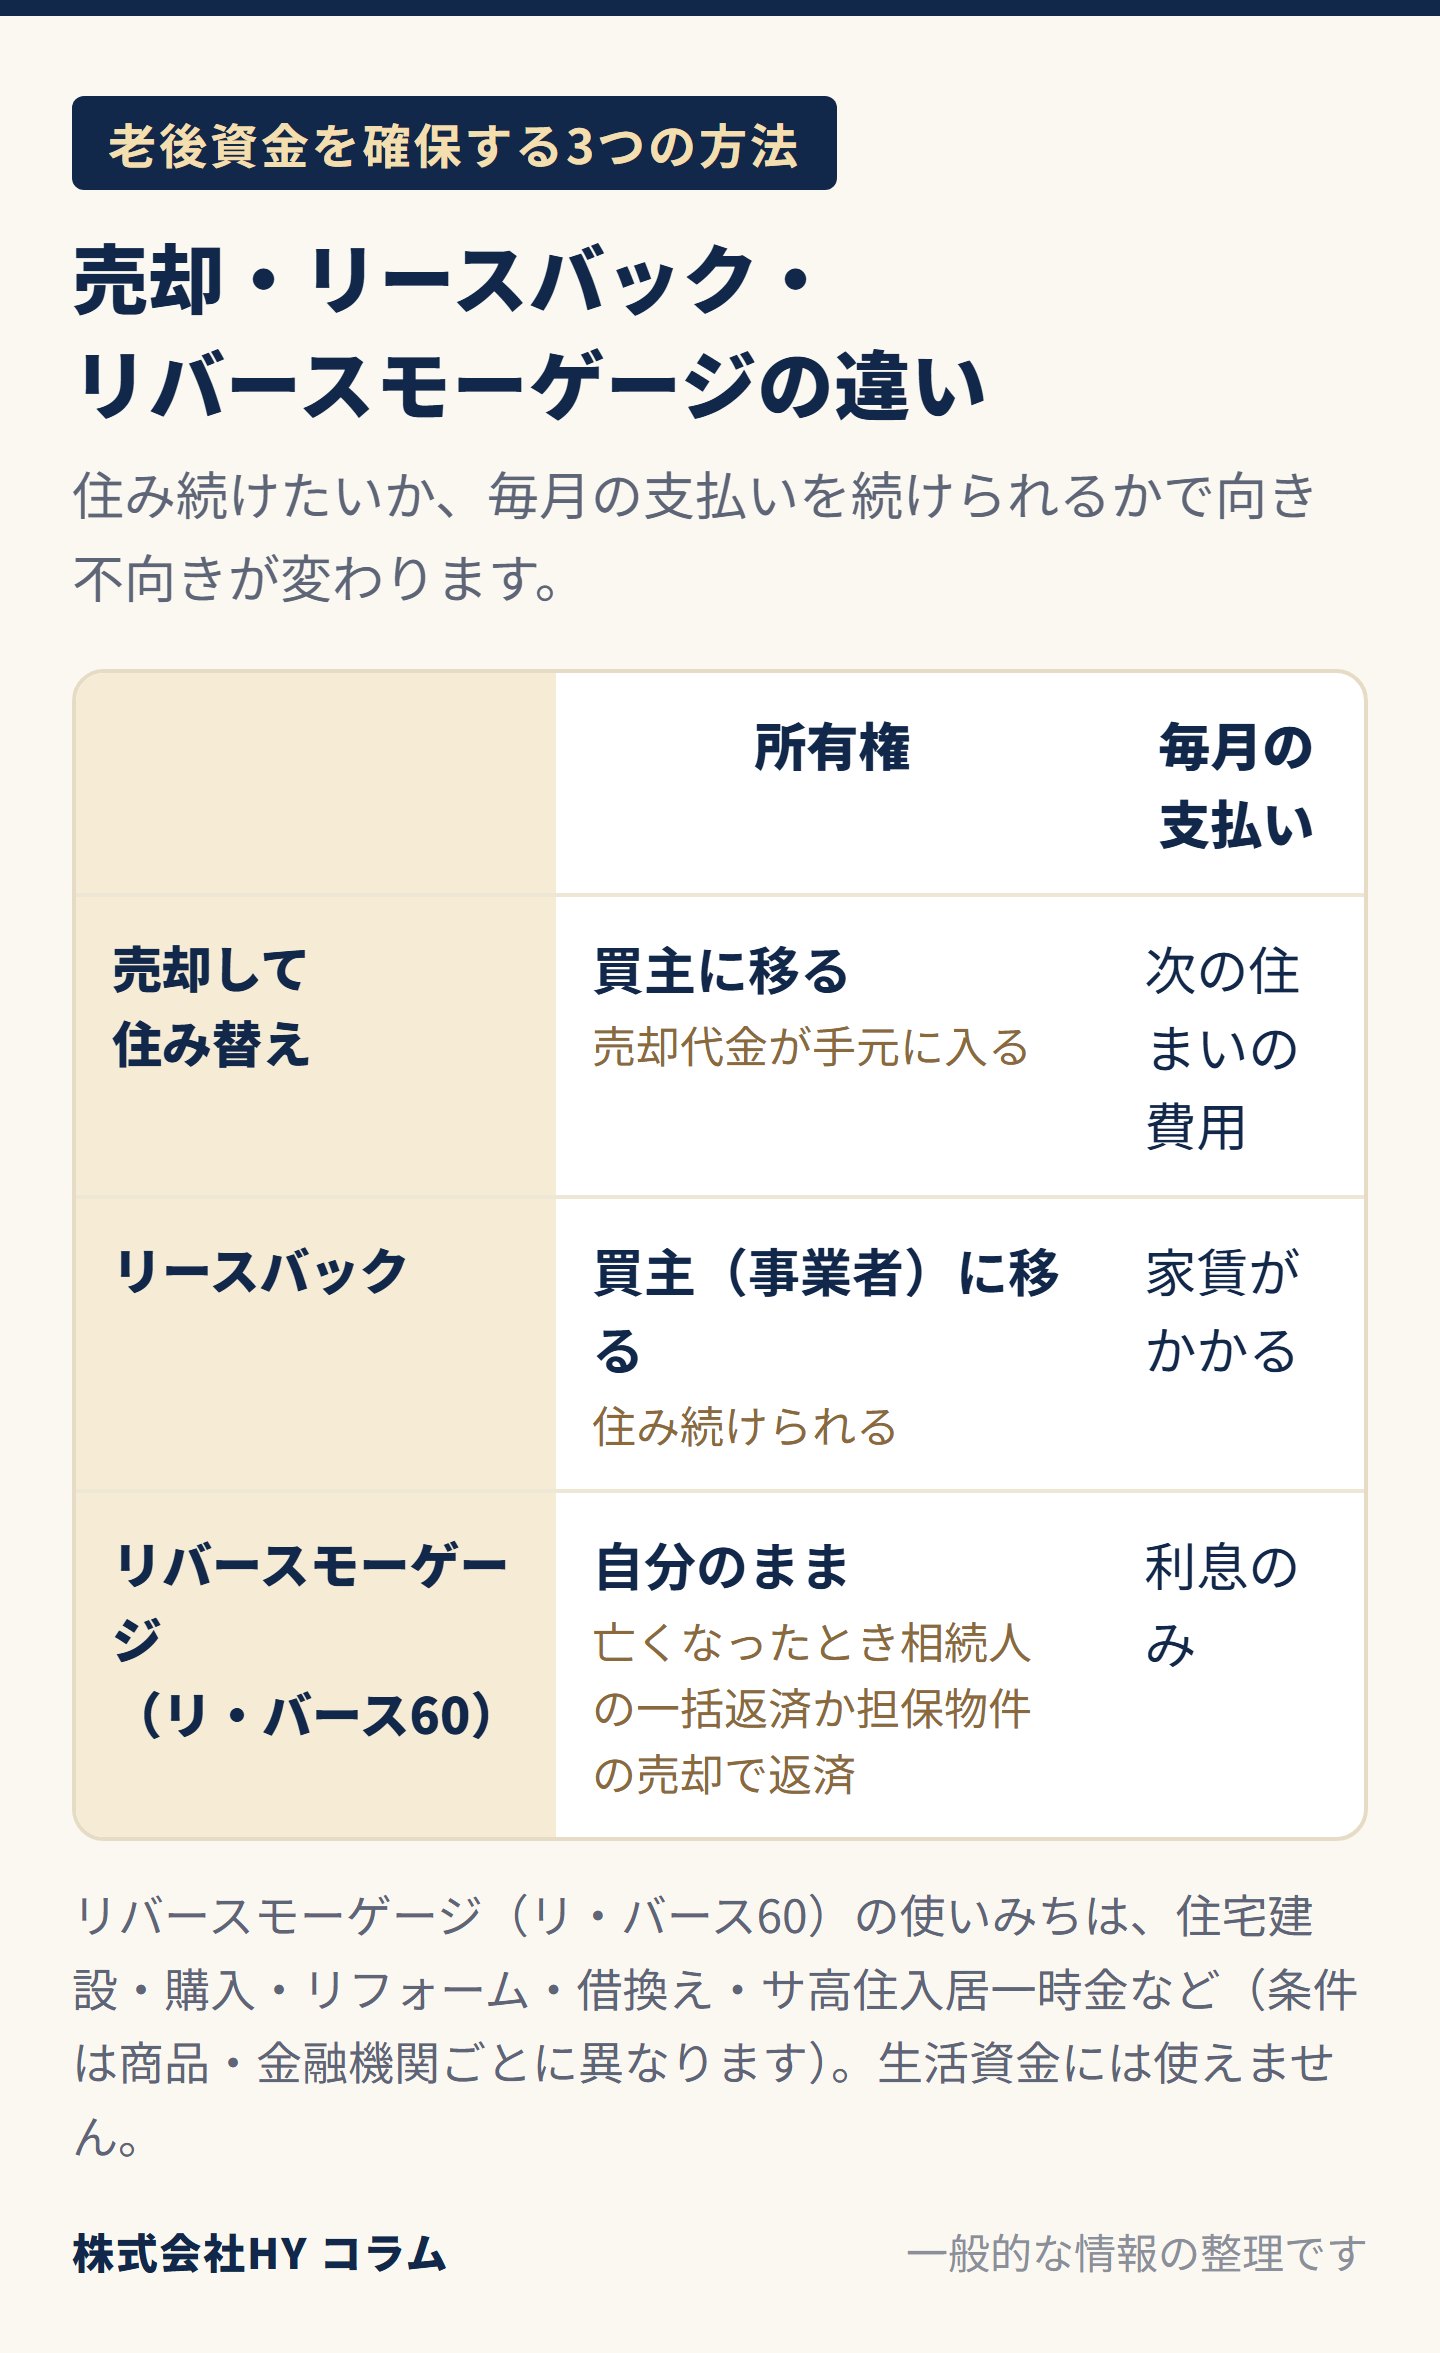
違いは、自宅の所有権が残るか、毎月何を支払うか、元金をいつ返すかの3点です。
- 売却して住み替え:所有権は買主に移り、売却代金が手元に入ります。次の住まいの費用は別に必要です。
- リースバック:国土交通省は、住宅を売却して現金を得て、毎月賃料を支払って住み続けるサービスと説明しています。所有者は買主の事業者になり、住む間は家賃がかかります。
- リバースモーゲージ:住宅金融支援機構の「リ・バース60」は、毎月の支払いは利息のみで、元金は契約者が亡くなったときに、相続人の一括返済か、担保にした自宅の売却代金で返します。売却代金で足りないときの残りは、ノンリコース型なら相続人に返済義務がなく、リコース型なら相続人が返済します。ただし使いみちは住宅の建設・購入、リフォーム、借換え、サービス付き高齢者向け住宅の入居一時金などで、生活資金には使えません。リ・バース60は金融機関が扱う商品の一つで、使いみち・年齢などの条件は商品や金融機関ごとに異なります。
リースバックを選ぶ前に何を確認すればよいか?
家賃を払い続けられるか、売却価格が相場と比べてどうか、更新や買戻しの条件がどうなっているかを、契約前に確認します。
国土交通省の「住宅のリースバックに関するガイドブック」(令和4年6月公表)は、トラブル例として、支払う賃料の合計が数年で売却価格を超えたこと、市場の取引価格より著しく低い金額で売ったこと、賃貸借の条件が聞いていた話と違ったことを挙げています。対策として、複数の事業者の意見を聞くこと、買戻しの条件は契約前に「いくらで」まで確認すること、居住できる期間と更新・再契約の条件を契約書で確かめることを勧めています。
たとえば売却代金が1,200万円、家賃が月8万円という仮の条件なら、家賃の合計は12年6か月で売却代金と並びます(1,200万円÷8万円=150か月)。国民生活センターは、約1,000万円で売って家賃7万円で住み続けていたところ、約10万円への値上げを求められた相談事例(2026年8月公表)を紹介しています。
売却して住み替えるとき、税の特例はどう使えるのか?
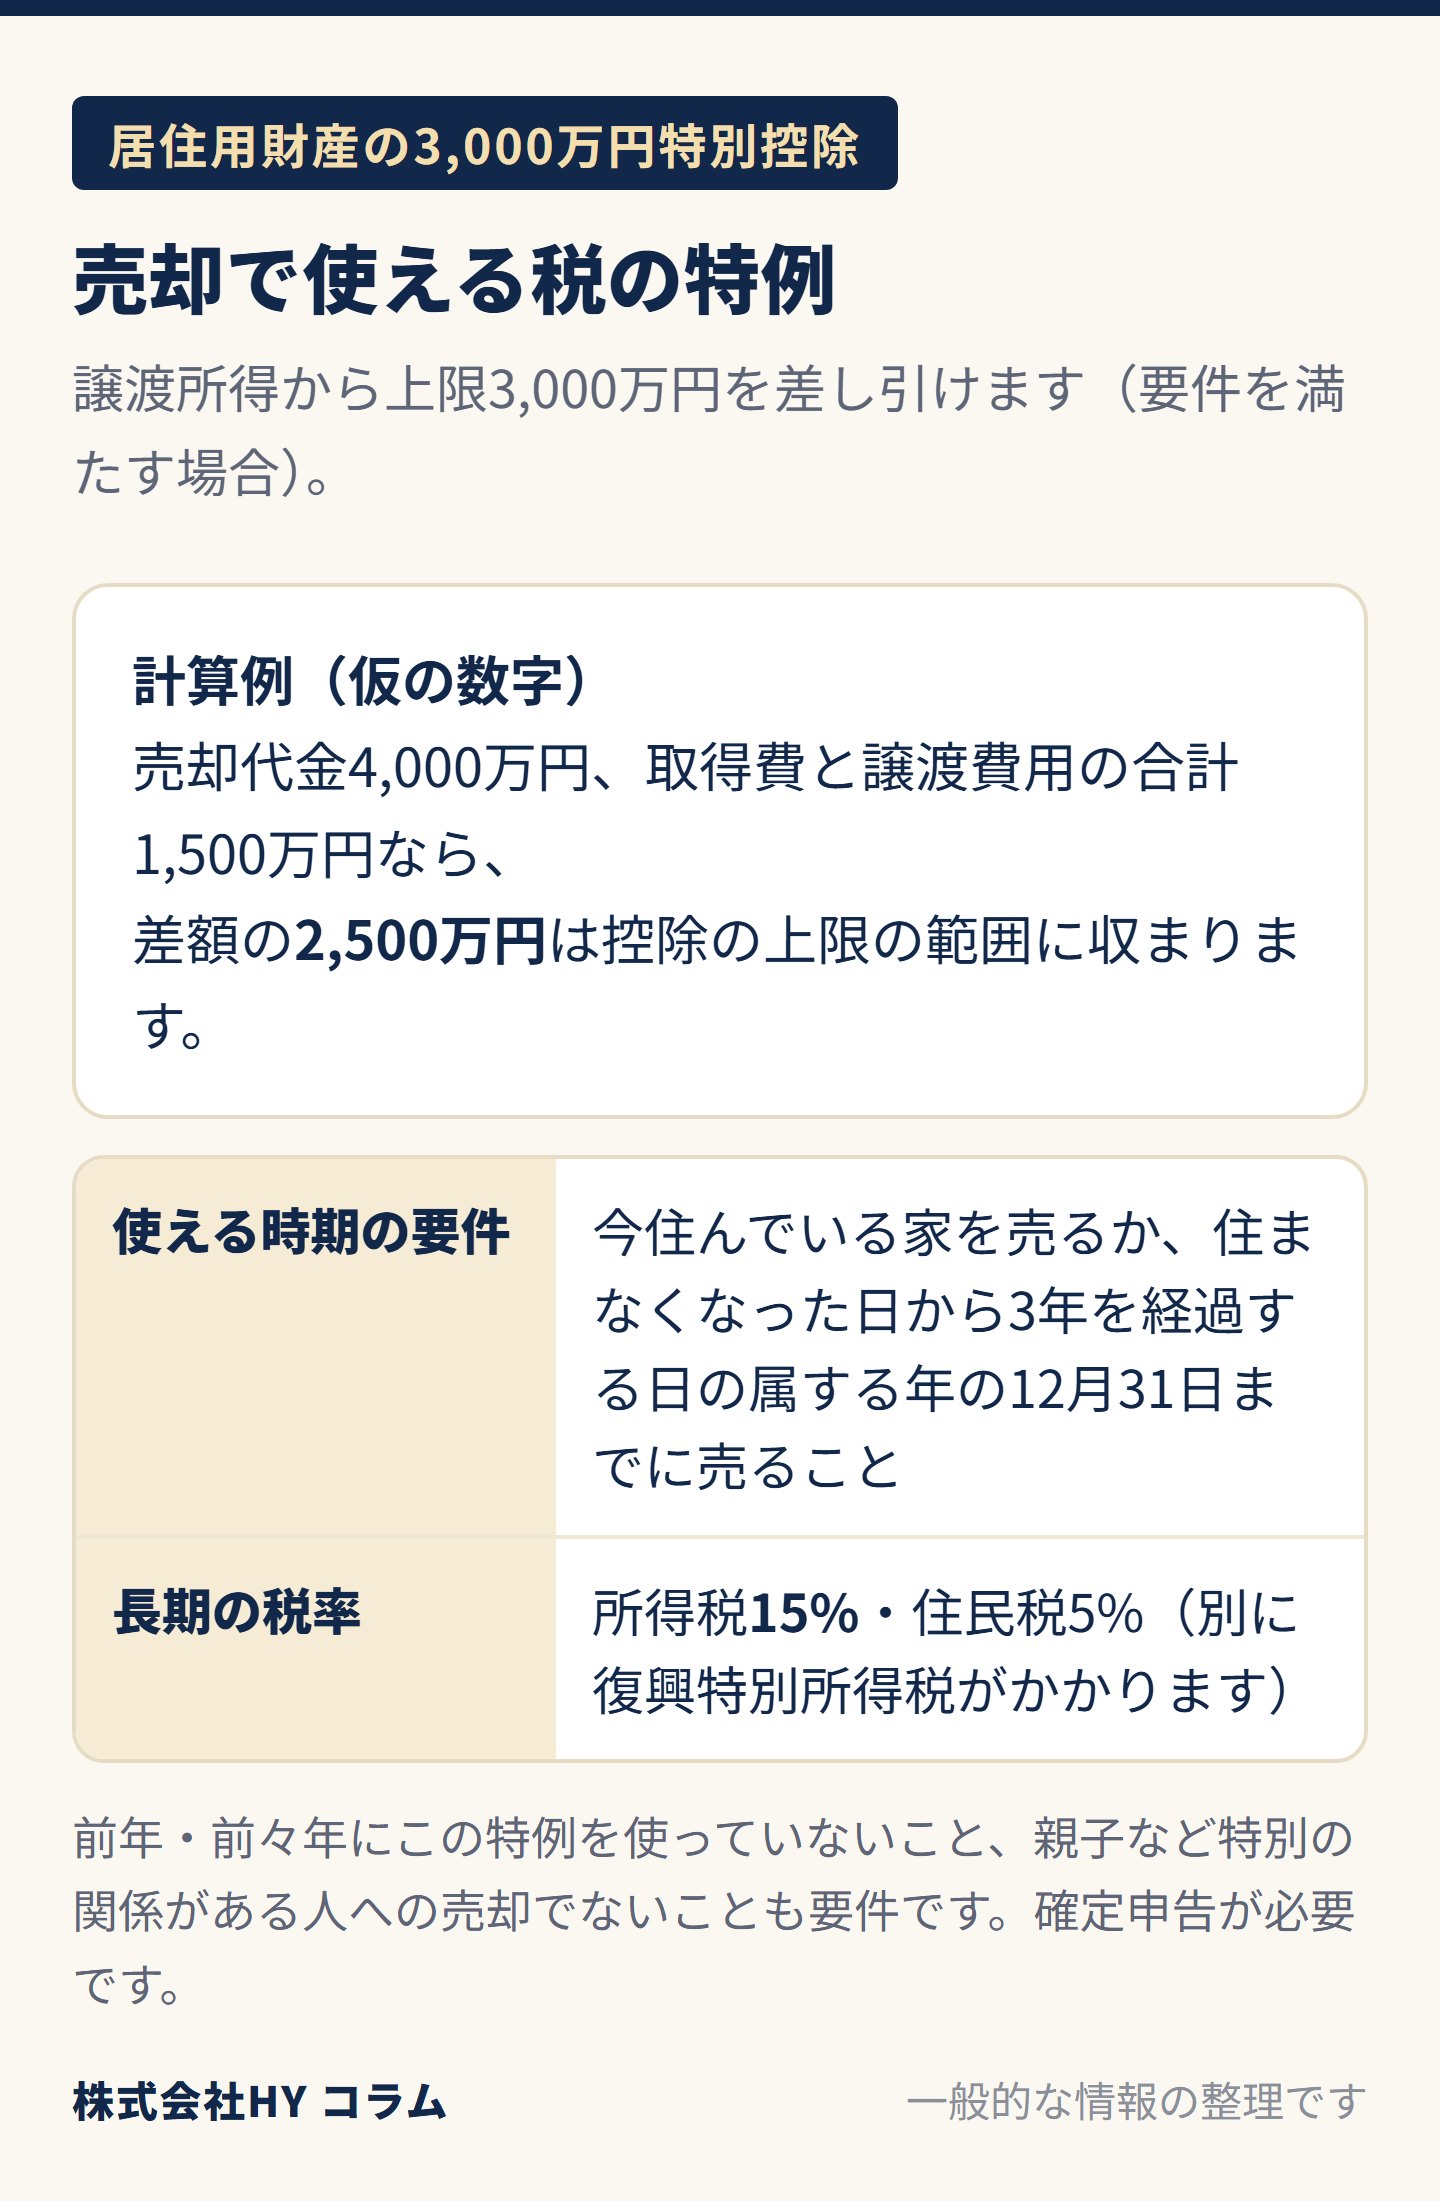
基本は居住用財産の3,000万円特別控除で、要件に当てはまれば譲渡所得から上限3,000万円まで差し引けます。
譲渡所得は「売却代金−(取得費+譲渡費用)−特別控除」で計算し、長期の税率は所得税15%・住民税5%(このほか復興特別所得税)です(国税庁 No.3208)。3,000万円の特別控除(租税特別措置法35条)は所有期間に関係なく使え、今住んでいる家を売るか、住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが必要です。前年と前々年にこの特例を使っていないこと、親子や夫婦など特別の関係がある人への売却でないことも必要です(No.3302)。仮に売却代金4,000万円、取得費と譲渡費用の合計1,500万円なら、差額の2,500万円は控除の上限の範囲に収まります(要件を満たす場合。実際の税額は個別の事情で変わります)。
売った年の1月1日で所有期間が10年を超えるときは、課税長期譲渡所得のうち6,000万円以下の部分の所得税が10%になる軽減税率(同法31条の3)もあり、3,000万円控除と重ねて使えます(No.3305)。買い換える場合は、居住期間10年以上などの要件で課税を繰り延べる特例(令和9年12月31日までの売却・No.3355)がありますが、3,000万円控除は売った年と前年・前々年に買換えの特例を受けていないことが要件です(No.3302)。いずれも確定申告が必要です。
売却した翌年の負担にはどんな影響があるのか?
横浜市の介護保険料は前年の所得で段階が決まり、土地・建物の売却に係る譲渡所得の特別控除額は差し引いて算定します。
横浜市の「保険料について」(2026年10月2日更新)では、市民税が課税される方の段階は、前年の合計所得金額から土地・建物の売却に係る短期・長期譲渡所得の特別控除額を差し引いた「保険料算定用所得金額」で判定すると説明されています。ほかの保険料や負担割合の判定は制度ごとに基準が異なるため、売却を決める前に区役所の窓口で確認してください。
横浜市内ではどこに相談できるのか?
高齢者の住み替えは横浜市の「住まいるイン」、空家になる見込みの家は「空家のこれから相談窓口」、税は税務署や税理士に相談できます。
- 住まいるイン(横浜市神奈川区):高齢者の身体状態に応じた住替えのアドバイスと、高齢者向け住宅・施設の情報提供を行います。個別の住宅のあっせんは行いません。
- 横浜市空家のこれから相談窓口:空家の所有者と、今後空家になる見込みの住宅の所有者が対象で、処分や活用の相談ができます。
- リースバックの契約で困ったときは、消費者ホットライン188です。
- 株式会社HYでも、売却や住み替えの選択肢の整理を初回相談無料でお受けしています。税務・登記・法律の個別の判断は行わず、必要に応じて専門家をご紹介します。
老後の住み替えの段取りは老後の住み替えはいつ始める?、老人ホーム入居後の実家売却は3,000万円特例の違いで解説しています。
よくある質問
Q: リ・バース60は生活費に使えますか?
A: 住宅金融支援機構のページでは、生活資金や投資用物件の取得資金には利用できないとされています。使いみちは、住宅の建設・購入、リフォーム、借換え、サービス付き高齢者向け住宅の入居一時金などです。
Q: リースバックの契約は、あとから取り消せますか?
A: 国民生活センターによると、不動産業者に自宅を売った場合は宅地建物取引業法のクーリング・オフが適用されません。売主から解除するときは手付金の倍額を支払う手付解除となり、その期間を過ぎるとほとんどの場合、契約条項に基づく違約金が必要になるとされています。解除できるかどうかは契約書の内容によるため、不安があるときは消費者ホットライン188や弁護士に相談してください。
Q: 税の特例を使うには、何をすればよいですか?
A: 特例の適用には確定申告が必要で、譲渡所得の内訳書などを添えて所轄税務署に提出します(国税庁 No.3302)。個別の税額は、税理士か税務署でご確認ください。
出典(確認時点:2026年10月)
- 国土交通省「住宅のリースバックに関するガイドブック」(令和4年6月24日):https://www.mlit.go.jp/report/press/house02_hh_000174.html
- 国民生活センター「自宅の『リースバック』トラブルにご注意!」(2026年8月4日):https://www.kokusen.go.jp/news/data/n-20260804_1.html
- 住宅金融支援機構「リ・バース60」:https://www.jhf.go.jp/kojin/yushihoken_revmo/index.html
- 国税庁 No.3302:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
- 国税庁 No.3305:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
- 国税庁 No.3208:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 No.3355:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3355.htm
- 横浜市「保険料について」:https://www.city.yokohama.lg.jp/kenko-iryo-fukushi/fukushi-kaigo/koreisha-kaigo/kaigo-hoken/kaigo-hoken-hiyo/kaigohokenryo.html
- 横浜市「高齢者住替え促進事業(住まいるイン)」:https://www.city.yokohama.lg.jp/kurashi/sumai-kurashi/jutaku/sien/sumikae.html
- 横浜市「空家のこれから相談窓口」:https://www.city.yokohama.lg.jp/kurashi/sumai-kurashi/jutaku/sien/akiya/akiyaonestop.html
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP®認定者/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※個別の判断は、税理士・司法書士などの専門家にご相談ください。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。