相続登記の経過措置期限はいつまで?義務化の確認方法と申告登記の手続きを解説
相続登記の義務化は2024年4月1日に施行されました。施行日より前に相続が始まり、まだ登記をしていない不動産の申請期限は、2027年3月31日です。正当な理由がないのに期限内に申請しない場合は、不動産登記法第164条第1項により10万円以下の過料の対象となる可能性があります。名義は法務局の登記事項証明書で確認でき、遺産分割が長引くときは「相続人申告登記」を申し出る方法があります。この記事では、経過措置の考え方、名義の確認方法、申告登記でできること・できないことを、一次情報にもとづいて整理します。
相続登記の義務化に伴う経過措置の期限はいつまでか?
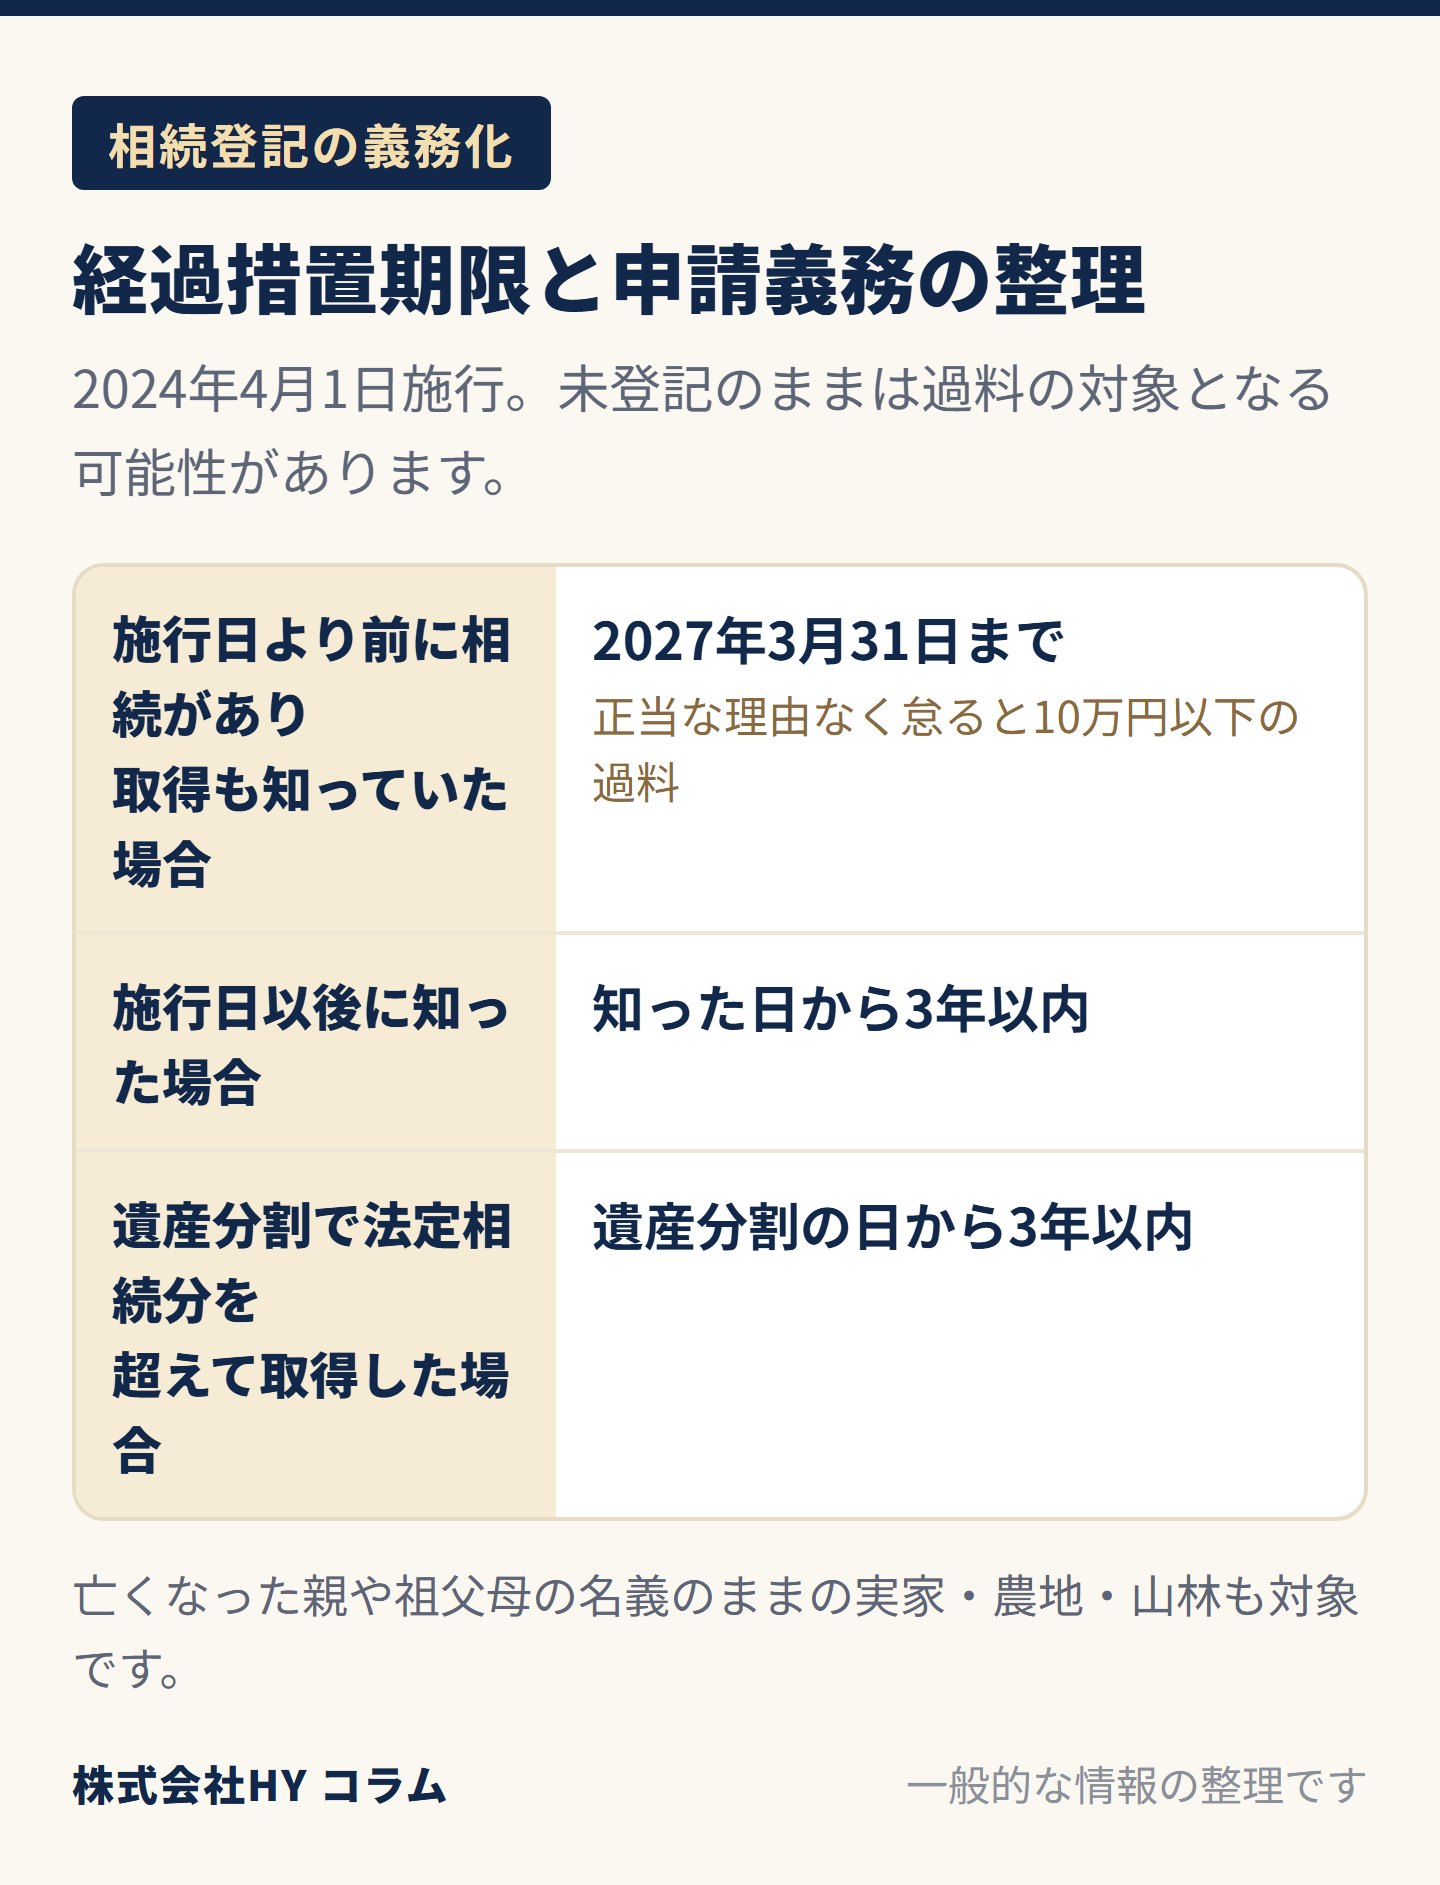
2024年4月1日より前に相続が始まり、その事実と不動産を取得したことを知っていて、まだ登記をしていない場合の期限は、2027年3月31日です(法務省『相続登記の申請義務化に関するよくある質問』)。
2024年4月1日に施行されたのは、民法等の一部を改正する法律(令和3年法律第24号)による不動産登記法の改正です。この改正で新設された不動産登記法第76条の2が、相続で不動産を取得した人に登記の申請を義務づけています。同法律の附則第5条第6項は、この義務を施行日前に相続が始まっていた場合にも適用すると定め、3年の起算点を、相続の開始を知った日と施行日のいずれか遅い日としています。整理すると次のとおりです。
- 施行日より前に、相続の開始と不動産の取得を知っていた場合:2027年3月31日まで
- 施行日以後に知った場合:知った日から3年以内
- 遺産分割で法定相続分を超えて取得した場合:遺産分割の日から3年以内(第76条の2第2項。施行日前に分割が済んでいる場合は、分割の日と施行日のいずれか遅い日が起点)
亡くなった親や祖父母の名義のままになっている実家や農地、山林なども対象です。名義の現状を一度確かめておくと、期限までに取れる手段を選びやすくなります。
自分が相続した実家の登記名義はどう確認するか?
法務局で登記事項証明書(登記簿謄本)を取得すれば、現在の登記名義人を確認できます。
登記事項証明書は、法務局の窓口で請求するほか、オンラインでも請求できます。法務省は、全国の登記所の登記事項証明書をオンラインで請求できると案内しています。手数料は2025年4月1日から、書面での請求が1通600円、オンライン請求で郵送を受ける場合が520円、オンライン請求で窓口受け取りの場合が490円です(法務省『不動産登記、商業・法人登記における主な手数料』)。請求には、住所(住居表示)ではなく、土地の地番や建物の家屋番号が必要です。
地番や家屋番号は、毎年春に届く固定資産税の納税通知書に同封された課税明細書で調べられます。横浜市の場合は、例年4月上旬に納税通知書が送付され、課税明細書には地番で所在が記載されます。
ここで注意したいのは、納税通知書の宛名と登記上の名義は一致するとは限らないことです。地方税法第343条第2項は、登記名義人が賦課期日(1月1日)より前に亡くなっている場合、その日に土地や家屋を現に所有している人を所有者として扱うと定めています。宛名が相続人になっていても、登記名義は故人のままのことがあるため、名義は登記事項証明書の権利部(甲区)で確かめます。甲区に記録された最後の所有者が故人のままであれば、相続登記が必要な状態です。
権利証(登記識別情報通知)が手元になくても、登記事項証明書は取得できます。
遺産分割がまとまらない場合はどうすれば義務を果たせるか?
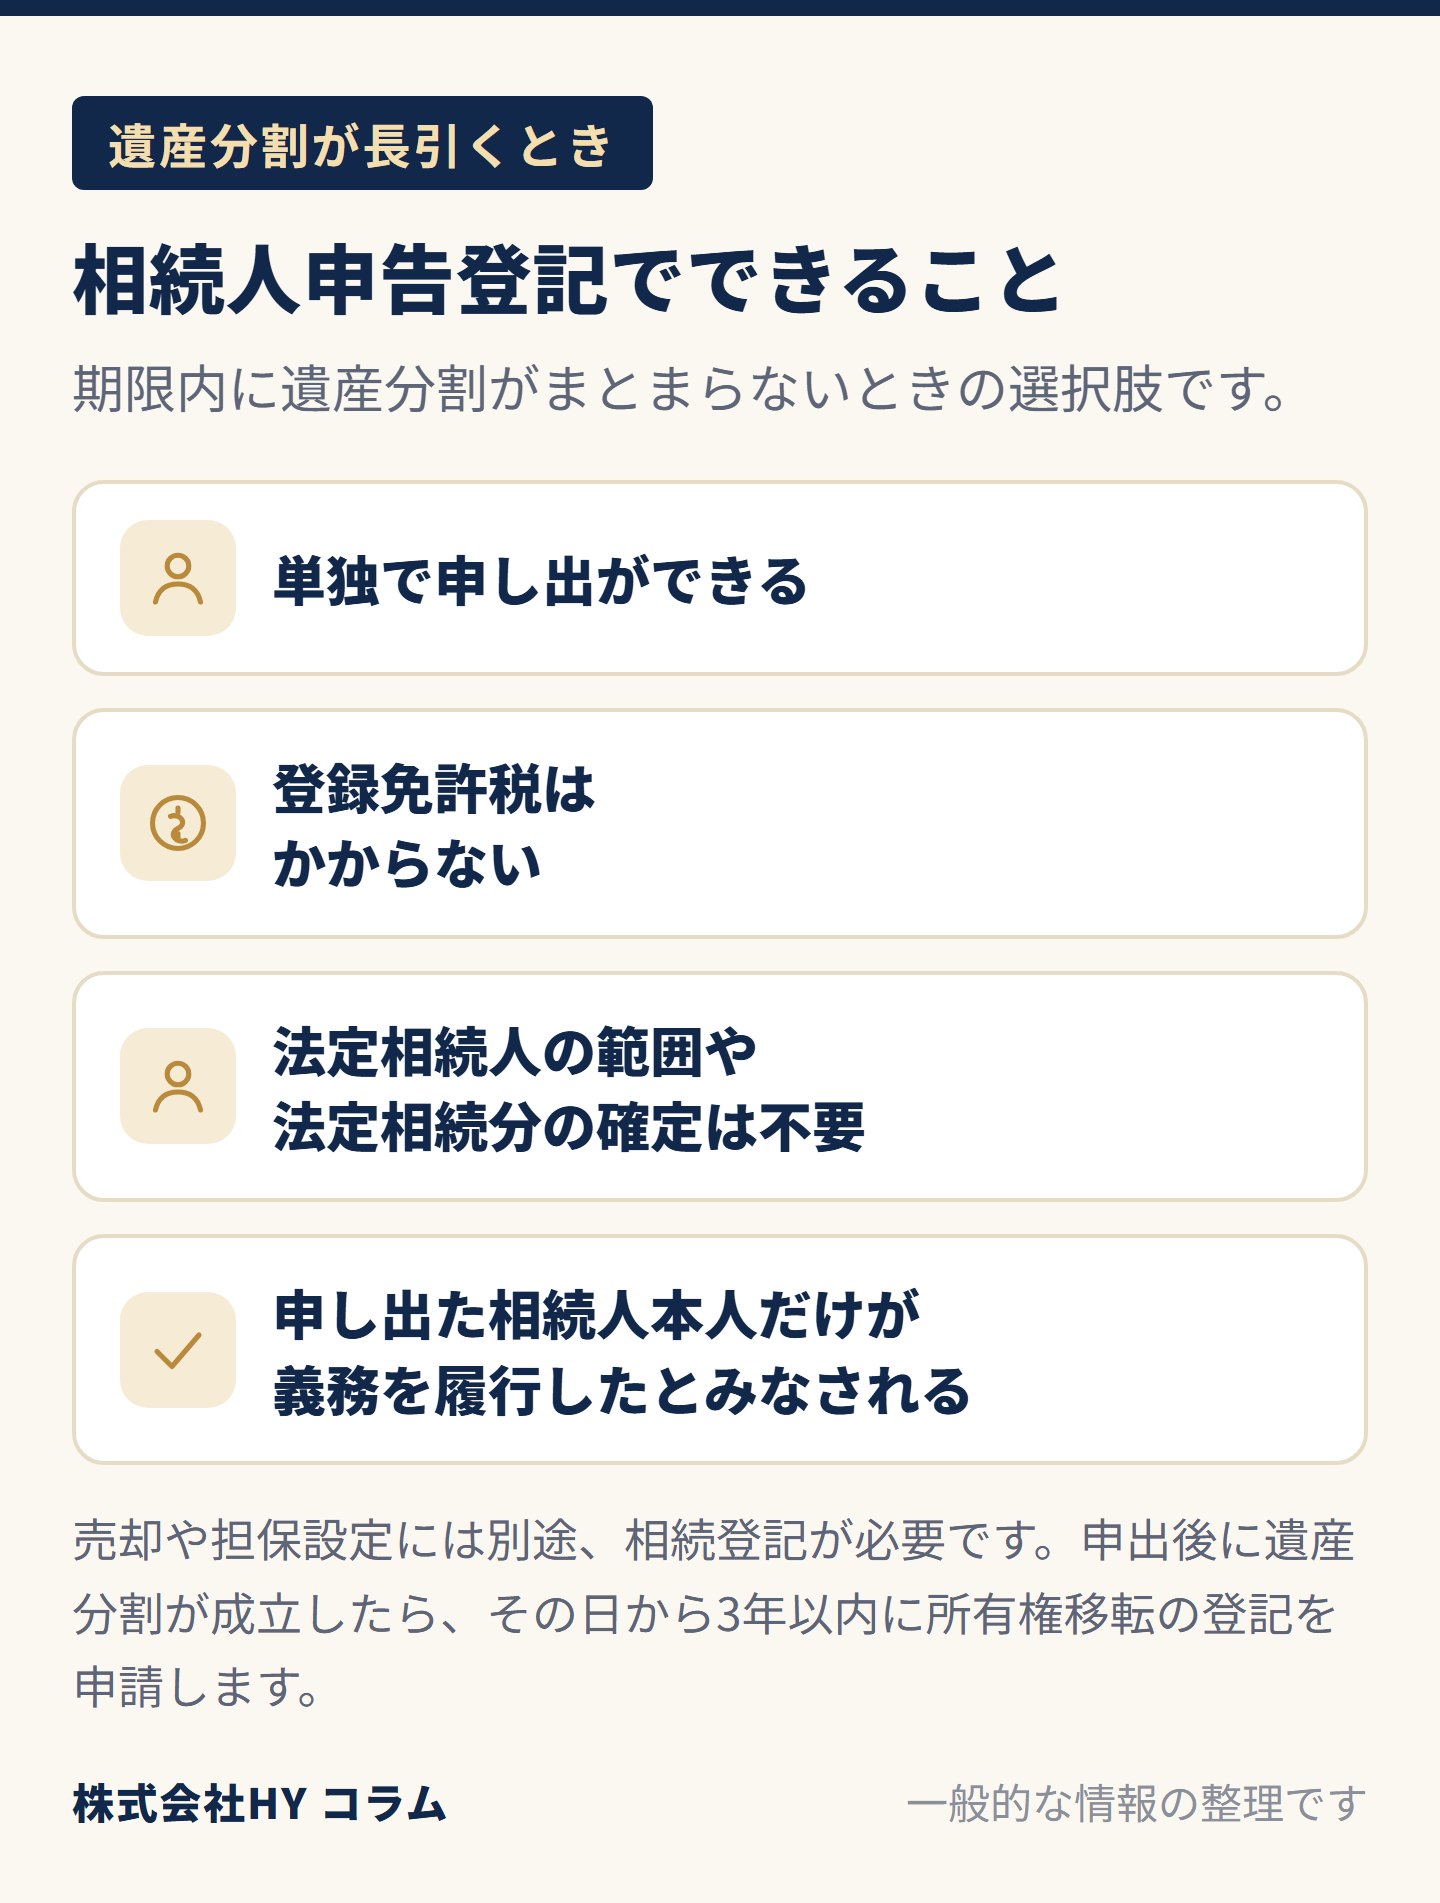
期限内に遺産分割がまとまらないときは、法務局に相続人申告登記を申し出ると、申し出た相続人は相続登記の申請義務を履行したものとみなされます。
不動産登記法第76条の3第2項は、次のように定めています。
前条第一項に規定する期間内に前項の規定による申出をした者は、同条第一項に規定する所有権の取得(当該申出の前にされた遺産の分割によるものを除く。)に係る所有権の移転の登記を申請する義務を履行したものとみなす。
法務省『相続人申告登記について』によると、手続の主な内容は次のとおりです。
- 申出は、不動産を管轄する法務局に、書面またはオンライン(かんたん登記・供託申請)で行います。
- 添付するのは、申出人が登記名義人の相続人であることを示す戸籍の証明書と、申出人の住所を証する情報です(申出書にふりがなと生年月日を書けば、住民票の添付は省略できます)。
- 登録免許税はかかりません。
- 法定相続人の範囲や法定相続分を確定させる必要はなく、相続人が単独で申し出ることができます。
一方で、限界もあります。法務省のよくある質問(上記)では、義務を履行したとみなされるのは申し出た相続人本人だけで、全員が義務を果たすには、全員が申し出るか、連名で申し出る必要があるとされています。また、申告登記は権利関係を公示する制度ではないため、不動産を売却したり抵当権を設定したりするときは、別途、相続登記が必要です。申出のあとに遺産分割で不動産を取得した場合は、その日から3年以内に所有権の移転の登記を申請する義務があります(第76条の3第4項)。
相続登記を申請しないままにすると、どのような影響があるか?
正当な理由なく期限内に申請しないと、10万円以下の過料の対象となる可能性があり、売却や担保設定の準備も進めにくくなります。
不動産登記法第76条の2第1項は、次のように定めています。
所有権の登記名義人について相続の開始があったときは、当該相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日から三年以内に、所有権の移転の登記を申請しなければならない。遺贈(相続人に対する遺贈に限る。)により所有権を取得した者も、同様とする。
罰則は同法第164条第1項に定められています。第76条の2第1項などの申請をすべき義務がある者が、正当な理由がないのに申請を怠ったときは、10万円以下の過料に処するとされています。
法務省によると、過料は次の流れで決まります。登記官が義務違反を把握すると、まず催告書を送付し、催告書の期限内に登記がされなければ、登記官が裁判所に通知します。そのうえで、裁判所が過料の裁判を行います。登記官が正当な理由があると認めた場合は、通知しません。正当な理由の例として、相続人が極めて多数で戸籍の収集に時間がかかる場合、遺言の有効性や遺産の範囲が争われている場合、申請義務者に重病などの事情がある場合などが挙げられています。
名義を変えないまま次の世代に相続が重なると、遺産分割の話し合いに加わる相続人が増えていきます。早めに現状を把握し、登記または申告登記の手続を進めておくと、将来の売却や活用の選択肢を残しやすくなります。
よくある質問
Q: 亡くなった親の実家について遺産分割協議が成立していませんが、経過措置の期限までに全員で遺産を分ける必要がありますか?
A: 期限までに遺産分割を終えることが条件ではありません。期限内に分割が難しいときは、相続人申告登記を申し出ることで、申し出た相続人は申請義務を履行したものとみなされます。ほかの相続人の分は各自の申出が必要で、遺産分割が成立したあとは、その日から3年以内に相続登記を申請します。
Q: 昔相続した不動産の登記識別情報通知(権利証)を紛失してしまいましたが、経過措置期限までに名義変更手続きは行えますか?
A: 法務局が案内する相続登記の必要書類は、被相続人の戸籍や住民票の除票、相続人の戸籍や住民票、遺産分割協議書と印鑑証明書、固定資産評価証明書などで、権利証は挙げられていません。ただし、必要書類は相続の内容によって変わるため、事前に法務局や専門家にご確認ください。
出典
- 法務省『相続登記の申請義務化に関するよくある質問』 https://www.moj.go.jp/MINJI/minji05_00565.html
- 法務省『相続人申告登記について』 https://www.moj.go.jp/MINJI/minji05_00602.html
- 法務省『不動産登記、商業・法人登記における主な手数料』 https://www.moj.go.jp/MINJI/TESURYO/index.html
- 法務省『オンラインによる登記事項証明書等の交付請求(不動産登記関係)について』 https://www.moj.go.jp/MINJI/minji73.html
- e-Gov法令検索『不動産登記法』(第76条の2、第76条の3、第164条、令和3年法律第24号附則第5条第6項) https://laws.e-gov.go.jp/law/416AC0000000123
- e-Gov法令検索『地方税法』(第343条第2項) https://laws.e-gov.go.jp/law/325AC0000000226
- 横浜市『固定資産税・都市計画税の課税明細書をご覧下さい!』 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/kazeimeisai-check.html
- 津地方法務局『相続による所有権移転登記に必要な書類と登録免許税』 https://houmukyoku.moj.go.jp/tsu/content/000135753.pdf
(情報は2026年10月時点の公表内容にもとづきます。)
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP®認定者/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※本コラムは一般的な情報提供を目的としています。登記・税務の手続は当社では行わず、必要に応じて専門家をご紹介します。個別の判断は、税理士・司法書士などの専門家にご相談ください。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。