固定資産税の1期の納期限はいつ?納税通知書で「手放しにくい不動産」を見極める5つの指標
固定資産税の1期の納期限は、自治体の条例で定められています。地方税法第362条第1項は、固定資産税の納期を4月、7月、12月及び2月中において市町村の条例で定めるものとし、特別の事情がある場合は異なる納期を定められるとしています。たとえば横浜市では、第1期は4月末日(末日が土曜・日曜・祝日の場合は翌日)で、令和8年度は4月30日でした。納税通知書は納期限より前に届きます。届いたときは、税額だけでなく、その不動産をこの先も持ち続けるかを見直す機会にしてください。ここでは、その不動産が「手放しにくい不動産」になっていないかを測る5つの指標を解説します。
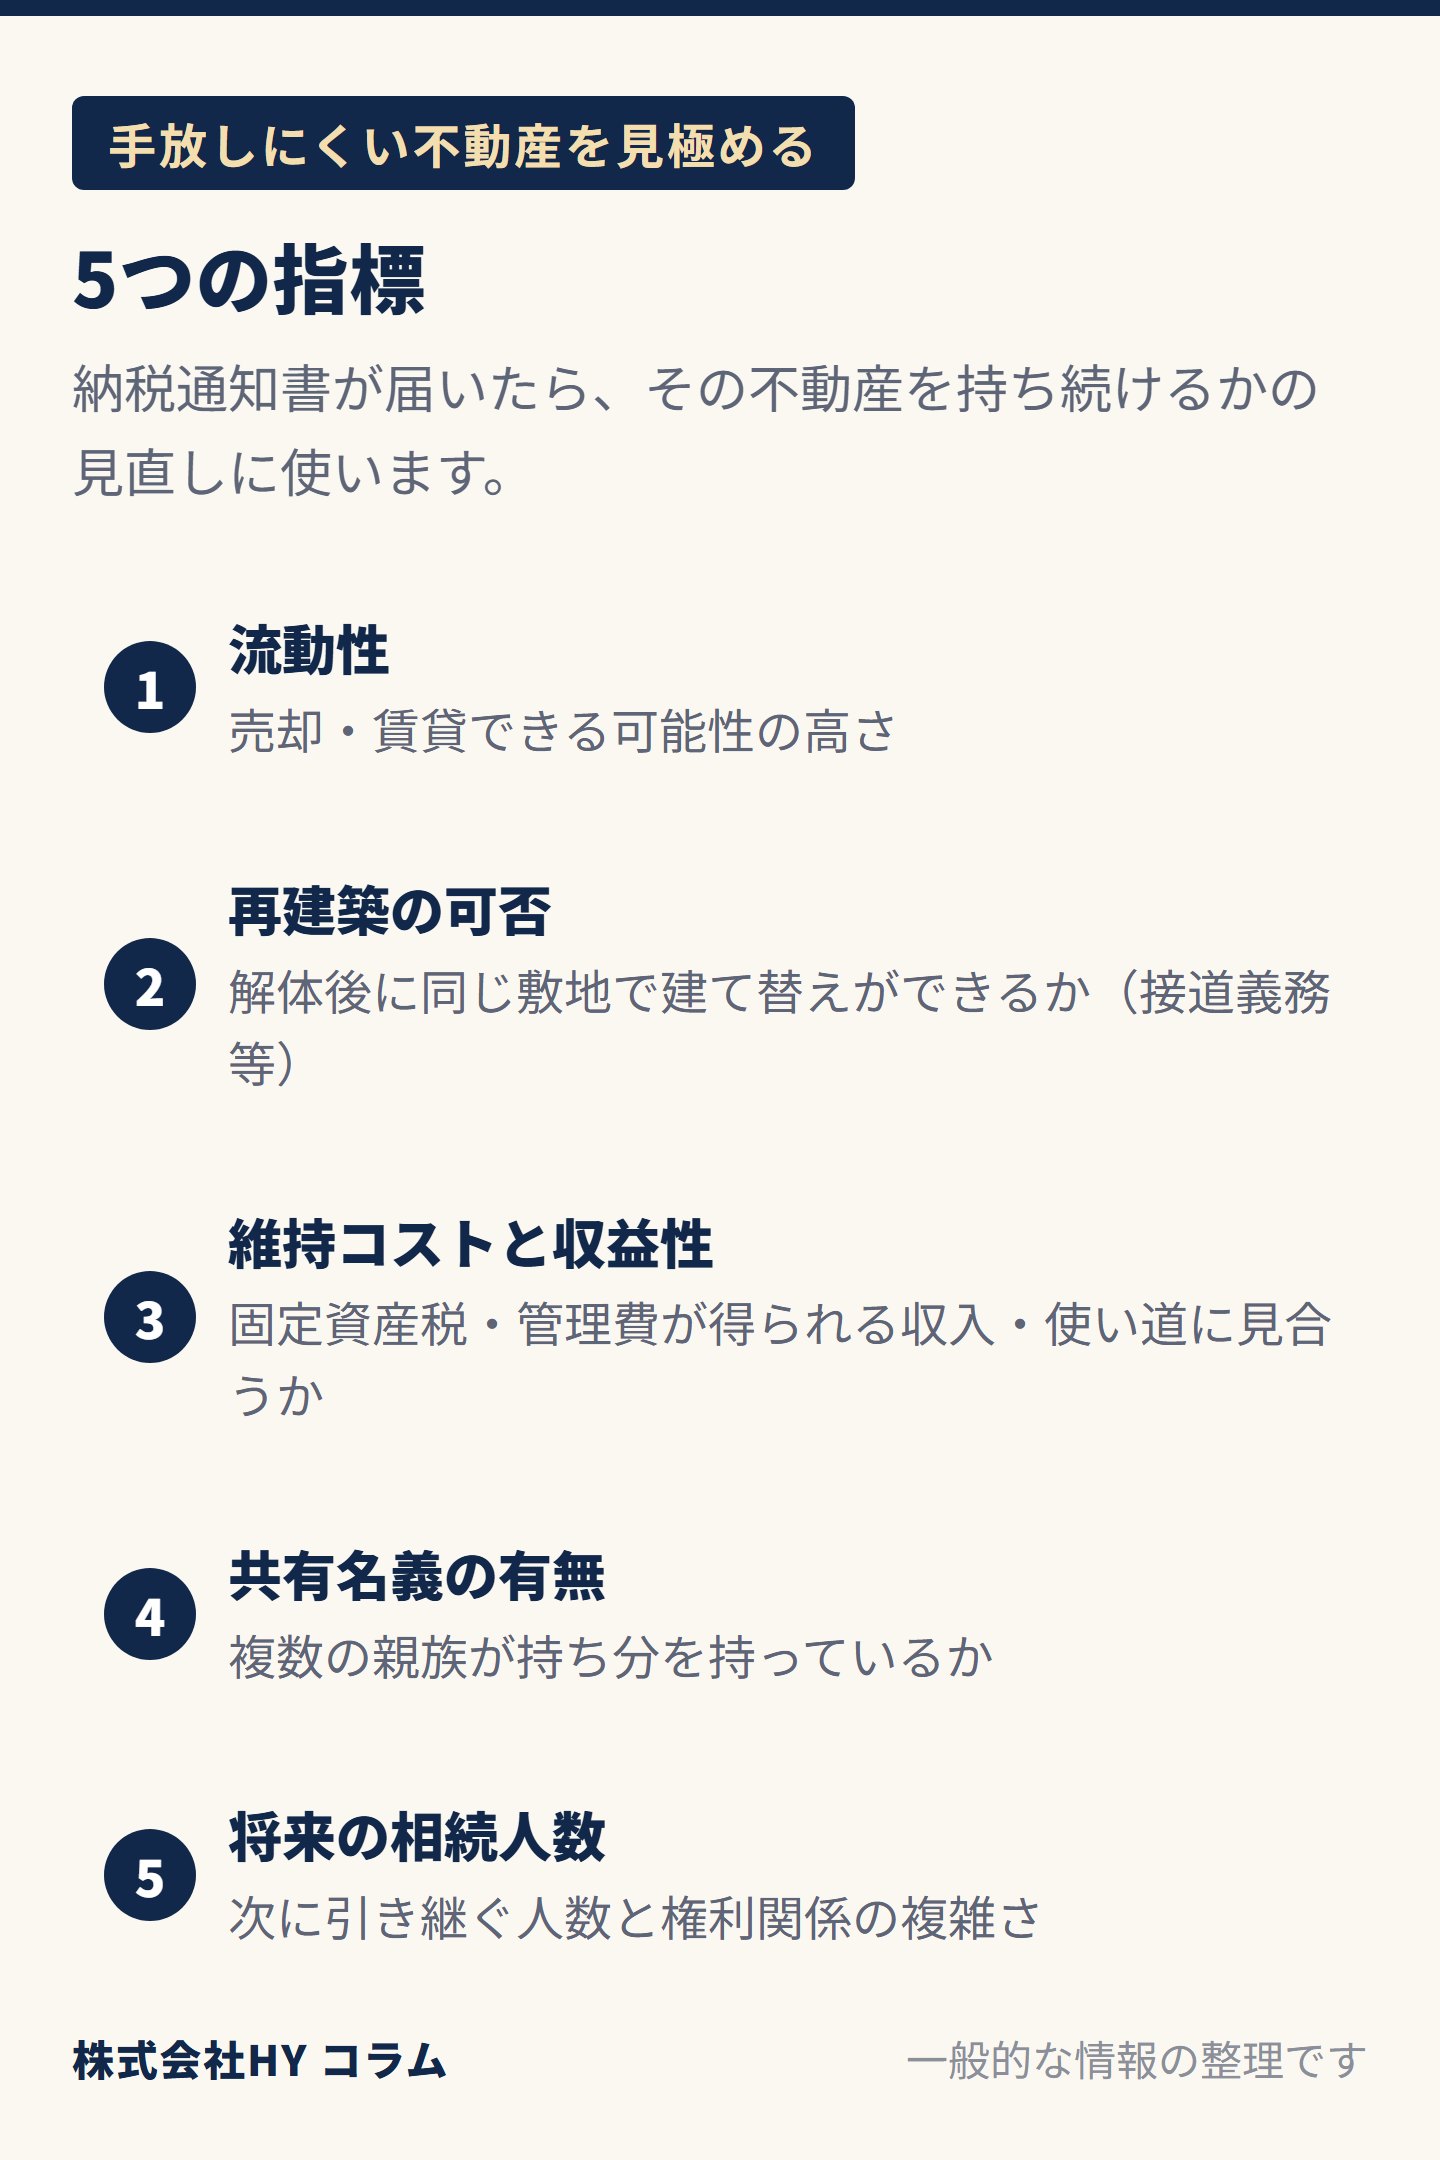
市場で売却や賃貸ができる流動性はあるか?
流動性とは、その不動産を将来、第三者に売却したり賃貸したりできる可能性の高さのことで、固定資産税を払い続ける価値を測る最初の指標です。
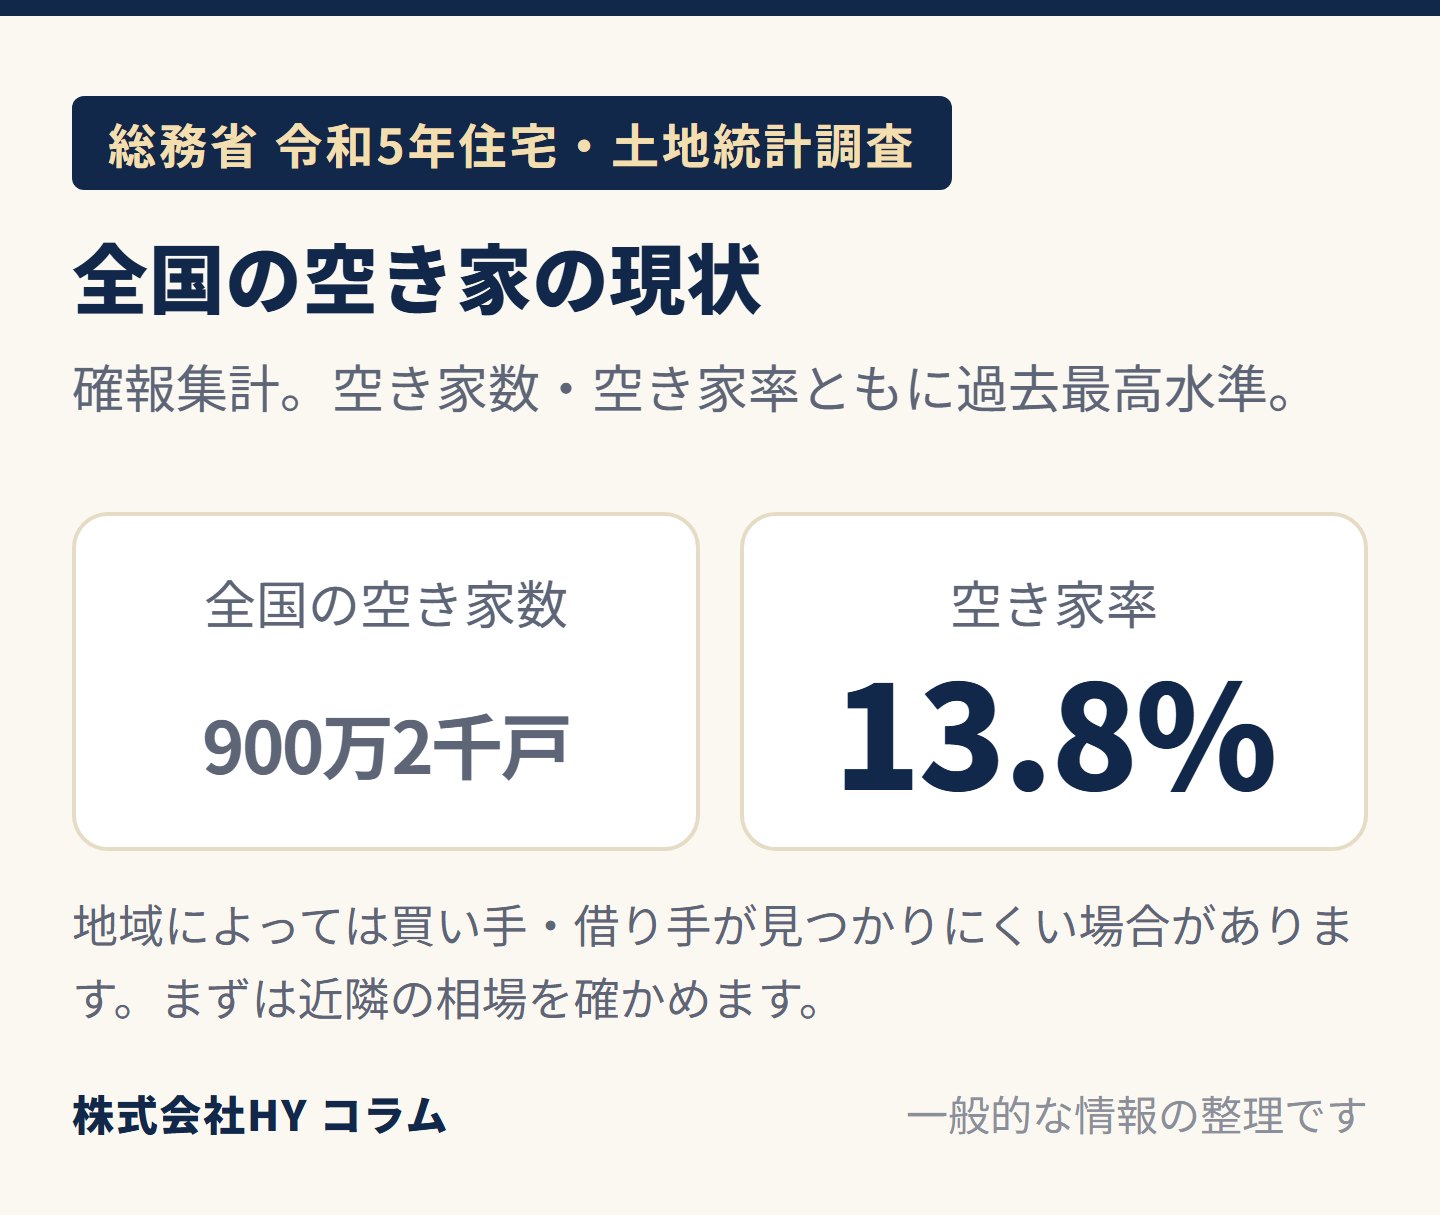
総務省の令和5年住宅・土地統計調査(確報集計)によると、全国の空き家は900万2千戸、空き家率は13.8%で、空き家数・空き家率ともに過去の調査で最も多く、最も高い水準でした。地域によっては、買い手や借り手が見つかりにくい場合があります。まずは、近隣で似た条件の物件が実際に取引されているか、不動産情報サイトや宅地建物取引業者(不動産会社)の査定で、現在の相場を確かめてみてください。
建築基準法上の制限により再建築は可能か?
建築制限の有無とは、今ある建物を解体したあとに、同じ敷地に新しい建物を建てられる条件が満たされているかということで、土地の価値を大きく左右します。
建築基準法第43条第1項は、建築物の敷地は、原則として道路に2メートル以上接していなければならないと定めています。これが、いわゆる「接道義務」です。接道を満たしていない敷地では、建て替えの際に新たな建築が認められない場合があります。同条第2項には、一定の基準に適合し、特定行政庁が認めた建築物には第1項を適用しない例外があり、建てられる場合もあります。
再建築が難しい土地は、使い道が限られる傾向があります。登記事項証明書(登記簿謄本)や公図で土地の形を確かめ、接道に不安がある場合は、市区町村の建築指導の窓口や宅地建物取引業者(不動産会社)に、現在の敷地条件を確認してみることが大切です。
毎年の維持コストと将来の収益性は釣り合っているか?
維持コストと収益性の比較とは、固定資産税や都市計画税に加え、草刈りや修繕などの年間の管理費用が、その不動産から得られる収入や使い道に見合っているかを確かめる指標です。
空家等対策の推進に関する特別措置法(空家法)第2条第2項は、倒壊の危険や衛生上の問題、景観の悪化などで周辺の生活環境に影響する状態の空き家を「特定空家等」と定義しています。また同法第13条は、適切に管理されていないため、そのままでは特定空家等になるおそれのある空き家を「管理不全空家等」とし、市町村長が所有者に指導し、改善されない場合は勧告できると定めています。国土交通省によると、管理不全空家等や特定空家等として勧告を受けると、住宅用地の課税標準の特例(200平方メートル以下の部分は6分の1、超える部分は3分の1)の対象から外れます。
まずは、年間でどれだけの費用がかかっているかを書き出し、今後の使い道の見込みと比べてみてください。
所有権が複数の親族にまたがる共有名義になっていないか?
共有名義の有無とは、相続などをきっかけに、一つの不動産を複数の人が持ち分に応じて所有している状態かどうかのことで、将来の売却や活用の話し合いの難しさを示す指標です。
民法第249条第1項は、各共有者が共有物の全部について、持ち分に応じた使用をすることができると定めています。一方、共有物に変更を加える場合(形状や効用の著しい変更を伴わないものを除く)は、民法第251条第1項により、他の共有者全員の同意が必要です。共有物の管理に関する事項は、民法第252条第1項により、持ち分の価格の過半数で決めます。不動産全体の売却のように重い判断は、実務上、共有者全員の同意を前提に進めることになります。
世代が下ると共有者が増え、連絡先が分からない親族が出てくると、話し合いが進まなくなります。所在が分からない共有者がいる場合は、民法第251条第2項により、裁判所の裁判を経て進める方法もあります。
法事やお盆、年末年始など家族が集まる機会に、「この家、これからどうしようか」と一言だけ切り出し、今の名義と、それぞれの考えを軽く共有することから始めてみてください。
次の世代に引き継ぐ際の相続人数は何人か?
将来の相続人数とは、今の所有者が亡くなったとき、その不動産を引き継ぐ可能性のある人の数のことで、権利関係の複雑さと管理責任の分かれ方を測る指標です。
民法第900条は、法定相続分を定めています。たとえば、子と配偶者が相続人のときは、配偶者と子の相続分は各2分の1で、子が数人いるときは、子の相続分を等しく分けます。相続人が複数になると、遺産分割がまとまるまで不動産は共有の状態になり、売却や活用には全員の足並みがそろうことが必要です。
また、2024年(令和6年)4月1日から相続登記が義務化され、不動産を相続で取得したことを知った日から3年以内の申請が必要です(正当な理由なく怠ると10万円以下の過料の対象です)。
次の世代の負担を減らす方法には、親世代のうちの売却や生前贈与があります。生前贈与には税負担が伴うため、専門家にご相談ください。なお、相続放棄は、民法第915条第1項により、自分のために相続が始まったことを知った時から3か月以内に家庭裁判所へ申述する手続きで、相続が始まってから行うものです。同法第939条により、放棄した人は、その相続に関しては初めから相続人でなかったものとみなされます。放棄を考える場合は、期限が短いため、早めに司法書士などの専門家をご紹介します。まずは、引き継ぐ人数とそれぞれの住まいの状況を紙に書き出し、現状を把握しておくことをおすすめします。
よくある質問
Q: 固定資産税の1期の納期限はいつですか?
A: 地方税法第362条第1項により、標準は4月ですが、納期は市町村の条例で定められ、自治体によって異なります。横浜市では第1期が4月末日で、令和8年度は4月30日でした。お住まいの自治体の納期は、届いた納税通知書の記載で確認してください。
Q: 手放しにくい不動産を手放したいときはどうすればよいですか?
A: 売却、相続した土地の国庫帰属制度、相続放棄などの選択肢があり、状況によって使える方法が異なります。売却は宅地建物取引業者(不動産会社)に相談します。相続土地国庫帰属制度は、相続や遺贈で土地を取得した方が、法務局に申請して土地を国に引き取ってもらう制度で、建物がある土地は申請できません。審査手数料(土地1筆あたり14,000円)に加え、10年分の標準的な管理費用を考慮した負担金の納付が必要です。まずは不動産の現状と権利関係を整理し、税務や登記が関わる場面では、専門家をご紹介します。当社(株式会社HY)へのご相談は、初回相談無料です。
Q: 共有名義の不動産は勝手に売却できますか?
A: 不動産全体の売却や、大きな変更を伴うリフォームは、他の共有者の同意が必要で、一部の共有者の判断だけで進めることはできません(民法第251条第1項)。
出典(確認時点:2026年10月)
- e-Gov法令検索「地方税法」第362条:https://laws.e-gov.go.jp/law/325AC0000000226
- 横浜市「固定資産税の納期限はいつですか?」:https://www.city.yokohama.lg.jp/faq/kukyoku/somu/koteishisanzei/20211021172632543.html
- 横浜市「令和8年度 市税納期カレンダー」:https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/nouzei-soudan/nouki-calendar/r08noukigen.html
- 総務省統計局「令和5年住宅・土地統計調査 基本集計(確報集計)」:https://www.stat.go.jp/data/jyutaku/2023/pdf/kihon_gaiyou.pdf
- e-Gov法令検索「建築基準法」第43条:https://laws.e-gov.go.jp/law/325AC0000000201
- e-Gov法令検索「空家法」第2条・第13条:https://laws.e-gov.go.jp/law/426AC1000000127
- 国土交通省「住宅用地特例と空き家対策」:https://www.mlit.go.jp/jutakukentiku/house/content/001712029.pdf
- e-Gov法令検索「民法」第249・251・252・900・915・939条:https://laws.e-gov.go.jp/law/129AC0000000089
- 法務省「相続登記の申請義務化について」:https://www.moj.go.jp/MINJI/minji05_00599.html
- 法務省「相続土地国庫帰属制度の概要」:https://www.moj.go.jp/MINJI/minji05_00457.html
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP®認定者/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※個別の判断は、税理士・司法書士などの専門家にご相談ください。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。