親が老人ホームに入居した後の実家売却で使える3,000万円特例は?空き家特例とマイホーム特例の違い
親が老人ホームや介護施設へ入居した後に実家を売却する場合、要件を満たしていれば「被相続人の居住用財産(空き家)を譲渡した場合の3,000万円の特別控除」や「居住用財産を譲渡した場合の3,000万円の特別控除」という2つの税制特例が適用できる可能性がある。どちらを検討するかは、誰が(親本人か、相続した子か)、いつ売るかで分かれる。
親が老人ホームに入居した後の実家はどんな税制特例が使えるか
親が老人ホームや介護施設等に入居した後に実家が空き家になる場合、空き家特例(3,000万円控除)や居住用財産の3,000万円控除が適用できる可能性がある。
親が老人ホーム等へ入居し、これまで暮らしてきた実家が空き家になったとき、多くの家族が「この家をどうすべきか」という選択に向き合う。売り急ぐ必要はないものの、税制特例の適用期限や要件を見落とすと選択肢が狭まる。早く家族で話し始めるほど、穏やかな選択肢が多く残る。実家の今後について、例えば帰省の夕食のあとに「この家、これからどうしようか」と一言だけ言ってみることから始めてみるとよい。その場で答えを出す必要はなく、家族で状況を共有するだけでも大きな一歩となる。
空き家特例(被相続人の居住用財産に係る3,000万円特別控除)の要件とは何か
空き家特例は、相続の開始の直前に親(被相続人)以外に住んでいた人がいなかった家屋等を相続した相続人が、一定の要件を満たして売却した場合に適用できる。
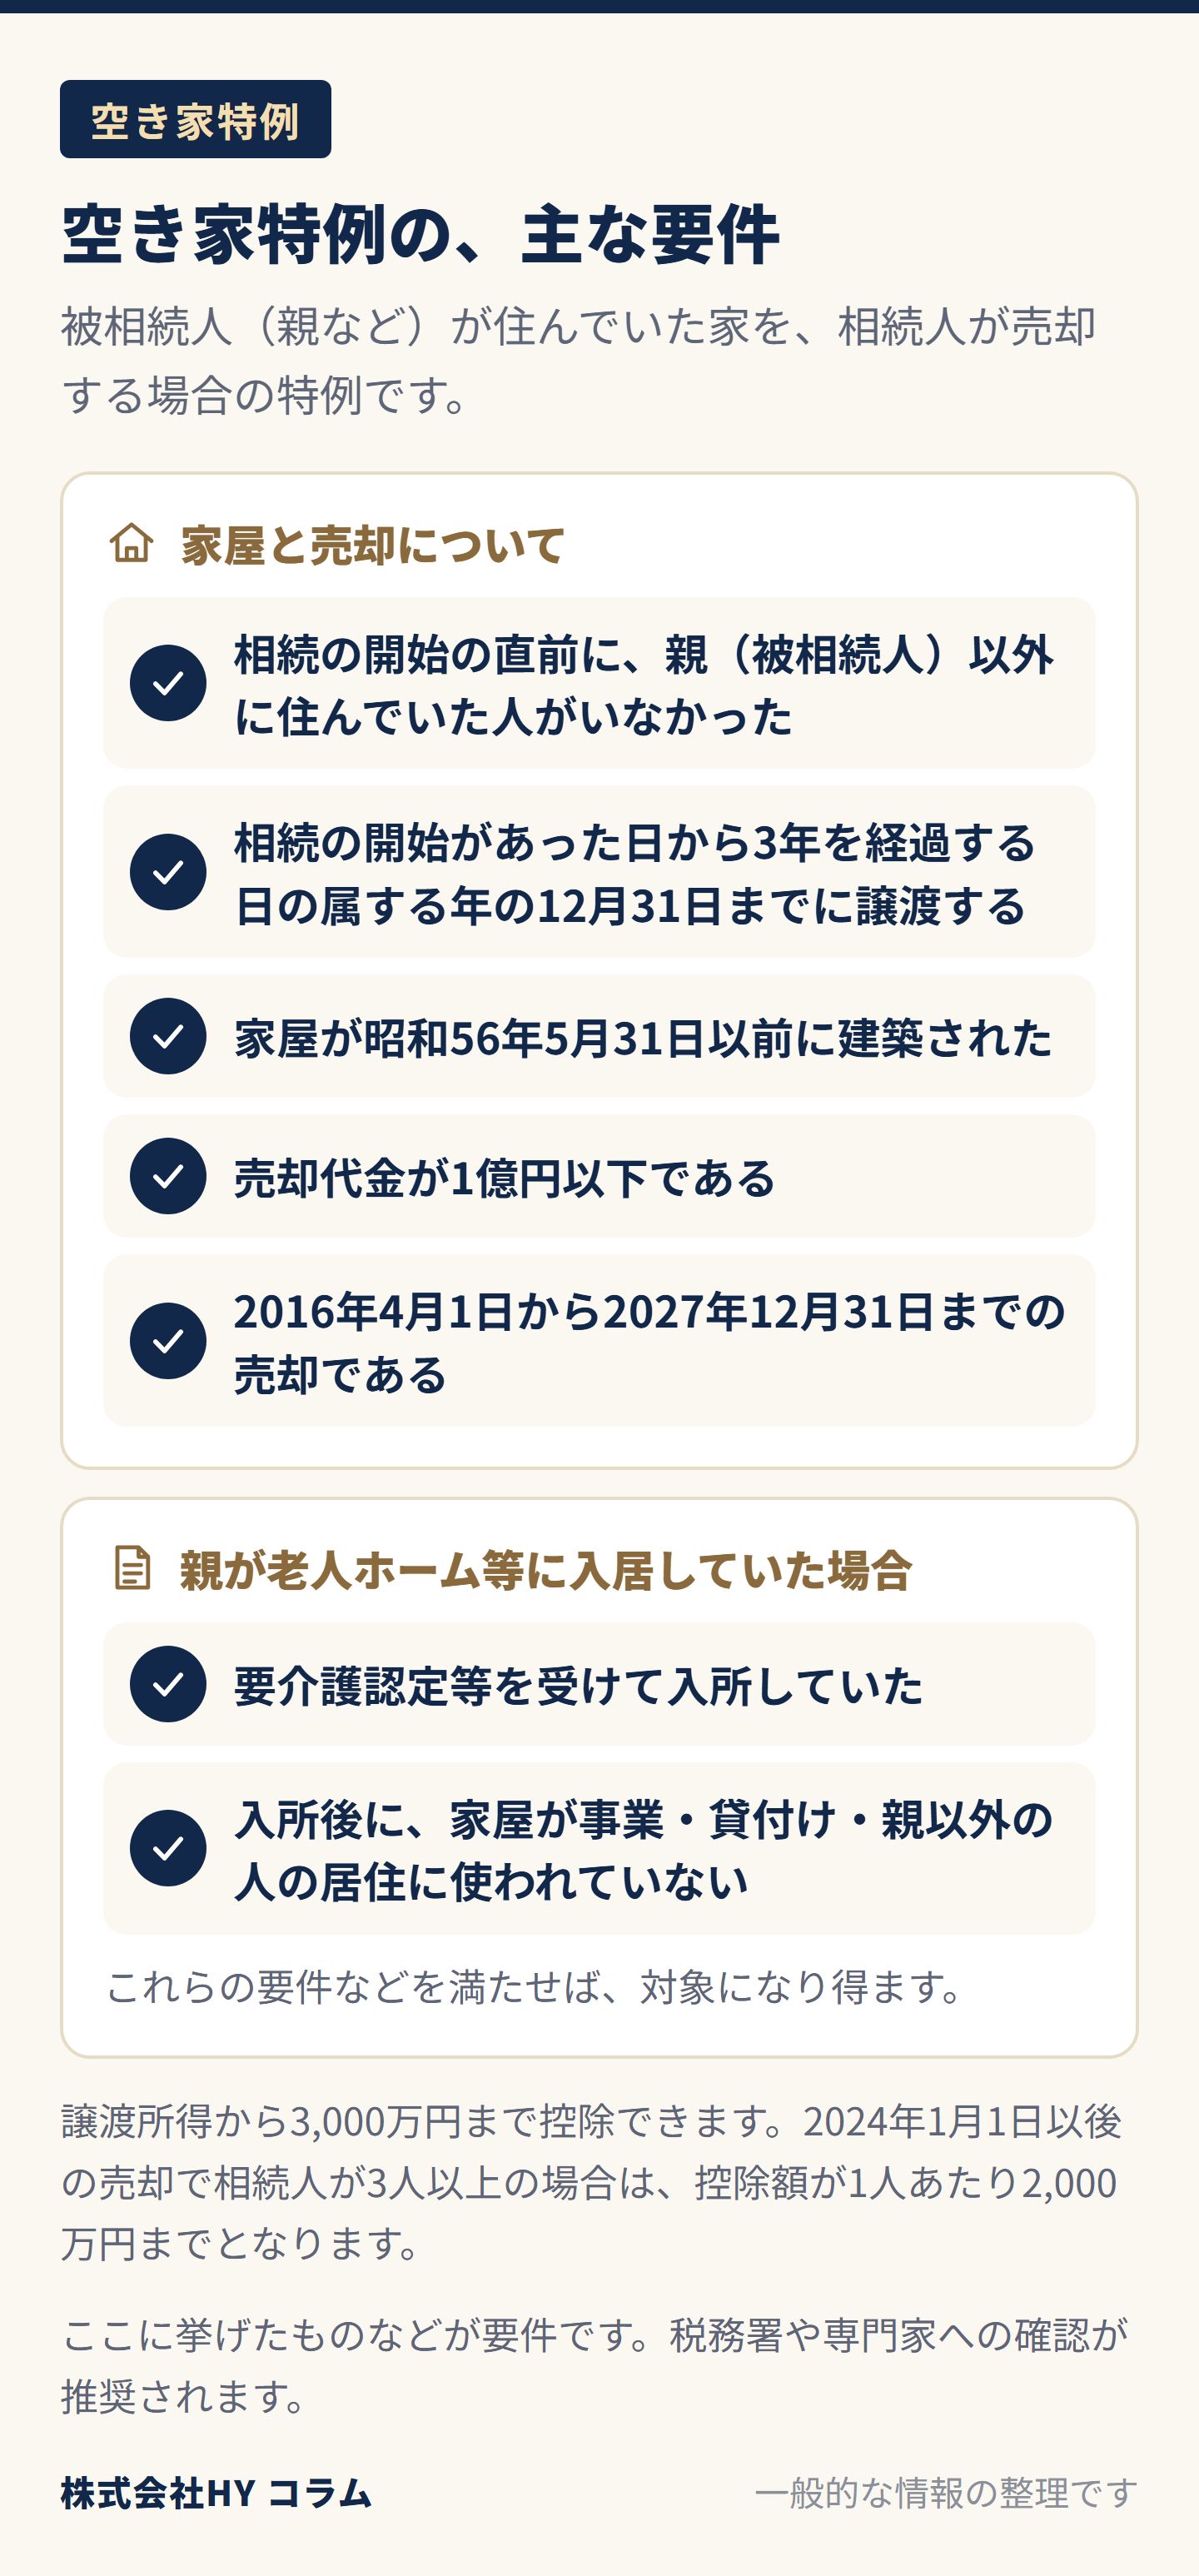
租税特別措置法第35条第3項に規定されるこの特例は、相続または遺贈により取得した被相続人居住用家屋またはその敷地等を、相続の開始があった日から3年を経過する日の属する年の12月31日までに譲渡し、一定の要件を満たす場合に、譲渡所得から3,000万円まで控除できる制度である。国税庁タックスアンサー(No.3306)によれば、家屋が昭和56年5月31日以前に建築されたこと、売却代金が1億円以下であること、2016年4月1日から2027年12月31日までの売却であることなども要件となる。2024年1月1日以後の売却で相続人が3人以上の場合は、控除額が1人あたり2,000万円までとなる(同条第4項)。親が老人ホーム等に入居していた場合も、要介護認定等を受けて入所していたことや、入所後に家屋が事業・貸付け・親以外の人の居住に使われていないことなどの要件を満たせば対象になり得る(同条第5項・政令)。詳しい要件は国税庁タックスアンサー(No.3306・No.3307)で示されており、自己の判断だけでなく税務署や専門家への確認を行うことが推奨される。
居住用財産の3,000万円特別控除と空き家特例はどう使い分けるか
居住用財産の3,000万円特別控除はマイホームを売却した本人が適用を受けるものであり、空き家特例は相続人が空き家を相続後に売却する場合に適用するものである。
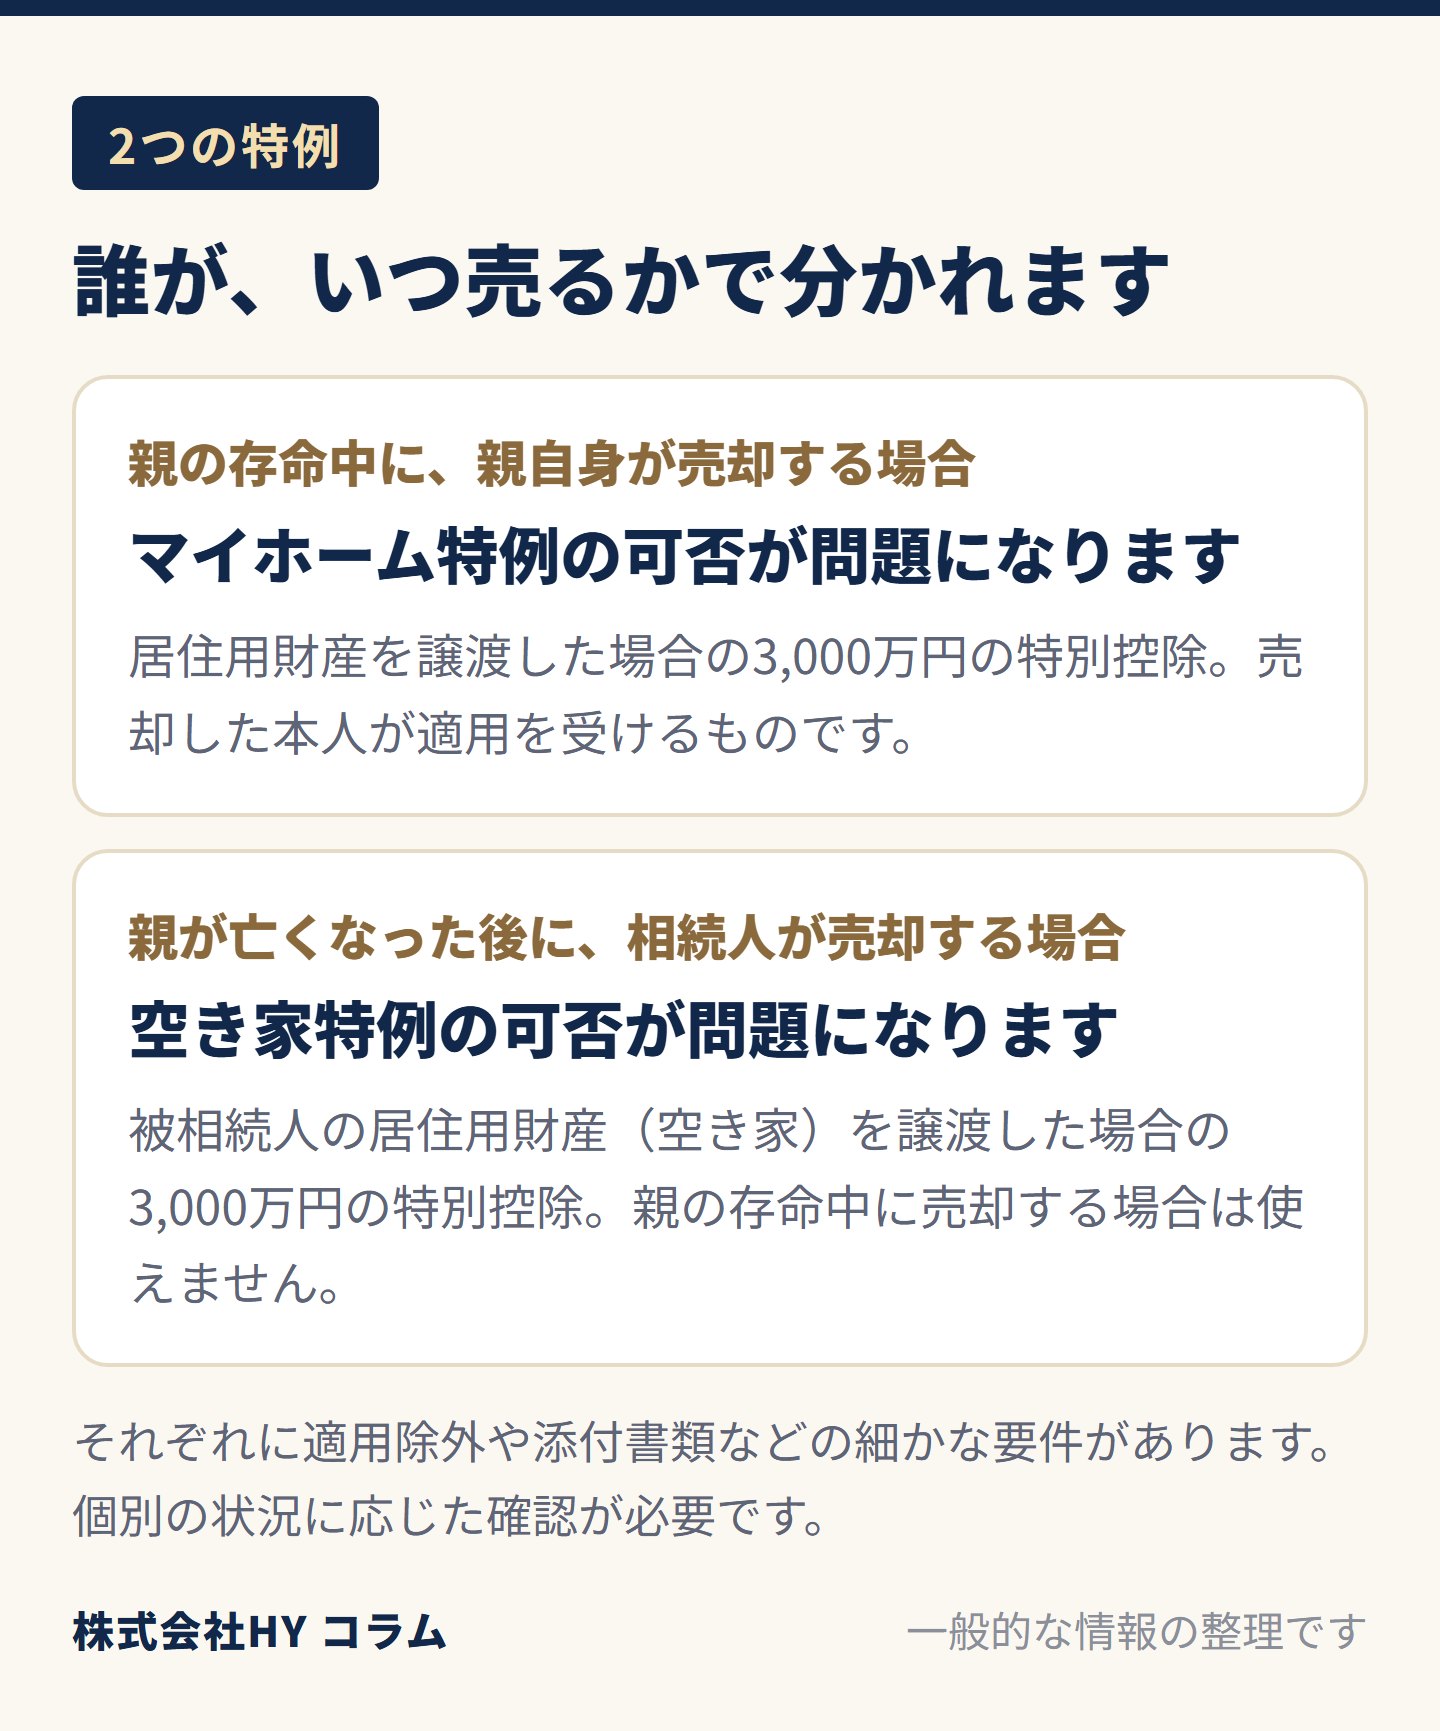
租税特別措置法第35条第1項・第2項に定められる通常のマイホーム特例(居住用財産を譲渡した場合の3,000万円の特別控除の特例)は、自分が住んでいた家屋を売却する場合に適用される。住まなくなった家屋でも、住まなくなった日から3年を経過する日の属する年の12月31日までに売却すれば対象となる(同条第2項第2号、国税庁タックスアンサーNo.3302)。これに対し、空き家特例は、被相続人(親など)が住んでいた家を相続人が売却する場合の特例である。親が老人ホームに入居した後、親の存命中に親自身が売却する場合はマイホーム特例の可否が、親が亡くなった後に相続人が売却する場合は空き家特例の可否が問題となる。それぞれに適用除外や添付書類などの細かな要件があるため、国税庁タックスアンサーなどの公的資料を参照しつつ、個別の状況に応じた確認が必要となる。
実家の売却を検討する際になぜ「売り急がず、でも遅すぎず」が重要なのか
実家の売却を急ぎすぎると価格交渉や選択肢で不利になり、逆に遅すぎると空き家の管理負担が増え、特例の期限を逃すおそれがある。
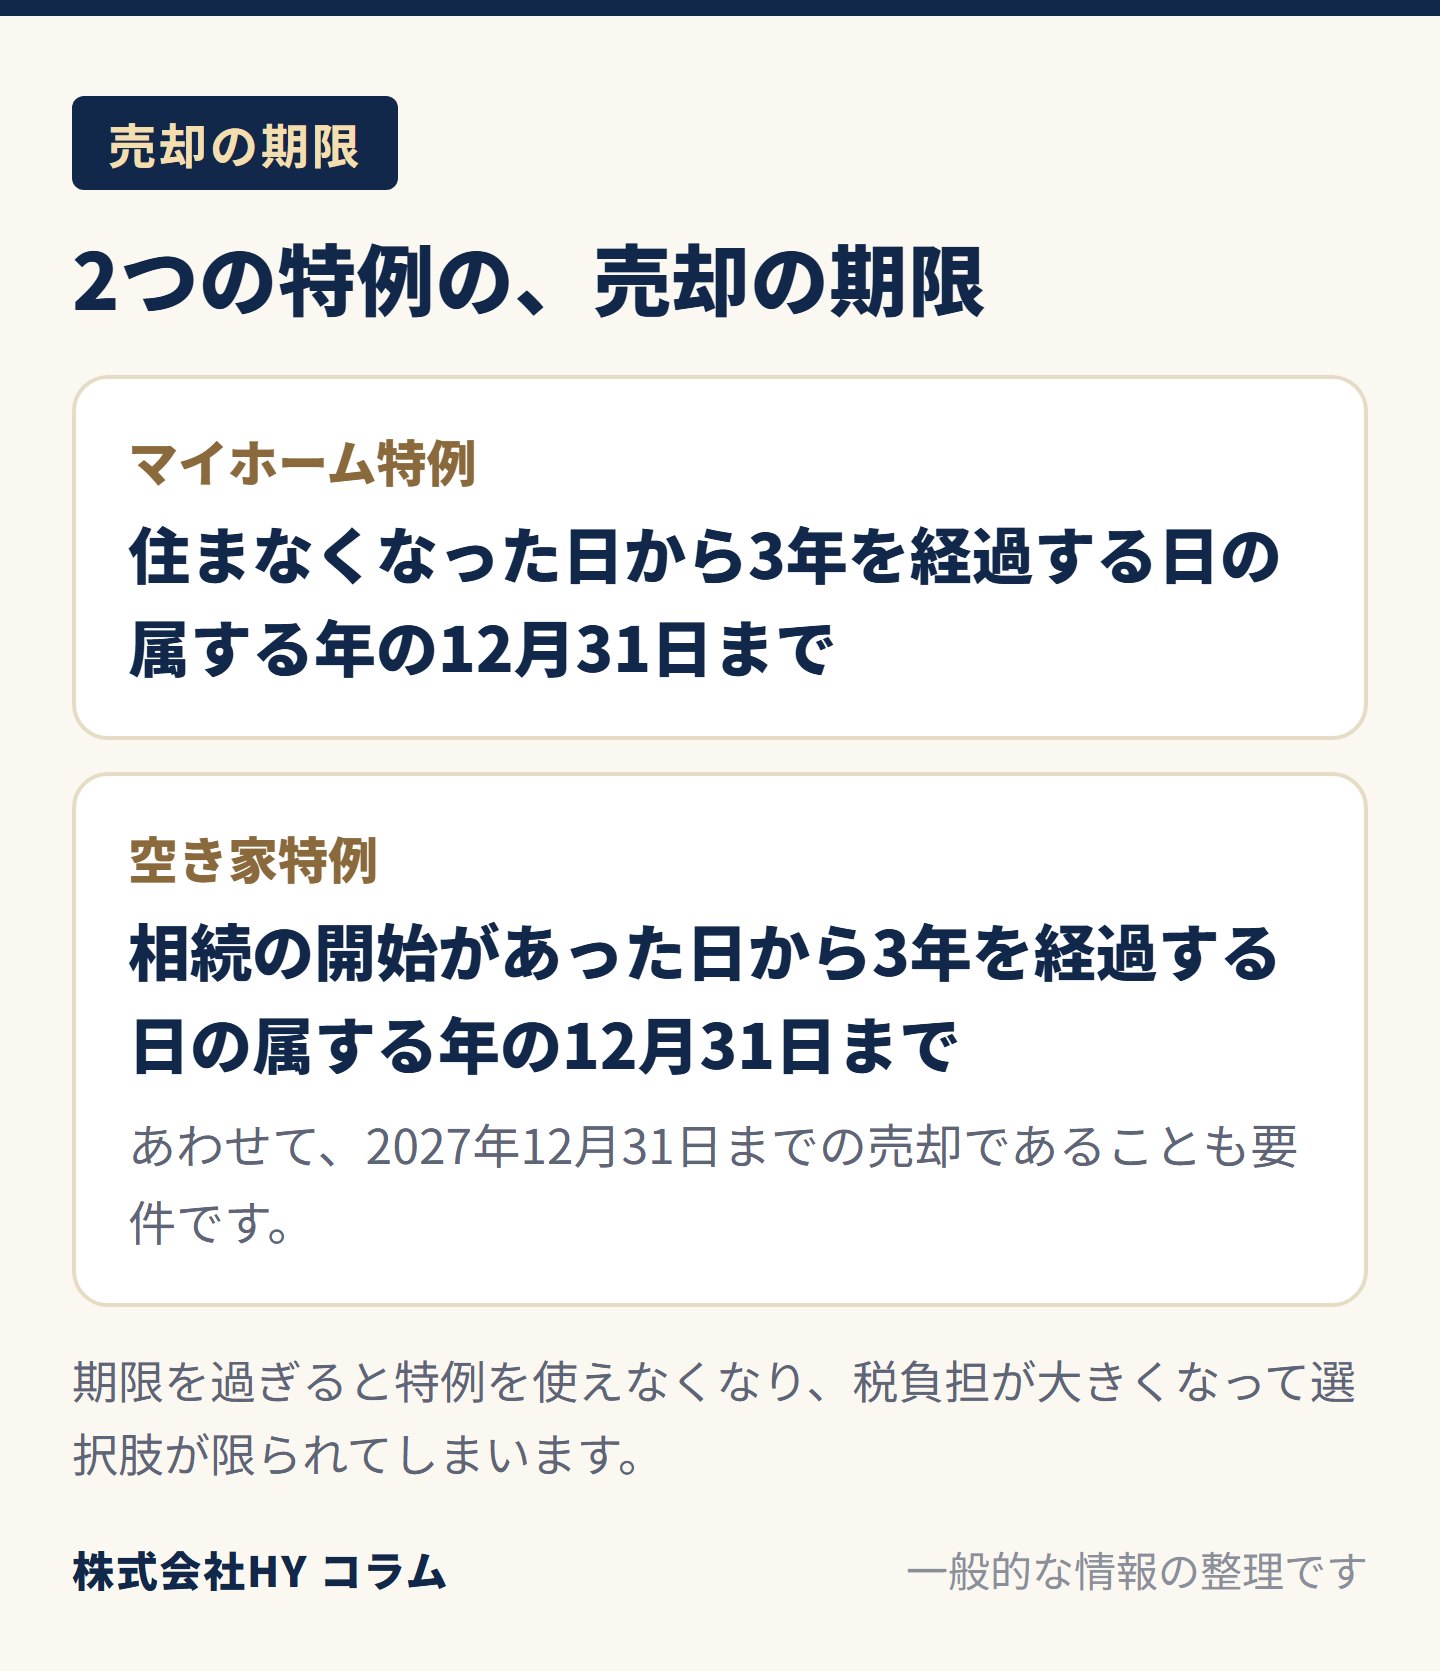
実家が空き家になったとき、固定資産税の負担や建物の老朽化が進む懸念から焦って売却を進めてしまうケースは珍しくない。しかし、不動産の売却には相場の確認や書類の準備などに一定の期間が必要であり、慌てて進めると適正な価格で売る機会を逃すことがある。一方で、マイホーム特例(住まなくなった日から3年を経過する日の属する年の12月31日まで)や空き家特例(相続の開始があった日から3年を経過する日の属する年の12月31日まで)の期限を過ぎると特例を使えなくなり、税負担が大きくなって選択肢が限られてしまう。そのため、「売り急がず、でも遅すぎず」というバランスを意識し、家族で早めに話し合いの場を持つことが、穏やかな解決へとつながる。
よくある質問
Q: 親が老人ホームに入居した直後に実家を売却する場合、空き家特例は使えますか?
A: 親の存命中に売却する場合、空き家特例(被相続人の居住用財産の3,000万円特別控除)は使えません。売主である親本人について、居住用財産を譲渡した場合の3,000万円特別控除の要件を検討することになります。
Q: 空き家特例の適用期限はいつまでですか?
A: 相続の開始があった日から3年を経過する日の属する年の12月31日までに売却する必要があります(租税特別措置法第35条第3項)。あわせて、2027年12月31日までの売却であることも要件です。
Q: 特例の適用を受けるためにはどのような手続きが必要ですか?
A: 売却した年分の確定申告で適用を受けます。空き家特例では、売却した家屋の所在地の市区町村長から交付を受けた被相続人居住用家屋等確認書などを確定申告書に添付します(国税庁タックスアンサーNo.3306)。
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※本コラムは一般的な情報提供を目的としており、個別の法律・税務判断は専門家にご相談ください。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。