来年のために今すべき相続・老後資金・不動産整理の年間ロードマップとは何か
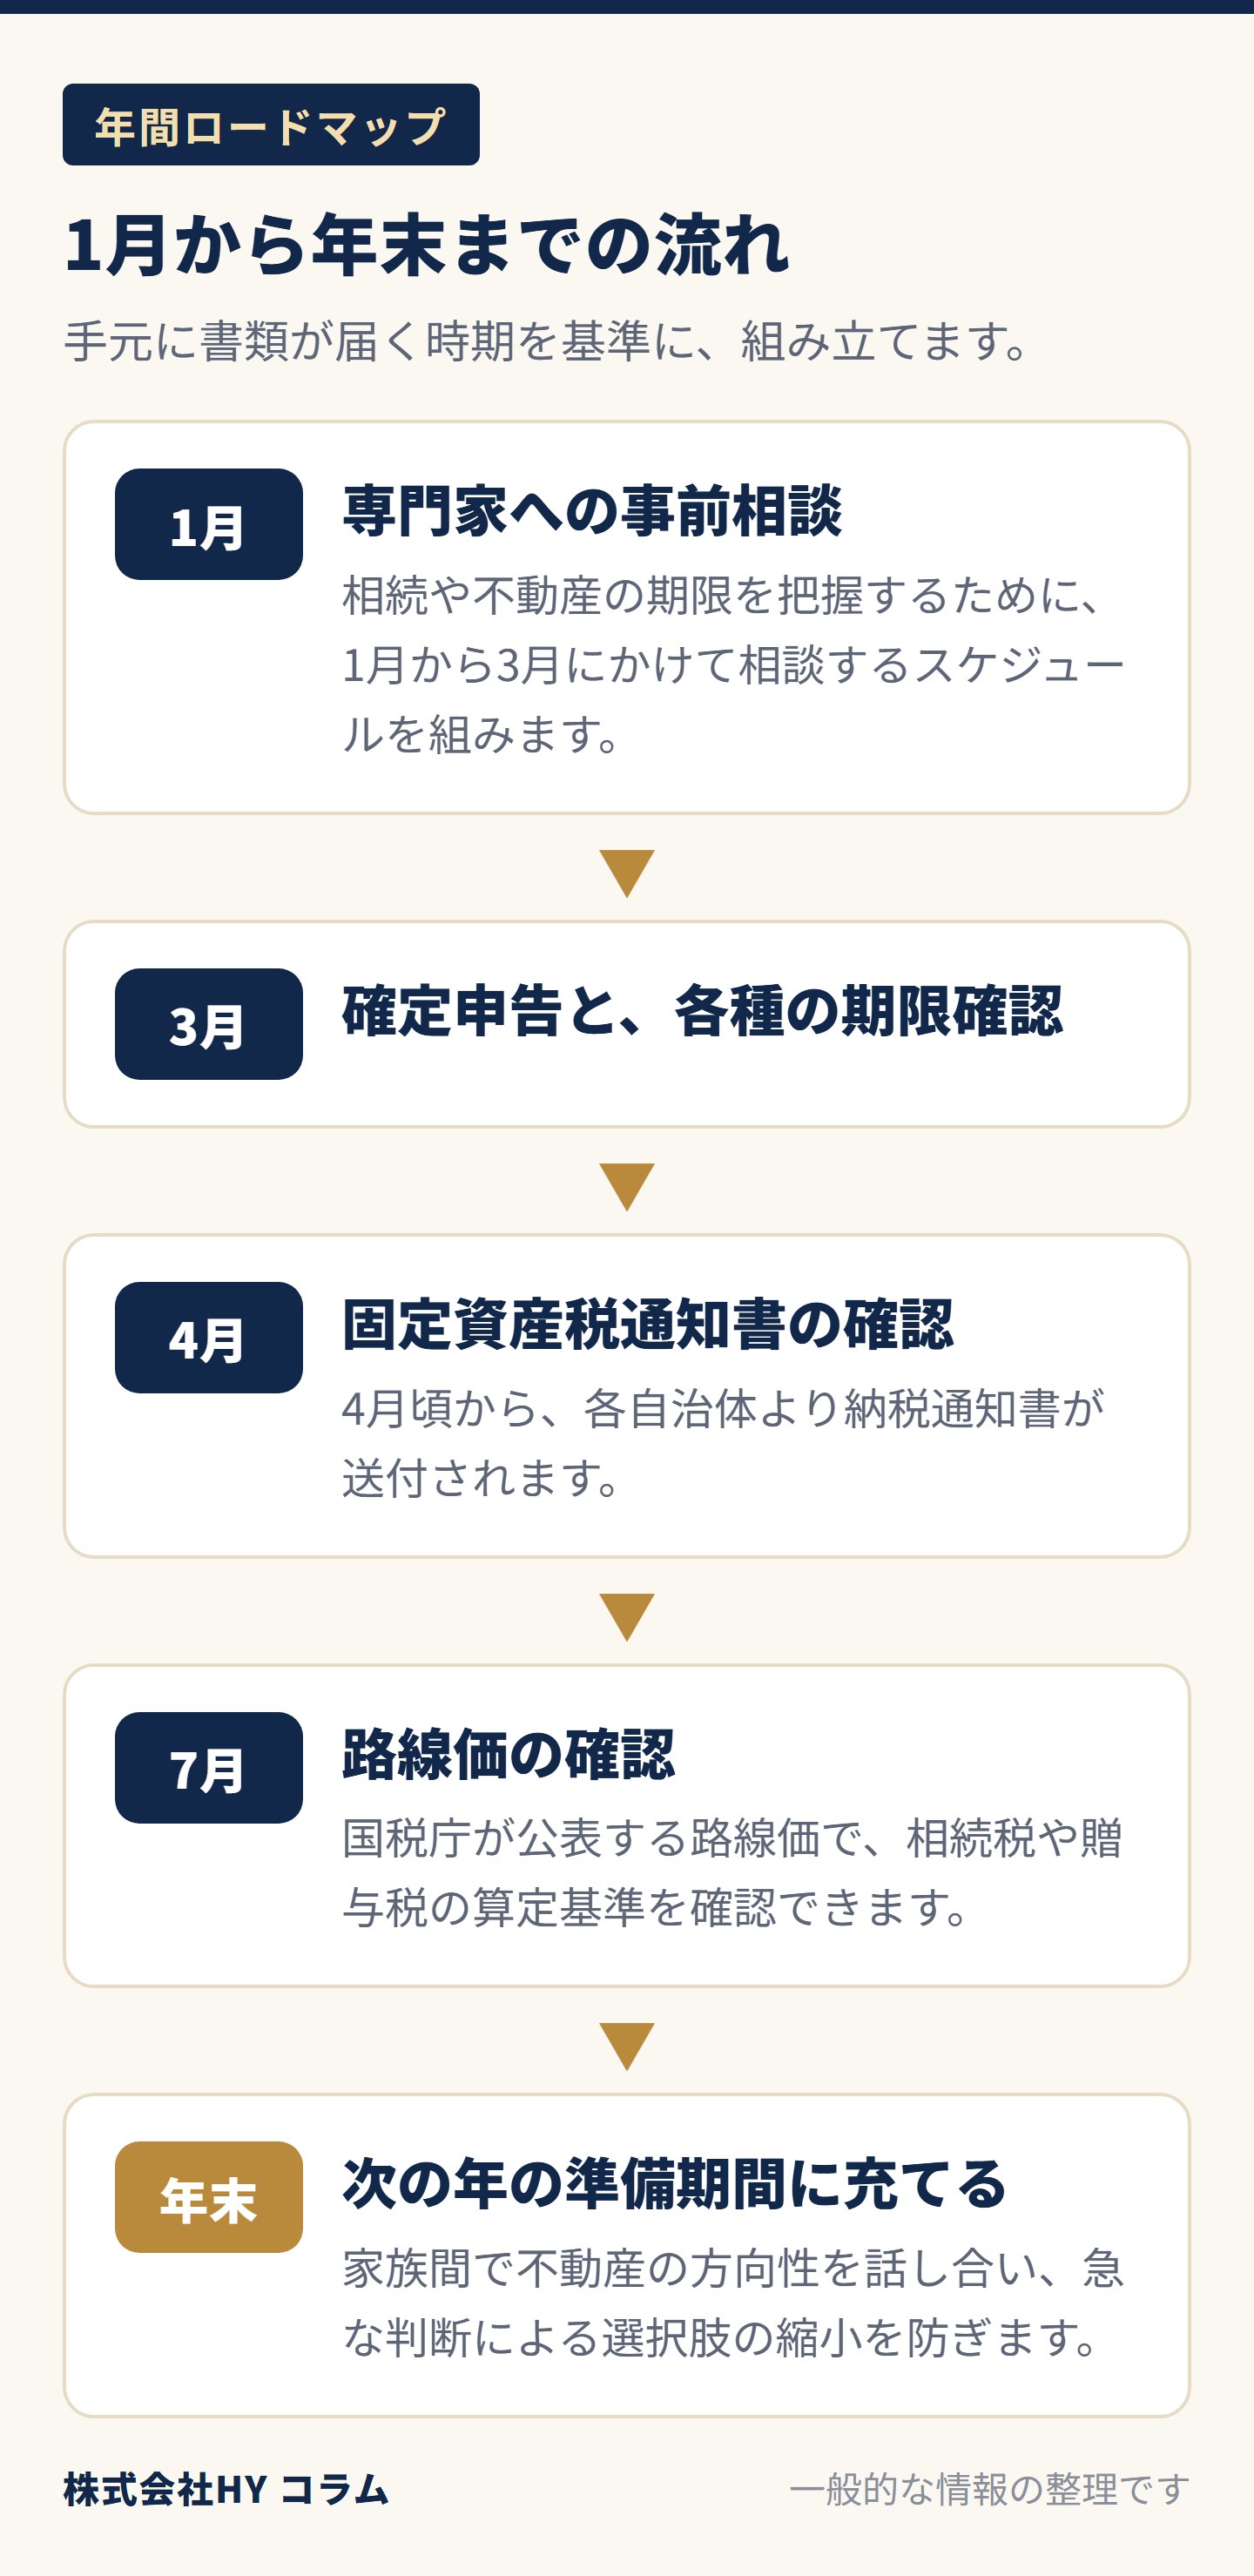
相続・老後資金・不動産整理の年間ロードマップとは、1月の専門家相談から3月の確定申告、4月の固定資産税通知書確認、7月の路線価確認までを網羅し、今年の年末を次の年の準備期間に充てるための年間スケジュールである。年末を迎えるタイミングで計画を立てておくと、選択肢が狭まる事態を防ぎながら不動産や相続の準備を進められる。
相続や不動産整理の年間スケジュールで最初に確認すべきことは何か
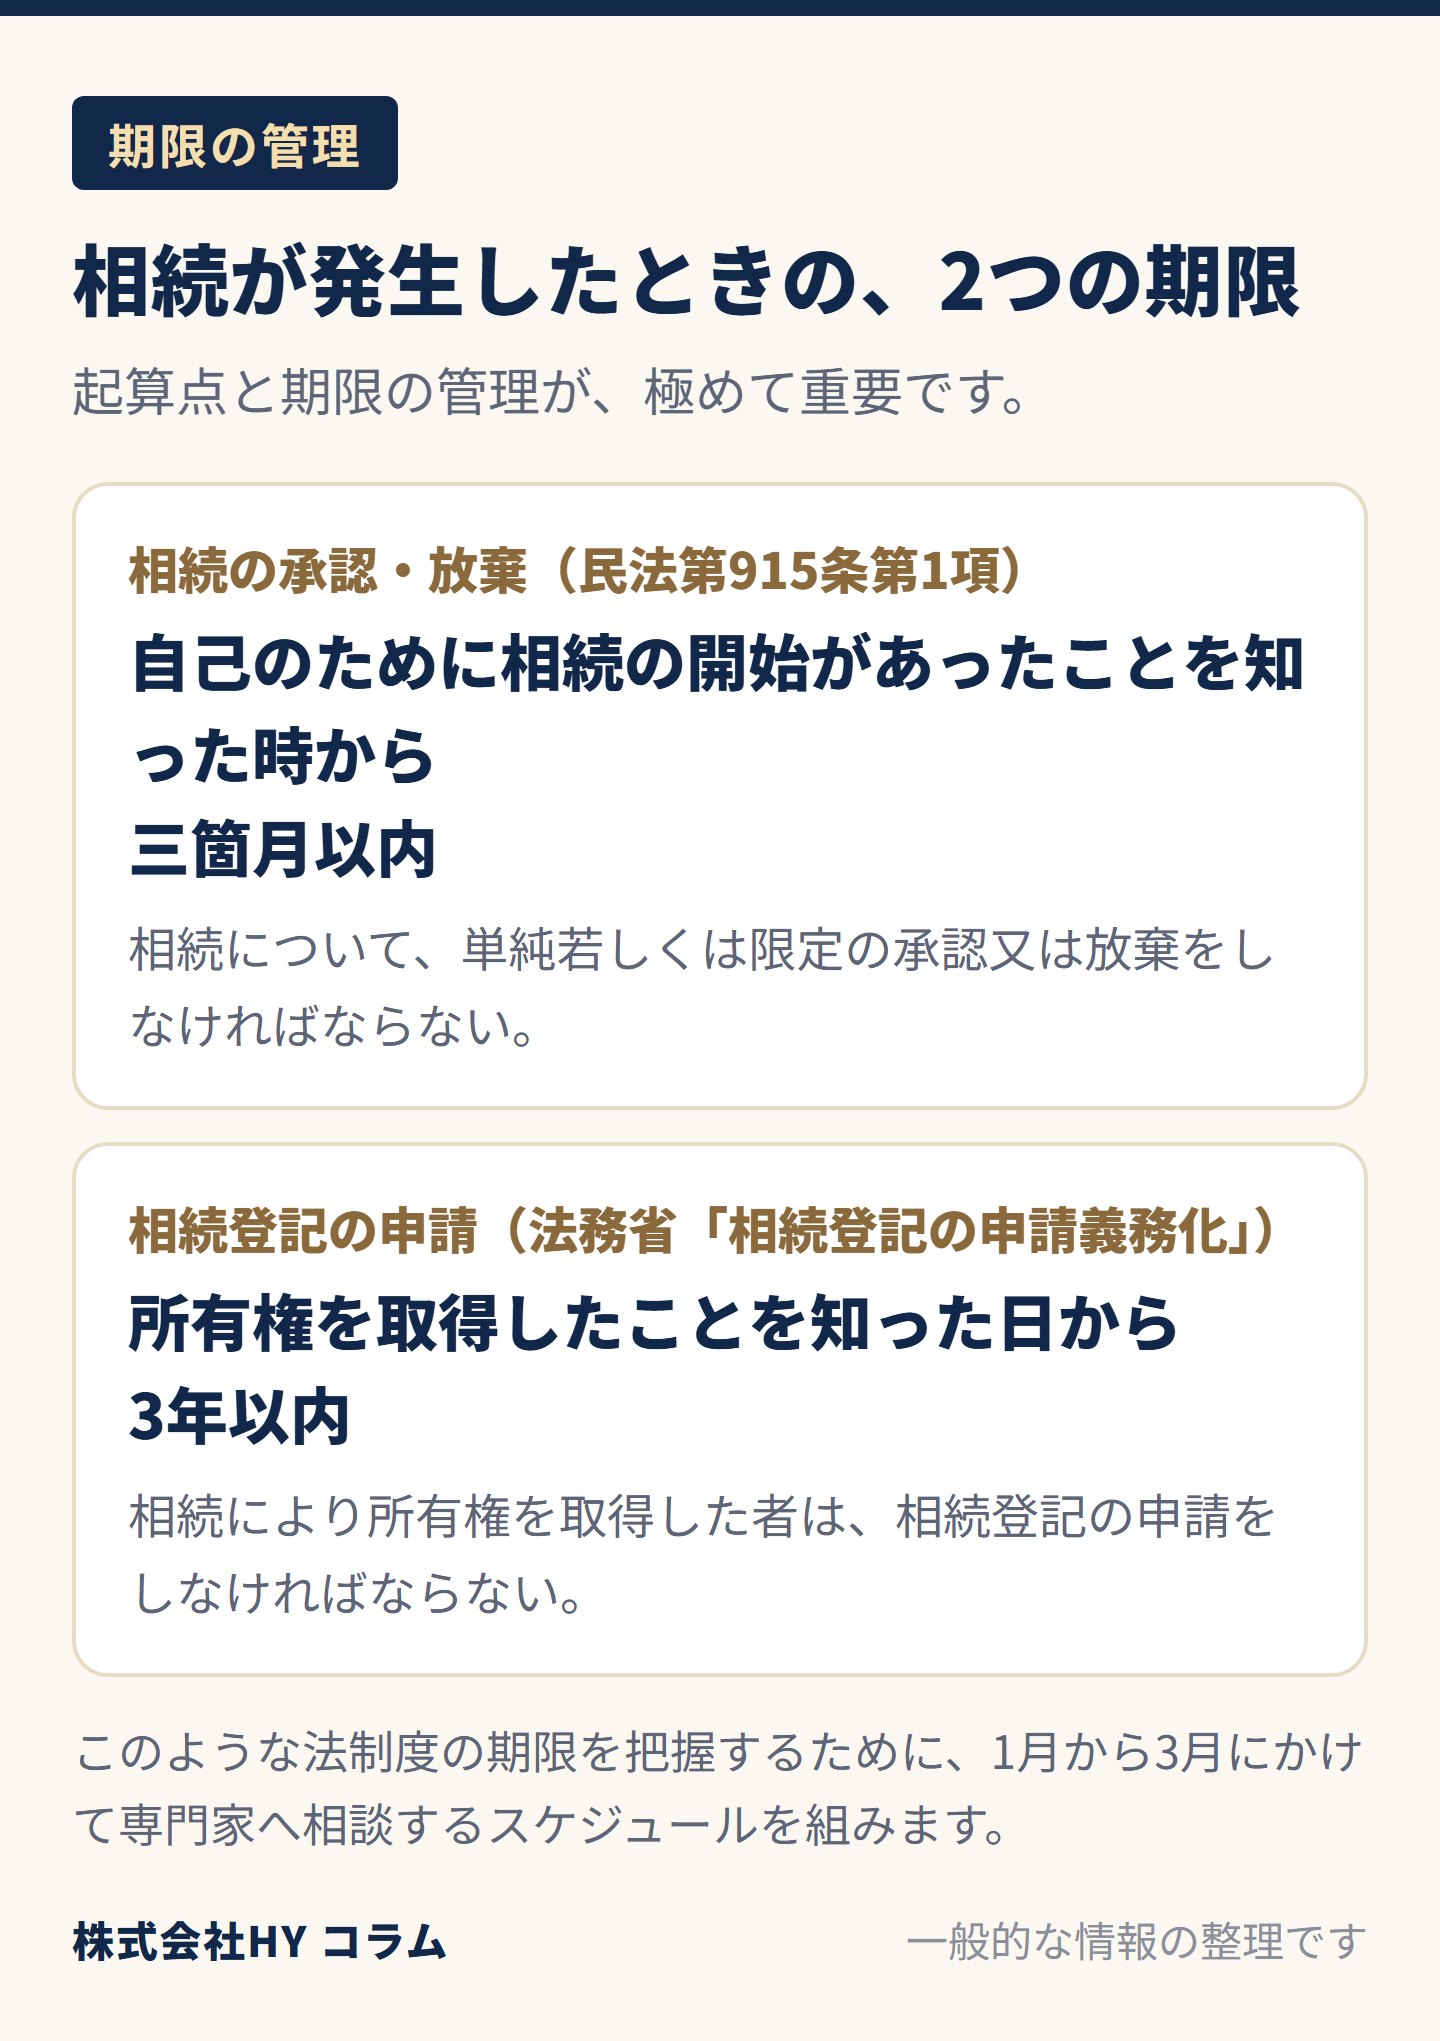
年間スケジュールで最初に確認すべきことは、1月における専門家への事前相談と、3月における確定申告および各種の期限確認である。民法第915条第1項では「相続人は、自己のために相続の開始があったことを知った時から三箇月以内に、相続について、単純若しくは限定の承認又は放棄をしなければならない。」と定められており、相続が発生した際の起算点と期限の管理は極めて重要である。また、法務省「相続登記の申請義務化」に関する規定により、相続により所有権を取得した者はその所有権を取得したことを知った日から3年以内に相続登記の申請をしなければならないとされている。このような法制度の期限を把握するために、1月から3月にかけて専門家へ相談するスケジュールを組むことが、不動産整理を円滑に進める第一歩となる。
4月と7月の不動産関連の確認事項にはどのようなものがあるか
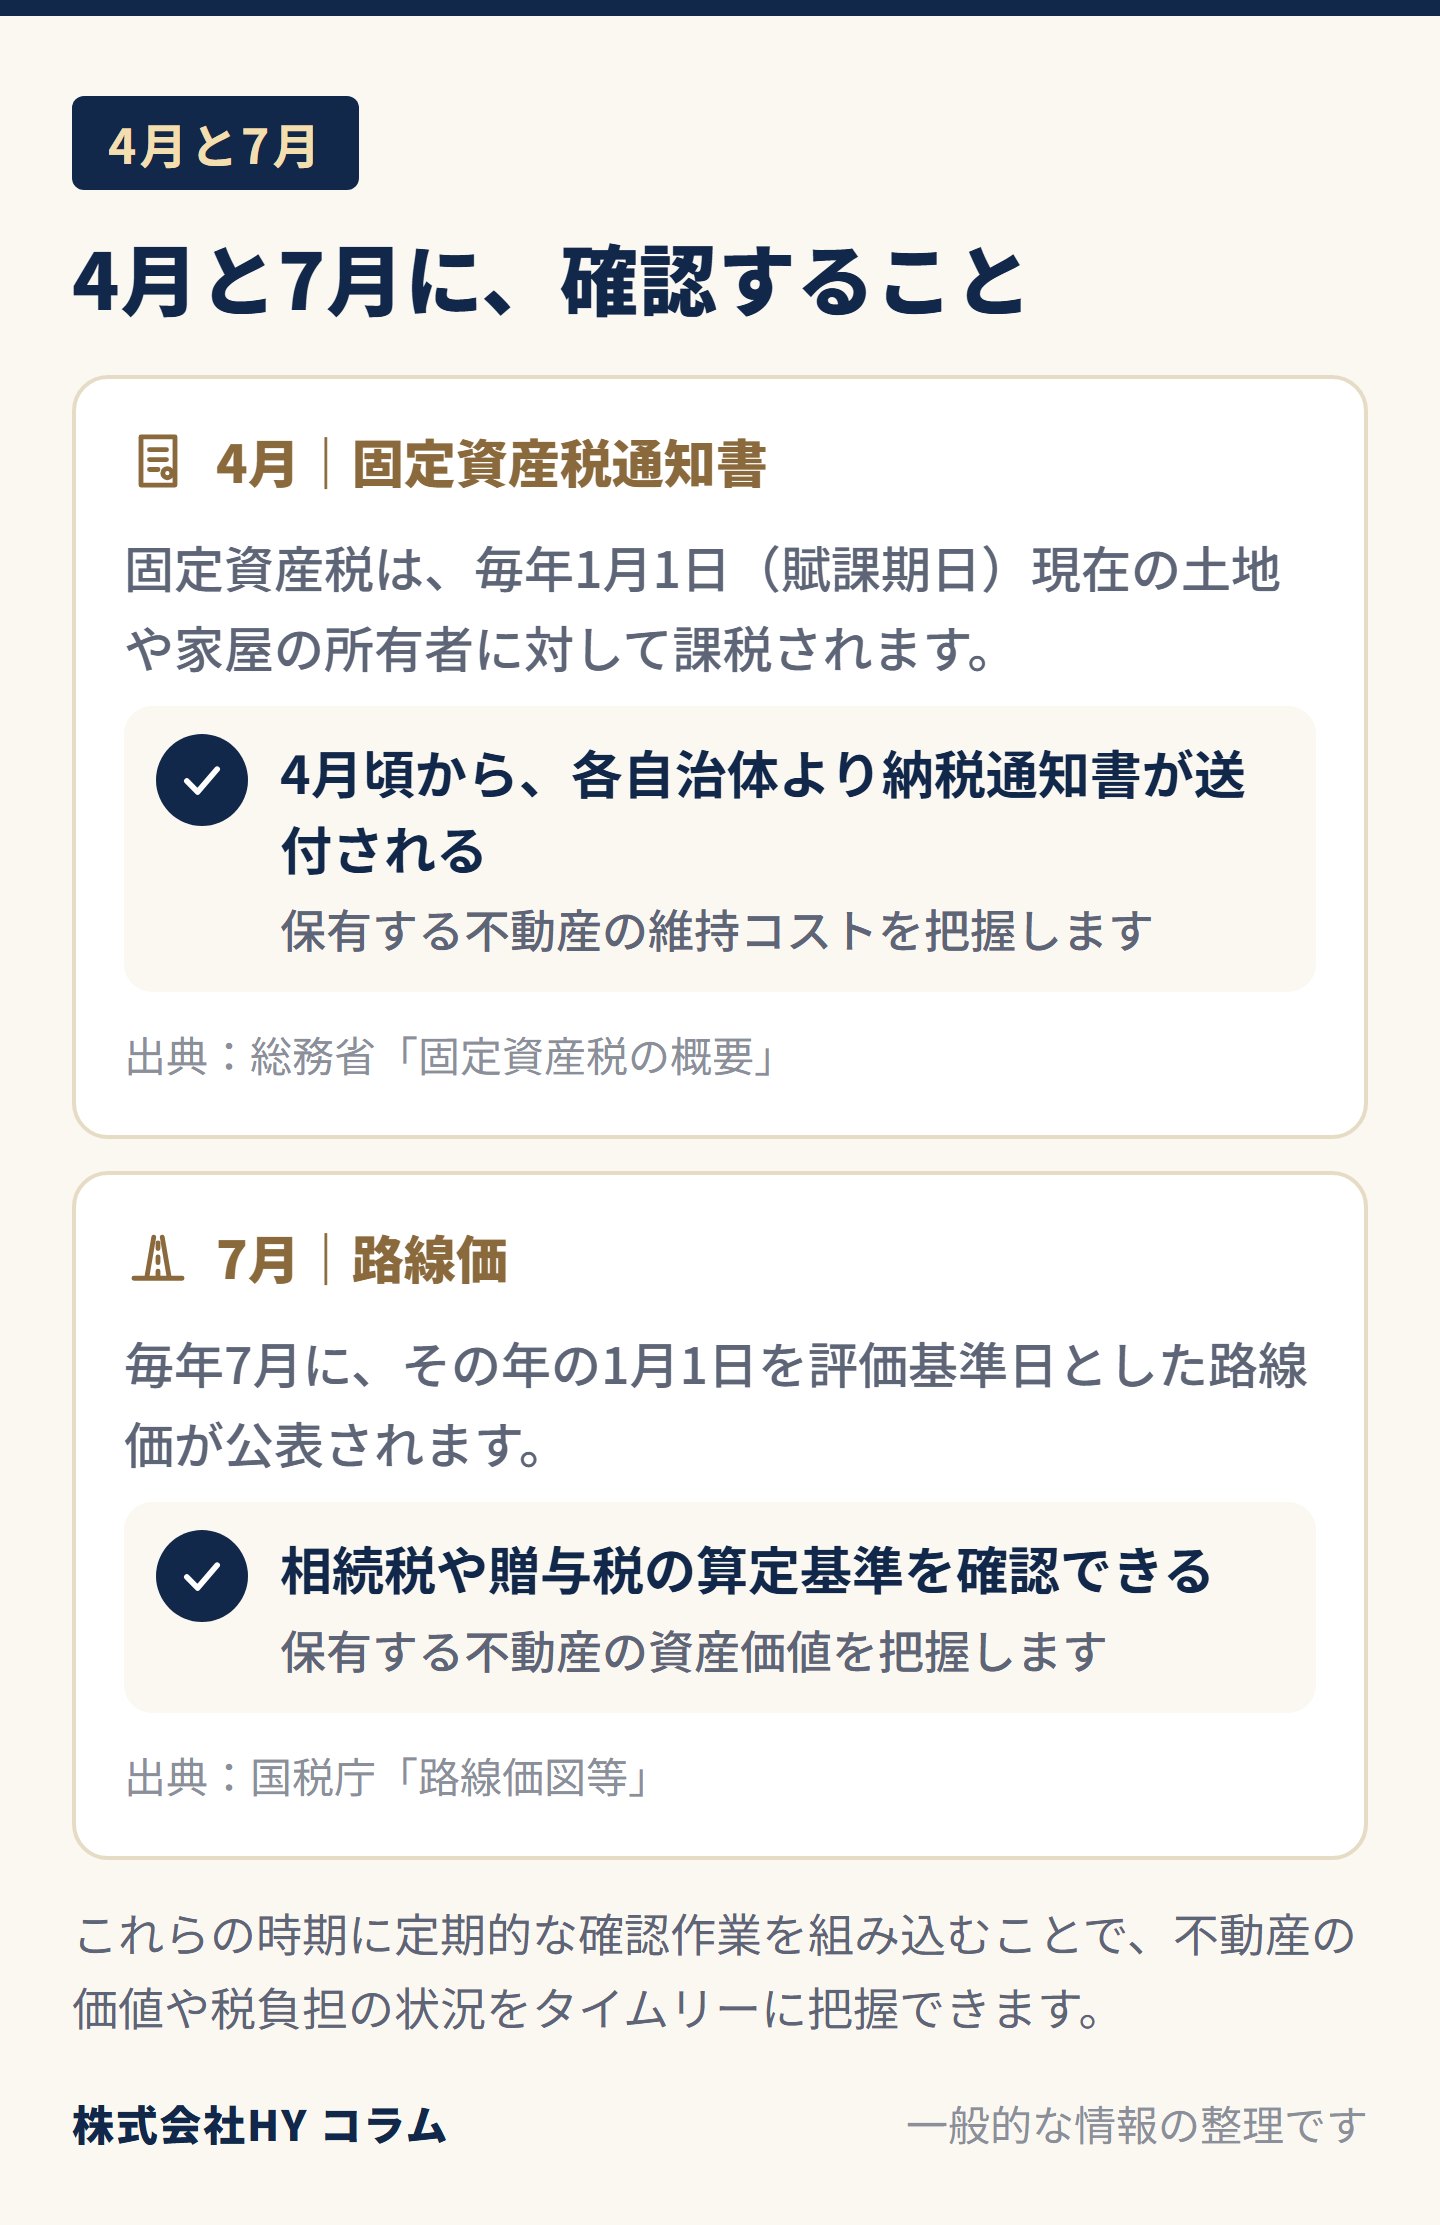
4月には固定資産税通知書の確認を行い、7月には国税庁が公表する路線価の確認を行うことで、保有する不動産の資産価値と維持コストを正確に把握できる。総務省「固定資産税の概要」によると、固定資産税は毎年1月1日(賦課期日)現在の土地や家屋の所有者に対して課税されるものであり、4月頃から各自治体より納税通知書が送付される。また、国税庁「路線価図等」では毎年7月にその年の1月1日を評価基準日とした路線価が公表され、相続税や贈与税の算定基準を確認することが可能になる。これらの時期に定期的な確認作業を組み込むことで、不動産の価値や税負担の状況をタイムリーに把握できる。
今年の年末を来年の準備期間に充てるとなぜ選択肢が広がるのか
今年の年末を来年の準備期間に充てることで、時間的な余裕を持って家族間で不動産の方向性を話し合える環境が整い、急な判断による選択肢の縮小を防ぐことができる。不動産や相続の整理は、具体的な売却や活用方針を急いで決める必要はなく、まずは帰省のタイミングなどで「この家、これからどうしようか」と家族間で話題を共有するだけでも十分に意味がある。早めに情報収集やスケジュール確認を始めるほど、将来の選択肢や穏やかな解決方法が多く残るようになる。
よくある質問
Q: 年間のスケジュール管理はどこから始めればよいですか?
A: 毎年1月の専門家への相談や、4月の固定資産税通知書の確認など、手元に書類が届く時期を基準にスケジュールを組み立てる方法から始められる。
Q: 相続登記の期限はいつから起算されますか?
A: 法務省の規定により、相続により所有権を取得したことを知った日から3年以内が相続登記の申請期限とされている。
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※本コラムは一般的な情報提供を目的としており、個別の法律・税務判断は専門家にご相談ください。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。