相続税の申告期限はいつまで?相続の開始を知った日の翌日から10か月以内
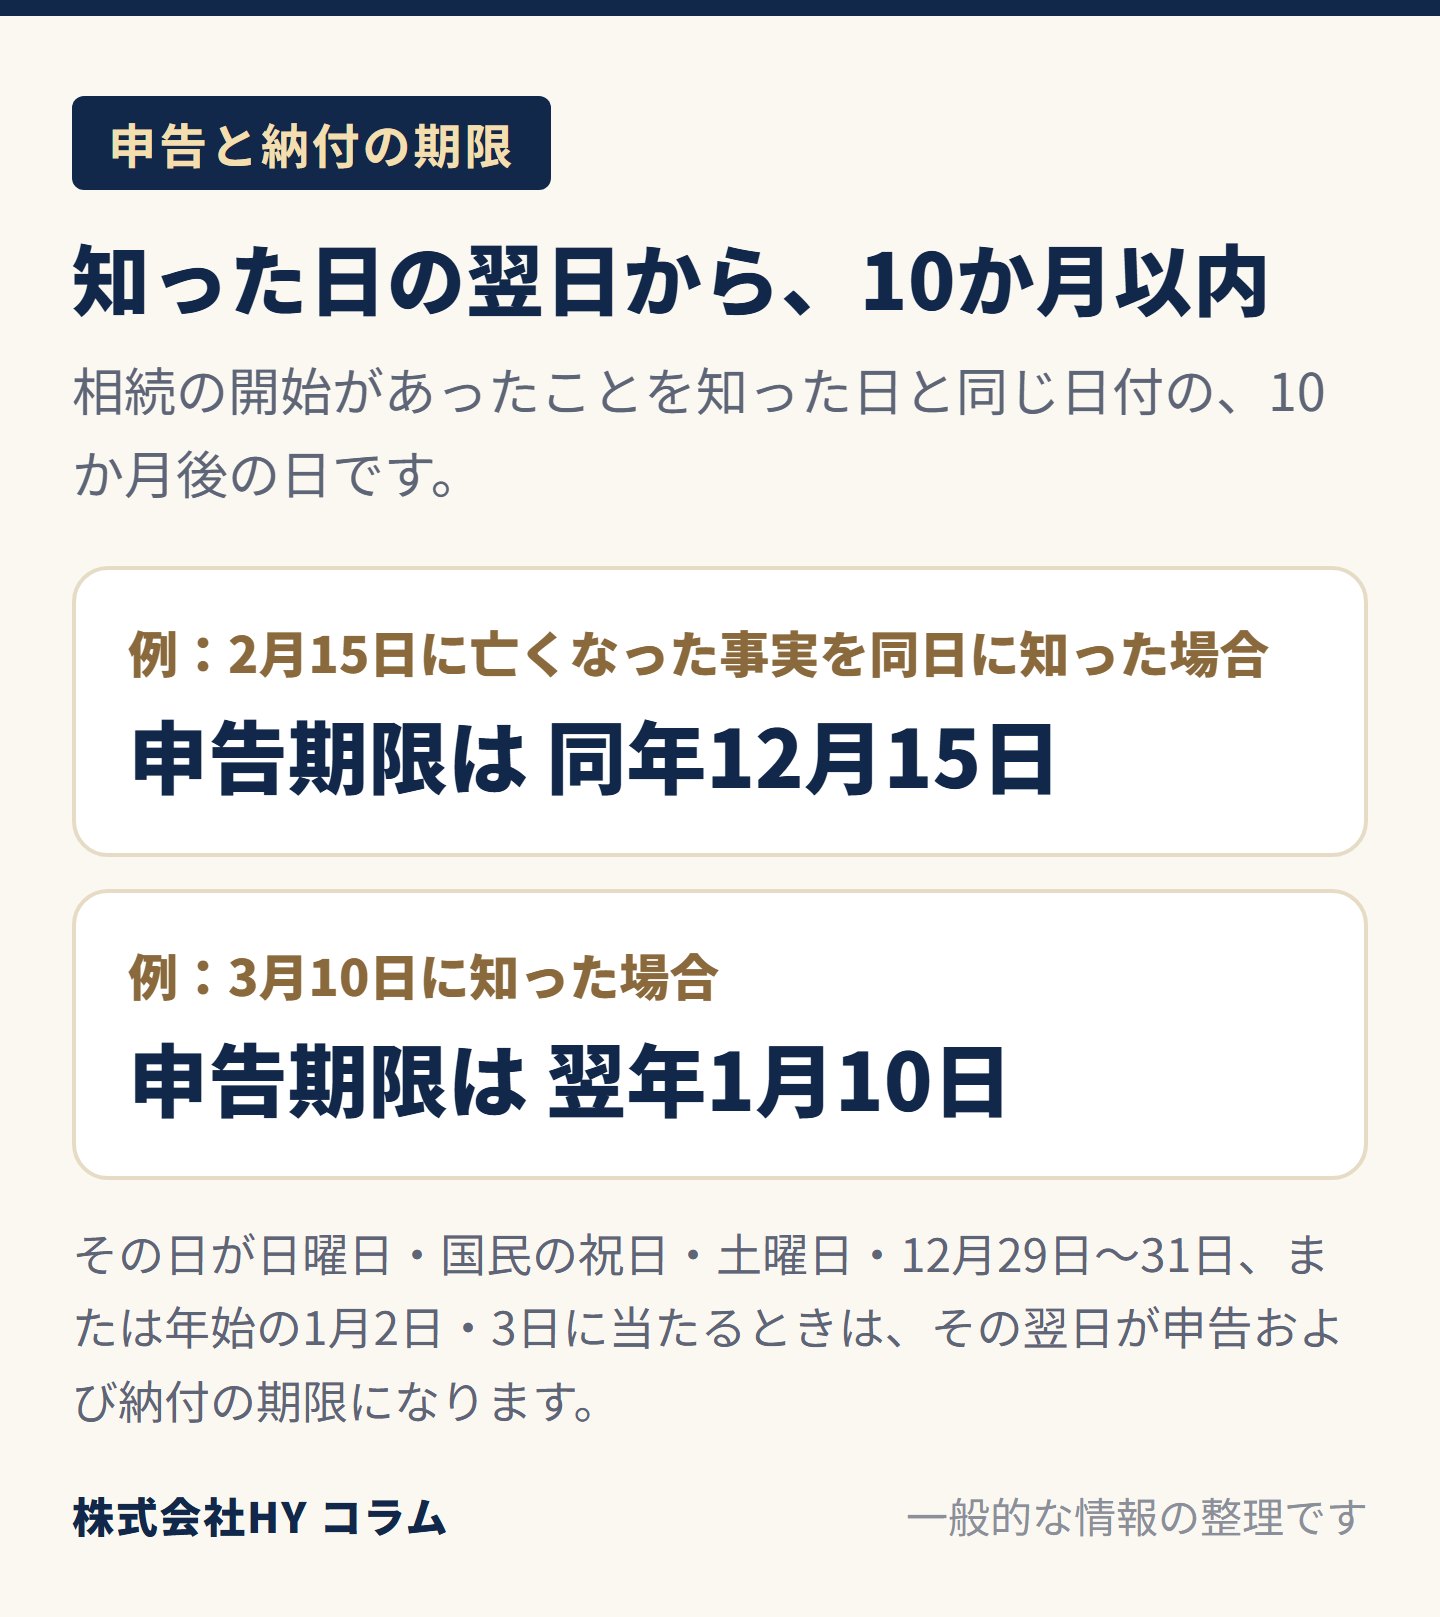
相続税の申告および納付の期限は、相続税法第27条に基づき、相続人が相続の開始があったことを知った日の翌日から10か月以内と定められています。例えば被相続人が2月15日に亡くなった事実を同日に知った場合、申告期限は同年12月15日となり、3月10日に知った場合は翌年1月10日となります(その日が土日祝日や年末年始の休日に当たるときは翌日)。国税庁「令和5年分 相続税の申告事績の概要」によると、被相続人数(死亡者数)1,576,016人のうち相続税の申告書の提出に係る被相続人数は155,740人で、課税割合は9.9%でした。約10人に1人が申告対象です。基礎控除を超える遺産がある家庭では、遺産の概況把握、税理士への相談、不動産評価という3つのタスクを逆算して進めることが求められます。
相続税の申告期限は具体的に何日後か?
相続税の申告期限は、相続の開始があったことを知った日と同じ日付の10か月後の日です(知った日の翌日から数えて10か月目の応当日の前日に満了。国税通則法第10条第1項)。その日が日曜日・国民の祝日・土曜日・12月29日〜31日、または年始の1月2日・3日に当たるときは、同条第2項などにより、その翌日が申告および納付の期限になります。
相続税法における申告期限の条文は次の通りです。
相続税法第27条第1項
「相続又は遺贈(中略)により財産を取得した者(中略)は、(中略)その相続の開始があつたことを知つた日の翌日から十月以内(中略)に課税価格、相続税額その他財務省令で定める事項を記載した申告書を納税地の所轄税務署長に提出しなければならない。」
亡くなった月が2月や3月の場合、申告期限は年末の12月や年明けの1月に到来します。年末年始は金融機関や役所の窓口が閉鎖され、残高証明書の発行や戸籍謄本の収集に通常以上の時間がかかりやすくなります。
申告期限を過ぎると、配偶者の税額軽減や小規模宅地等の特例といった税額を軽減する制度の適用を受けるための要件が厳しくなり、選べる選択肢が狭まる傾向にあります。まずはカレンダーに「相続の開始を知った日と同じ日付の10か月後の日」(例:2月15日に知った場合は12月15日)を書き込み、期限までの全体日数を視覚化することから始めると進行が把握しやすくなります。
期限から逆算する最初のタスク「遺産の概況把握」とは何か?
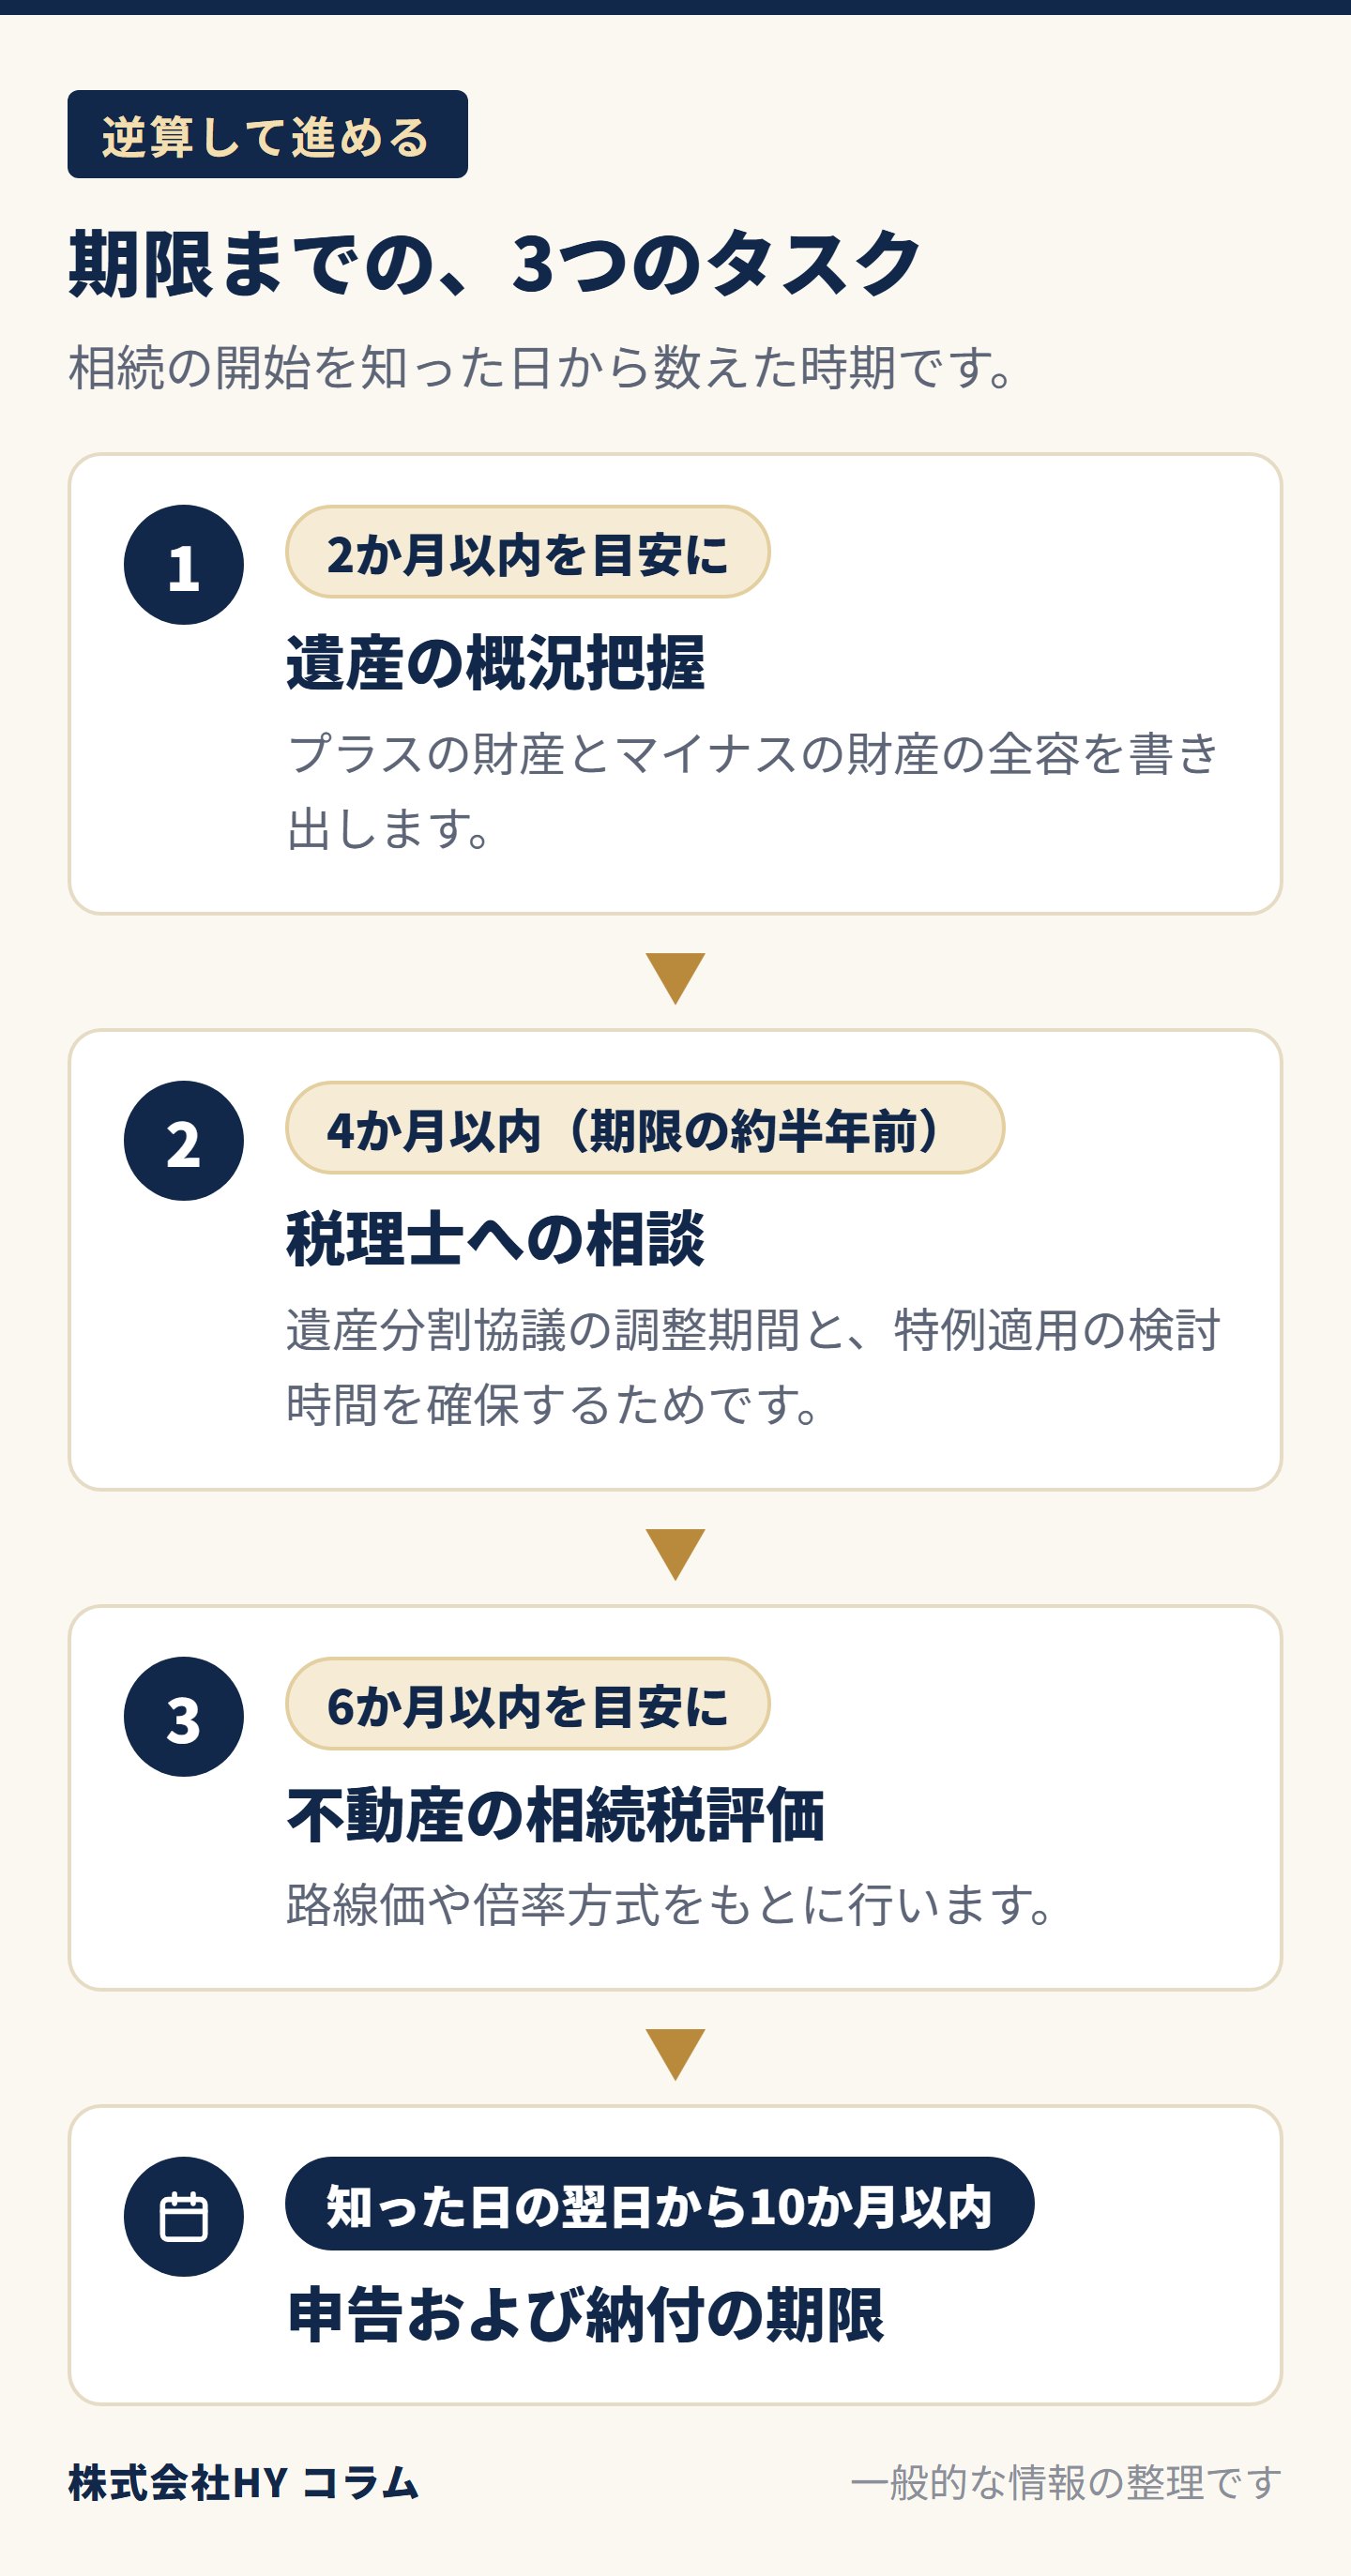
最初のタスクは、相続の開始を知った日から2か月以内を目安に、被相続人が保有していたプラスの財産とマイナスの財産の全容を書き出す「遺産の概況把握」を行うことです。
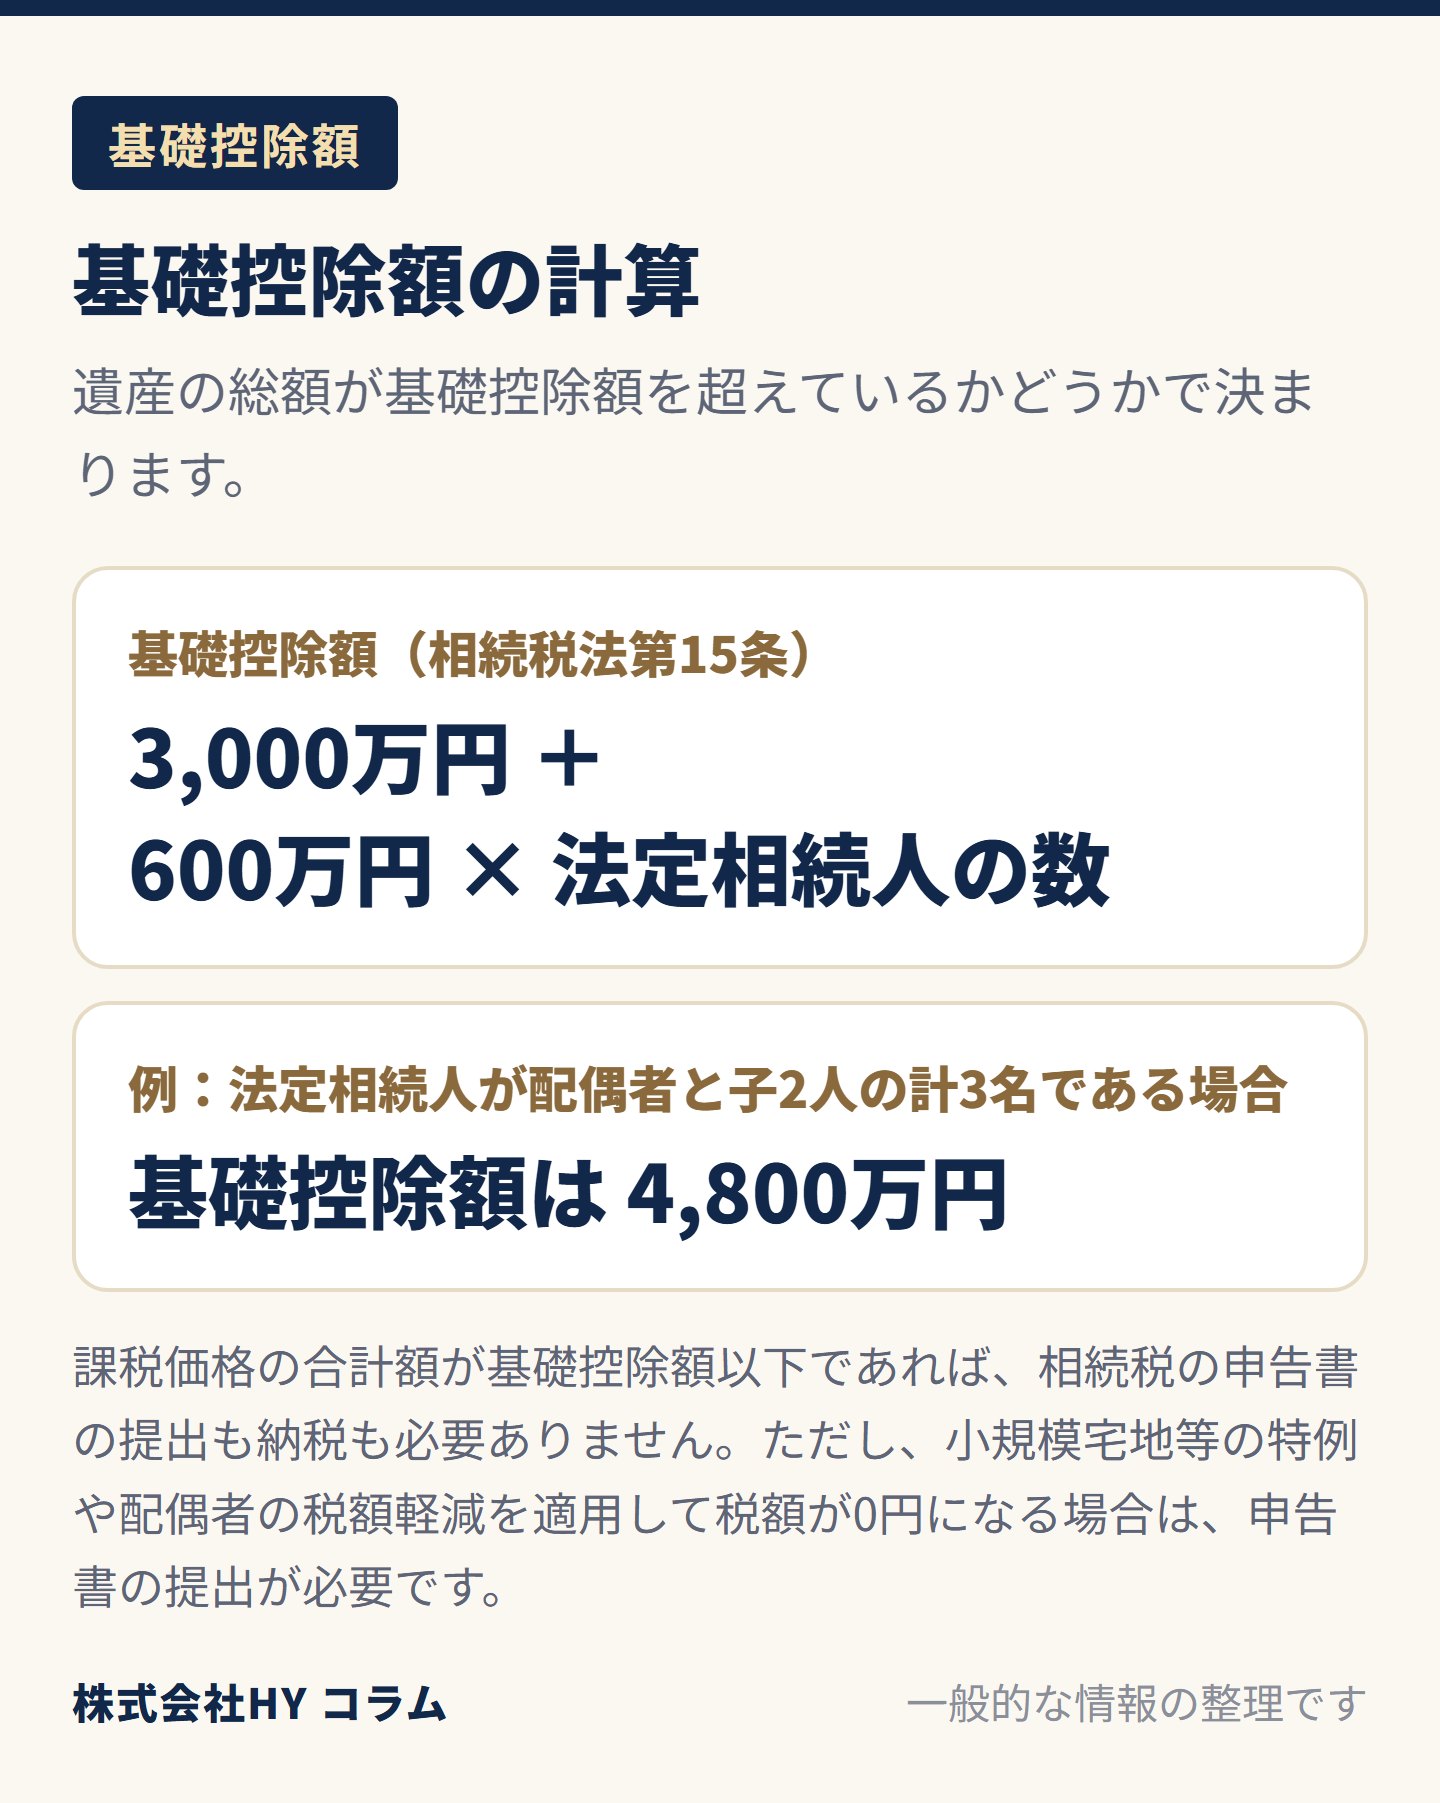
相続税の申告が必要かどうかは、遺産の総額が基礎控除額を超えているかどうかで決まります。基礎控除額は、相続税法第15条により、3,000万円と、600万円に法定相続人の数を掛けた金額との合計額と定められています。例えば法定相続人が配偶者と子2人の計3名である場合、基礎控除額は4,800万円となります。
遺産の概況を把握するために最初に着手する行動は、自宅にある通帳、不動産の権利証(登記済証・登記識別情報通知)、固定資産税の納税通知書、保険証券を1つの箱やクリアファイルに集める作業です。
初七日や四十九日の法要で親族が集まる機会に、通帳や納税通知書の場所を確認するだけでも十分な前進です。預金残高や借入金の額を1円単位で正確に計算する必要は初期の段階ではありません。「基礎控除を超える可能性があるかどうか」を大まかに把握することが、次のタスクへ進むための判断材料となります。
なぜ申告期限の半年前までに税理士へ相談すべきなのか?
税理士への相談を相続の開始を知った日から4か月以内(期限の約半年前)に行う理由は、遺産分割協議の調整期間と特例適用の検討時間を十分に確保するためです。
相続税の申告には、被相続人の出生から死亡までのすべての連続した戸籍謄本、除籍謄本、原戸籍謄本や、各金融機関の残高証明書など、膨大な公的書類の収集が伴います。これらの書類を揃える作業にも、思いのほか時間がかかります。
申告期限の間際になって相談を開始した場合、税理士側での財産調査や書類作成の日程が過密になり、節税につながる特例適用の精査に充てる時間が制約される場合があります。
早めの段階で専門家と接点を持つことで、相続人全員の意見をまとめる遺産分割協議にかけられる日程が増え、穏やかな選択肢を多く残したまま手続きを進められます。相談の準備として、まずは直近の「固定資産税・都市計画税納税通知書」を1通コピーして手元に置いておくだけでも、専門家との初回面談が円滑に進みます。
不動産の相続税評価はどのように進めるべきか?
不動産の相続税評価は、相続の開始を知った日から6か月以内を目安に、路線価や倍率方式をもとに土地・建物の形状や利用状況に応じた減価要因を反映して行います。
現金や上場株式と異なり、土地の評価額は一律ではありません。国税庁が公表する「財産評価基本通達」に基づき、路線価を基準としながら、奥行きが長い土地、不整形な土地、道路との接道状況、私道負担の有無、他人に貸している土地(貸家建付地)など、個別の事情に応じた減額補正を行います。
財産評価基本通達では、土地は宅地・田・畑・山林などの地目の別に評価し(通達7)、宅地は市街地的形態を形成する地域では路線価方式、それ以外では倍率方式で評価すると定めています(通達11)。
不動産の評価額は、適用する減額要因の判定によって差が生じる特徴があります。特に土地の上に自宅や賃貸物件が建っている場合、租税特別措置法第69条の4に規定される小規模宅地等についての相続税の課税価格の計算の特例(いわゆる小規模宅地等の特例)が適用可能かどうかの確認が不可欠です。
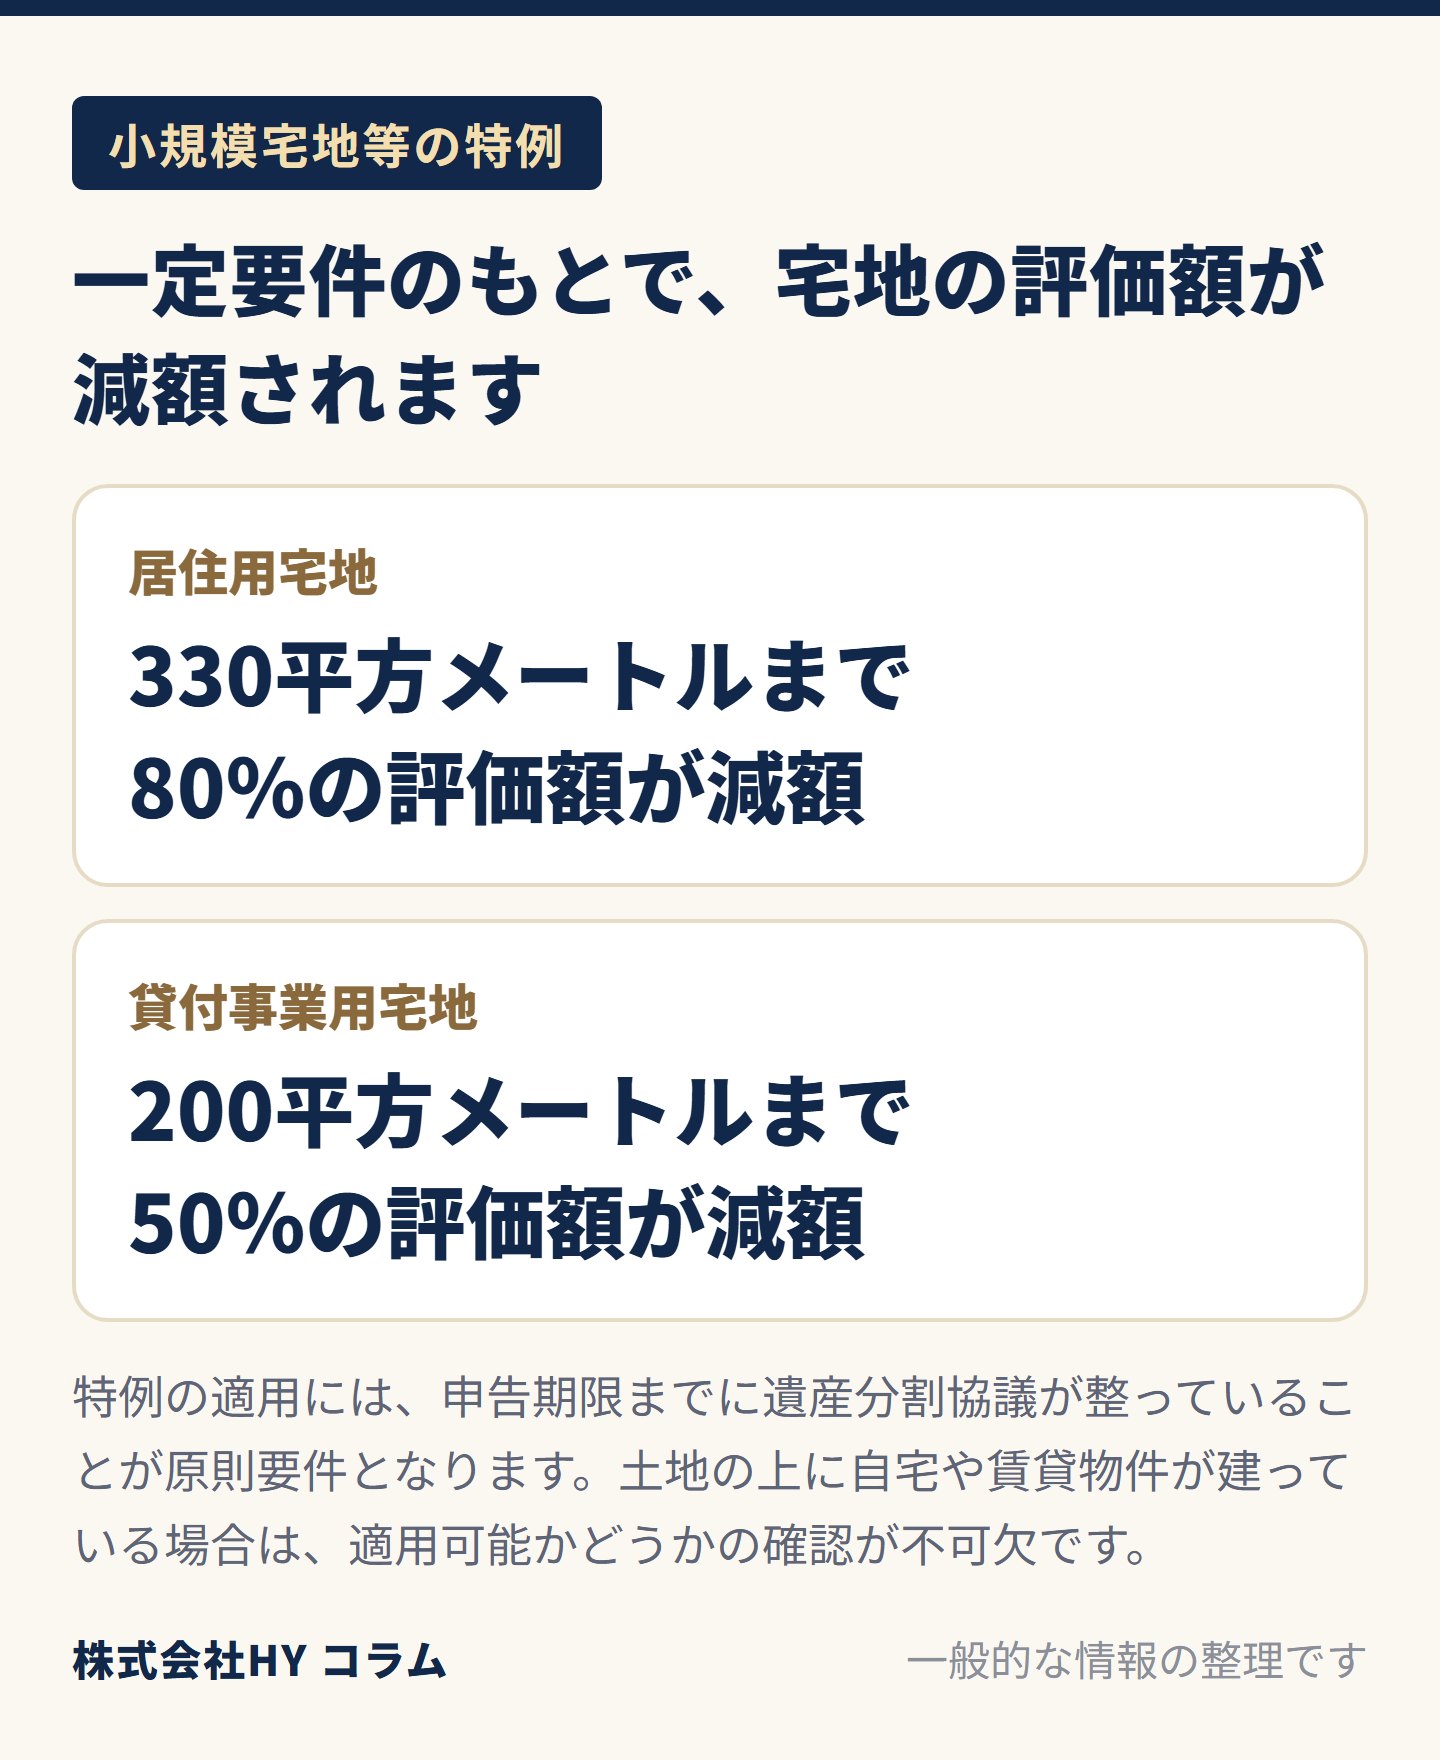
この特例を活用できると、一定要件のもとで居住用宅地は330平方メートルまで80%、貸付事業用宅地は200平方メートルまで50%の評価額が減額されます。特例の適用には申告期限までに遺産分割協議が整っていることが原則要件となるため、不動産の評価作業と並行して、誰がその不動産を相続するのかを親族間で話し合う日程を確保しておくことが大切です。
よくある質問
Q: 遺産総額が基礎控除額を下回っている場合でも相続税の申告書は税務署へ提出する必要がありますか?
A: 課税価格の合計額が基礎控除額以下であれば、相続税の申告書の提出も納税も必要ありません。ただし、小規模宅地等の特例や配偶者の税額軽減を適用して税額が0円になる場合は、申告書の提出が必要です。
Q: 申告期限までに遺産分割協議がまとまらない場合はどうなりますか?
A: 相続税法第55条に基づき、法定相続分に応じて未分割のまま各相続人が申告および納税を行います。申告時に申告期限後3年以内の分割見込書を提出しておくことで、分割成立後に特例の適用を受ける手続きが可能になります。
Q: 被相続人が亡くなった後にまず家族でできる極小の行動は何ですか?
A: 自宅に届いている最新の「固定資産税の納税通知書(課税明細書)」を探し、被相続人名義の通帳と一緒に1つのファイルに保管することから始めてください。
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※本コラムは一般的な情報提供を目的としており、個別の法律・税務判断は専門家にご相談ください。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。