年内に活用したい暦年贈与 — 110万円の基礎控除と改正後の注意点
年末年始の帰省を控え、親の資産や将来の相続について考え始める時期、暦年贈与の110万円の基礎控除を活用したいと考える人が増えます。暦年贈与の基礎控除額は年間110万円であり、12月31日までの贈与が当年分のカウントになります。
暦年贈与の基礎控除110万円とはどのような仕組みですか
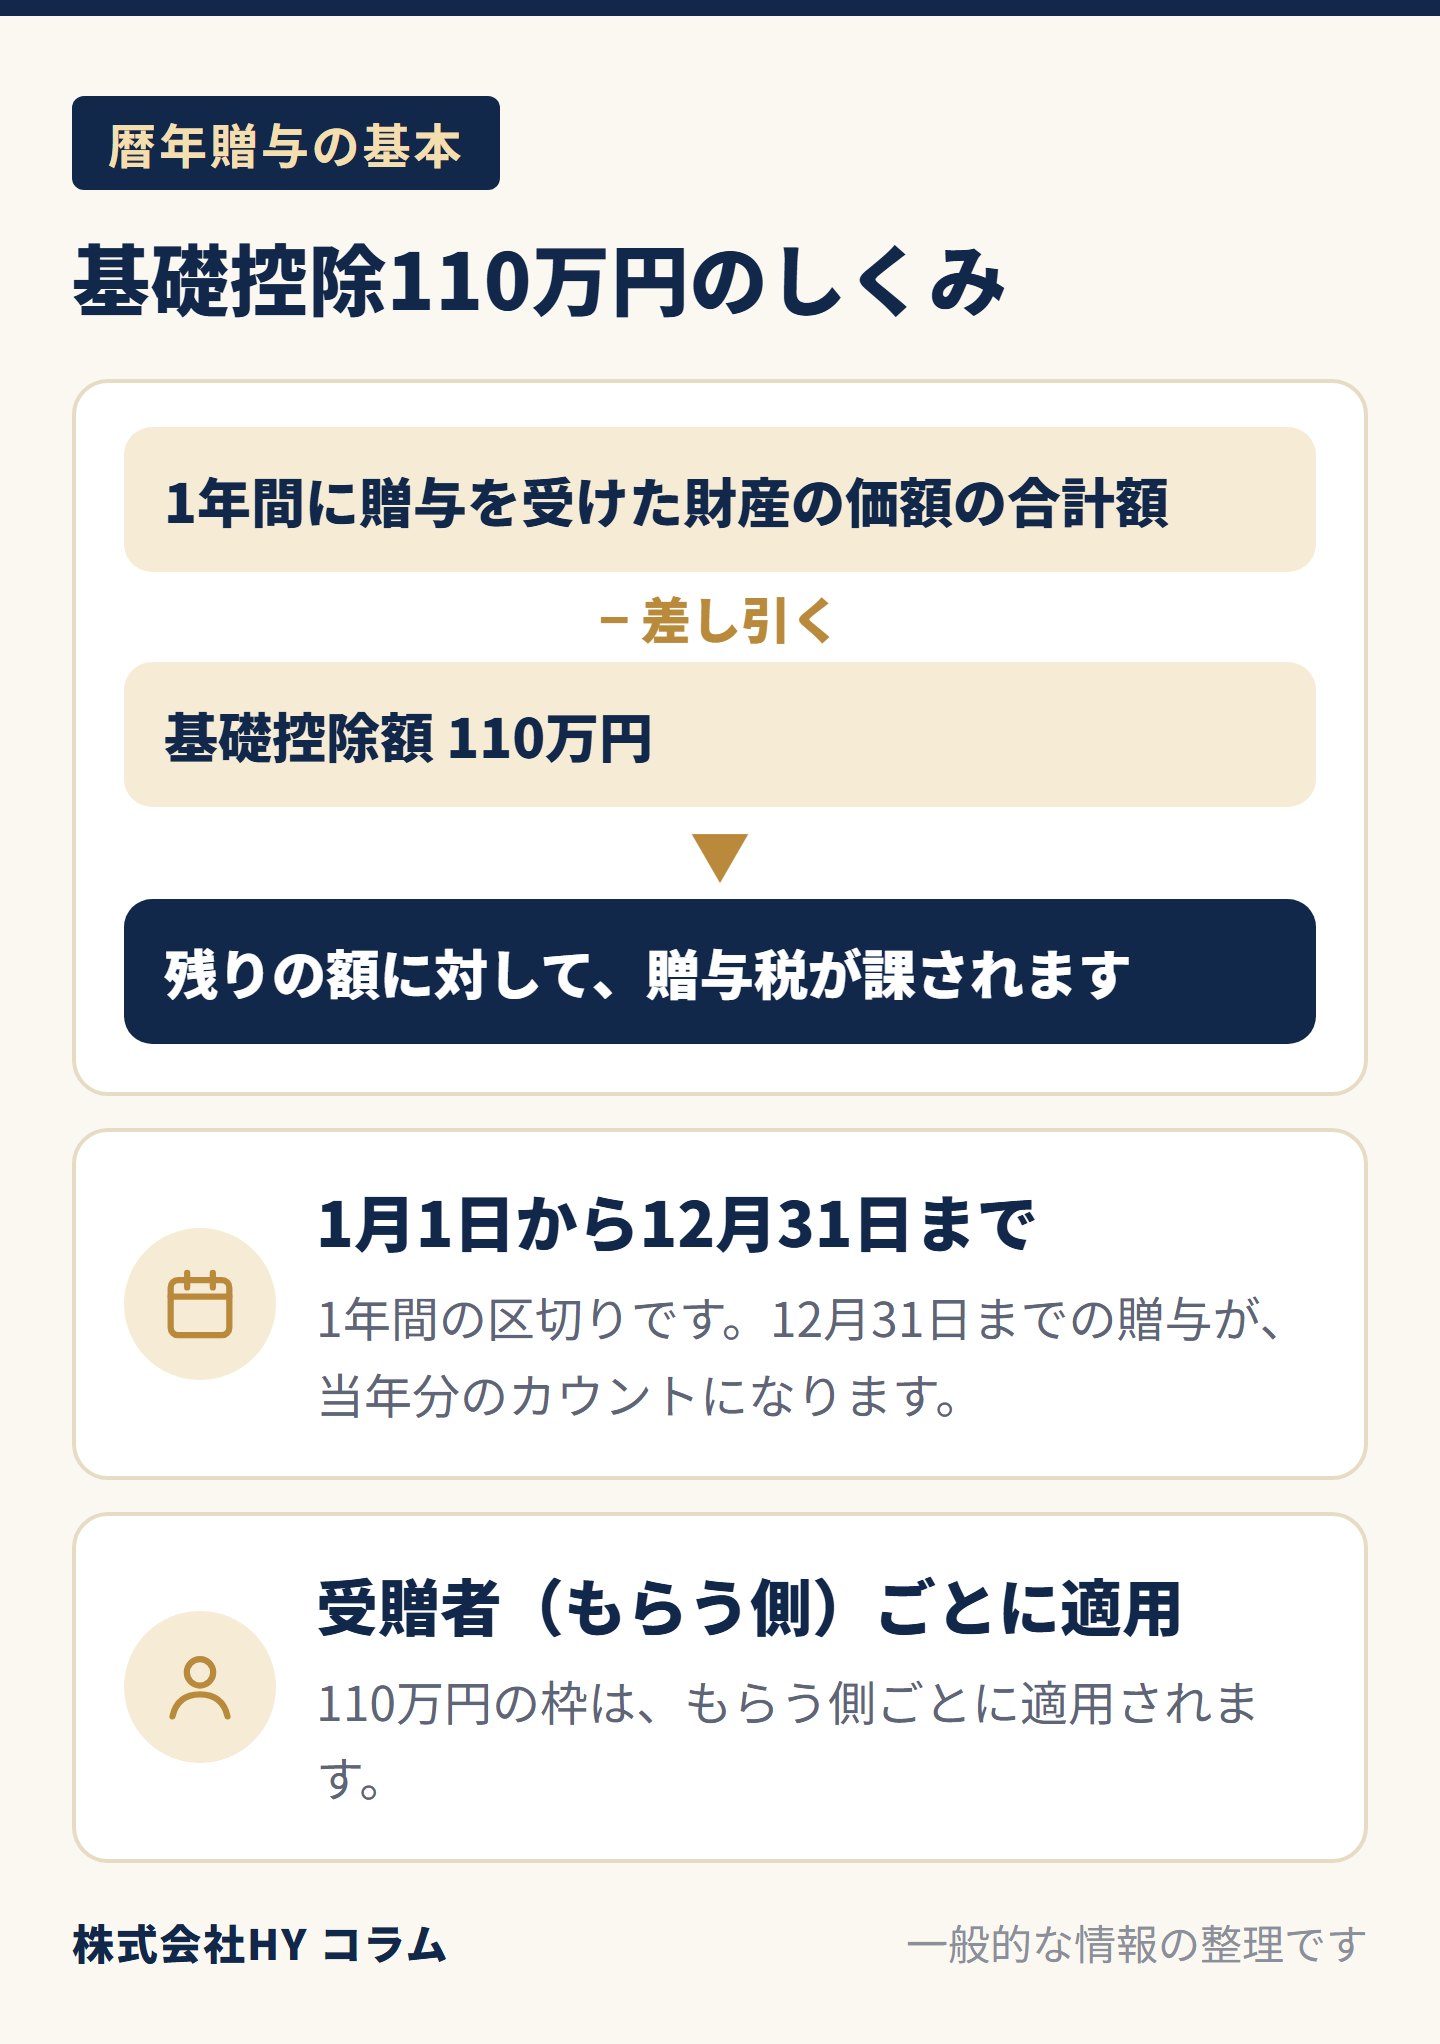
暦年贈与の基礎控除110万円とは、国税庁「No.4408 贈与税の計算と税率(暦年課税)」によると、その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計額から、基礎控除額110万円を差し引いた残りの額に対して贈与税が課される制度です。この110万円の枠は受贈者(もらう側)ごとに適用されるため、複数の人に分ければ非課税で移転できる資産総額を増やすことができます。ただし、毎年同じ時期に同じ金額を贈与し続けると「定期贈与」とみなされ、最初からまとまった金額を贈与する約束があったとして一括で課税されるリスクが生じるため注意が必要です。
2024年改正で相続前何年以内の贈与が加算対象になりますか
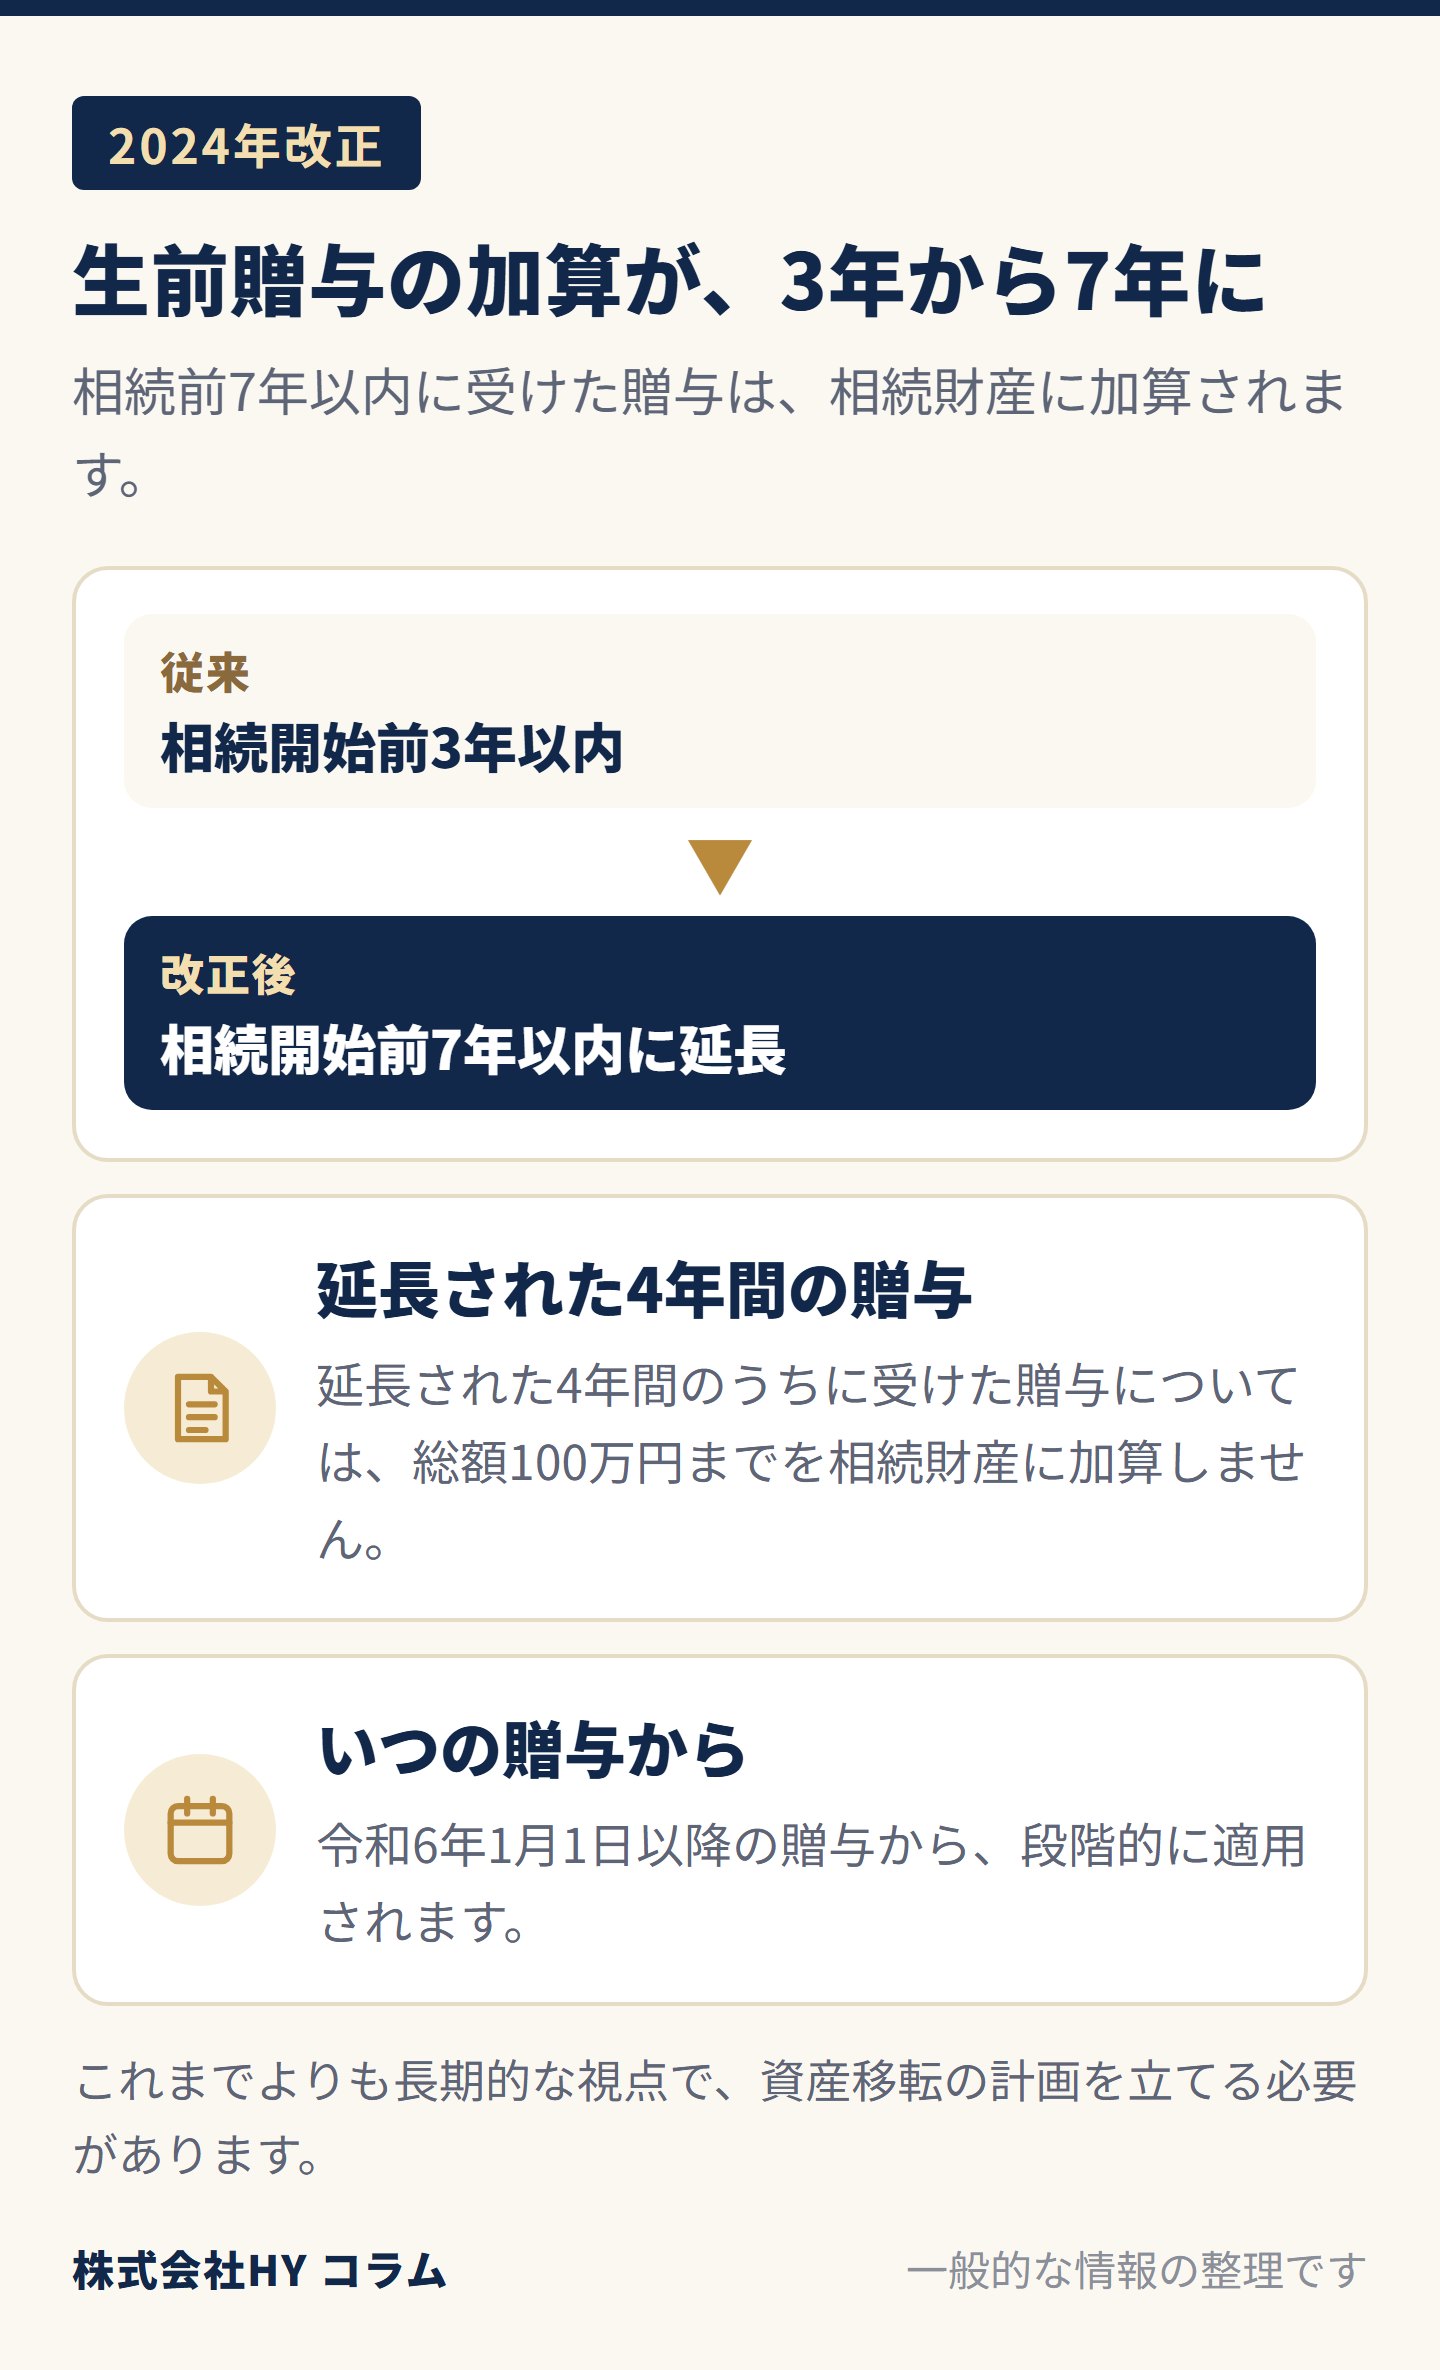
2024年改正により、相続前7年以内(従来の3年から延長)に受けた贈与は相続財産に加算されます。令和5年度税制改正により、相続開始前3年以内とされていた生前贈与加算の期間が、相続開始前7年以内に延長されました(延長された4年間のうちに受けた贈与については、総額100万円までを相続財産に加算しません)。この改正は令和6年1月1日以降の贈与から段階的に適用されるため、これまでよりも長期的な視点で資産移転の計画を立てる必要があります。
節税目的の贈与がリスクになるケースと証拠の残し方は何ですか
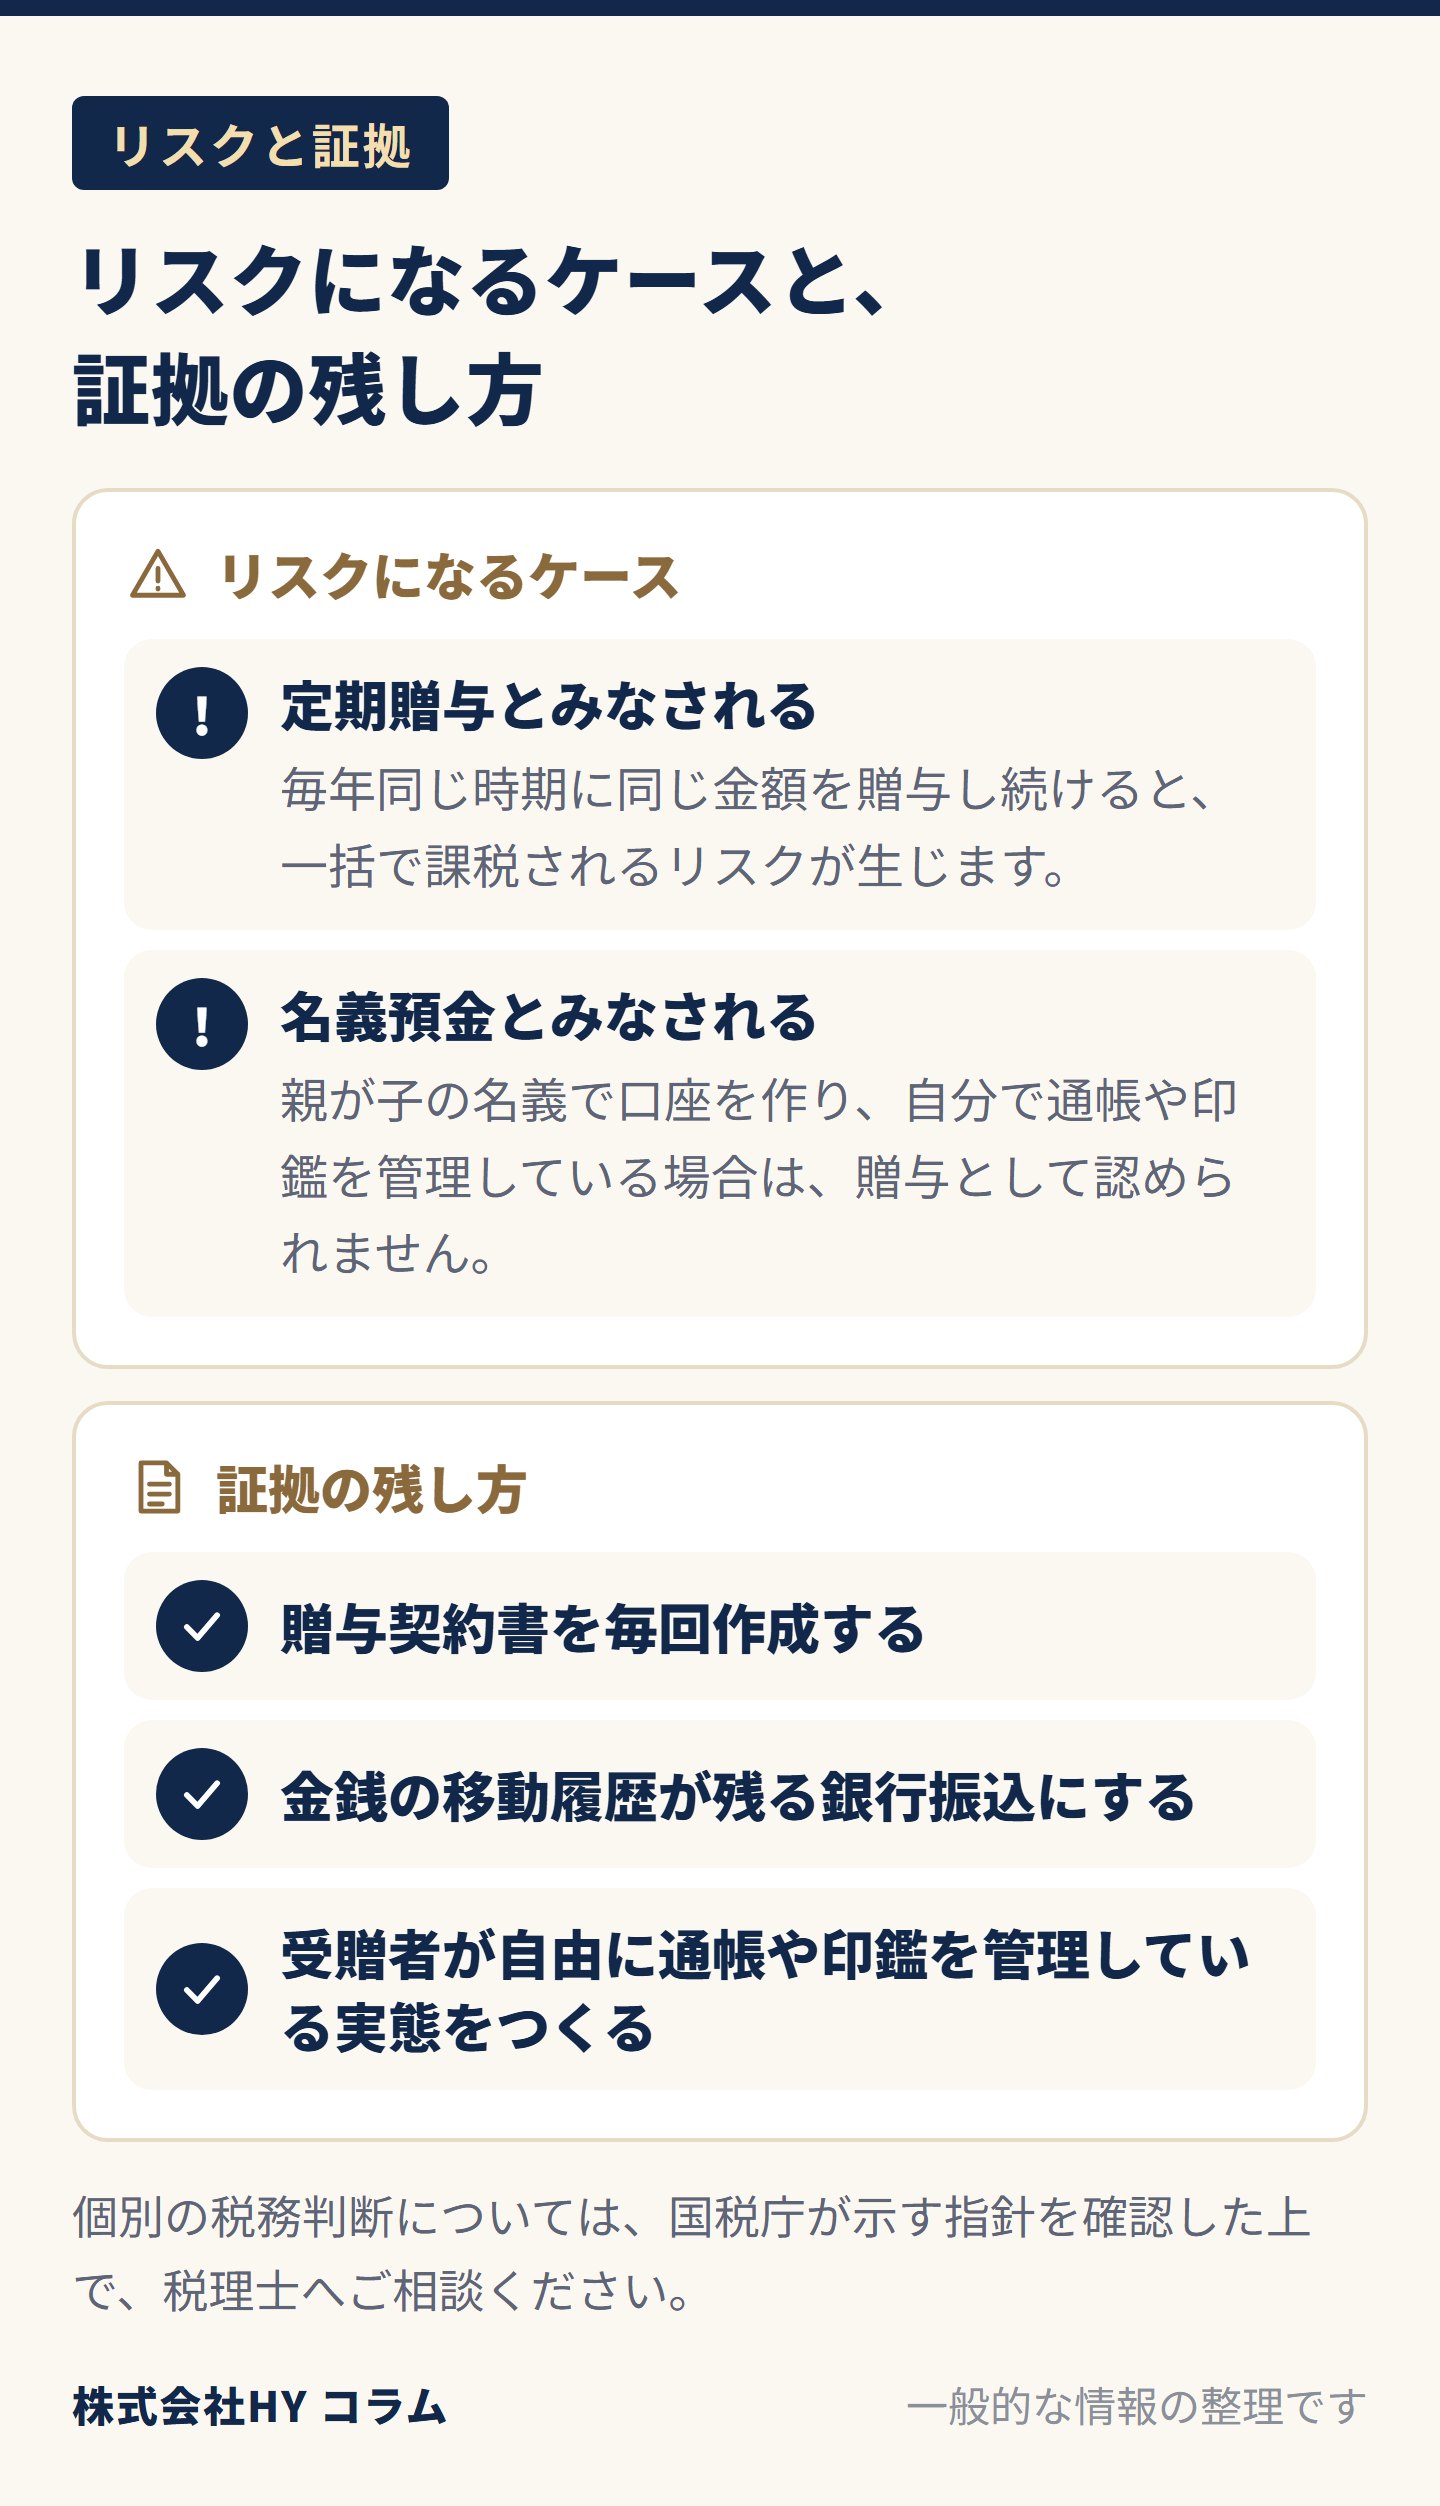
節税目的の贈与がリスクになるケースとは、名義預金とみなされたり、贈与の事実が客観的に証明できなかったりする状況を指します。親が子の名義で口座を作り、自分で通帳や印鑑を管理している「名義預金」は贈与として認められません。これを防ぐためには、贈与契約書を毎回作成し、通帳のやり取りだけでなく受贈者が自由に通帳や印鑑を管理している実態をつくることが重要です。個別の税務判断については、国税庁が示す指針を確認した上で税理士へご相談ください。
よくある質問
Q: 110万円の基礎控除のカウント期間はいつからいつまでですか
A: 1月1日から12月31日までです。
Q: 2024年の法改正で生前贈与加算は何年に延長されましたか
A: 令和5年度税制改正により、相続開始前7年以内に延長されました。
Q: 贈与の証拠として何を残せばよいですか
A: 金銭の移動履歴が残る銀行振込と、当事者間で合意した贈与契約書です。
※本コラムは一般的な情報提供を目的としており、個別の法律・税務判断は専門家にご相談ください。
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。