管理不全空家の勧告で住宅用地の特例が外れると固定資産税はどう変わりますか?
実家を相続したものの遠方に住んでいて、日常的な手入れが行き届かず、郵便物がたまり庭木が伸びた様子を見て「このままで大丈夫だろうか」と不安を覚える人は少なくありません。2023年12月13日に施行された改正空家等対策の推進に関する特別措置法では、適切な管理が行われていない空き家が管理不全空家等と判断され、市町村長から指導を受けても改善されずに勧告を受けた場合、その敷地は固定資産税の住宅用地の特例の対象から外れます。ただし、税額が特例の軽減率の分だけそのまま増えるわけではなく、負担調整措置によって増え方には上限が設けられています。本稿では、特例が外れる法律上の根拠と税額の変わり方を、条文と国土交通省の資料に沿って解説します。
管理不全空家とはどのような状態の建物を指しますか?
管理不全空家等とは、空き家が適切に管理されていないために、そのままでは特定空家等に該当するおそれのある状態にあると市町村長が認めたものを指します(空家等対策の推進に関する特別措置法第13条第1項)。国土交通省のガイドラインは、判断の参考となる状態の例として、外壁上部の外装材や屋根ふき材の破損、立木の大枝の剪定がなされておらず折れや腐朽が認められる状態などを挙げています。所有者が「自分なりに管理しているつもり」であっても、建物や敷地の状態によっては、市町村長から指導を受けることがあります。人が住んでいないという事実だけで該当するわけではなく、建物や敷地の状態が総合的に判断されます。
勧告を受けると住宅用地の特例が外れるのはなぜですか?
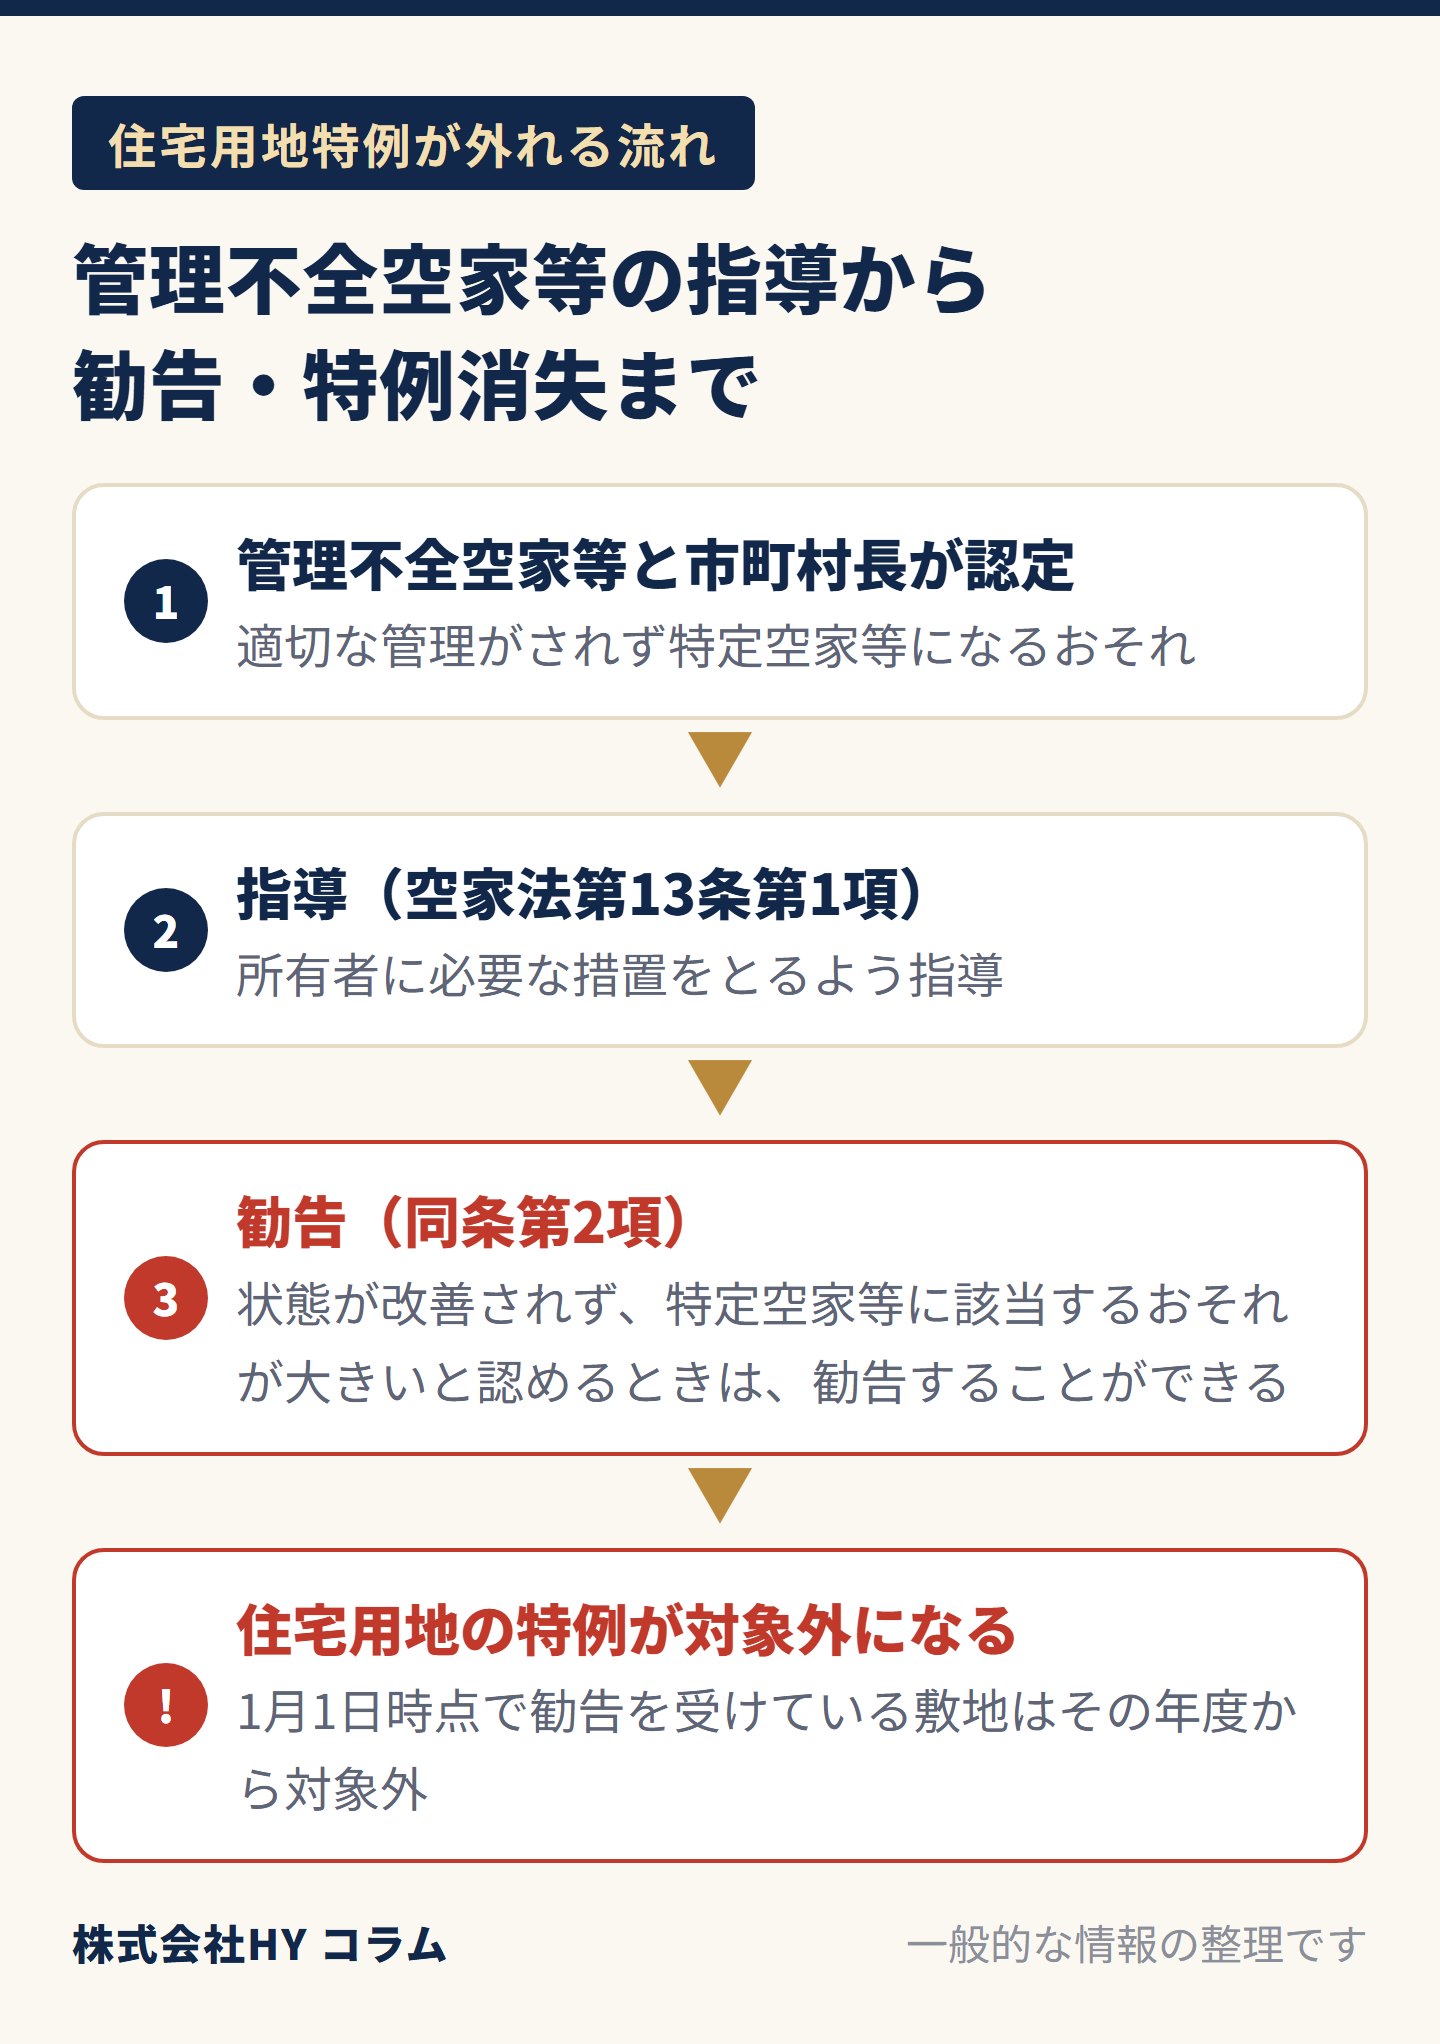
市町村長は、管理不全空家等の所有者等に対して必要な措置をとるよう指導することができ(空家等対策の推進に関する特別措置法第13条第1項)、それでも状態が改善されず、そのままでは特定空家等に該当するおそれが大きいと認めるときは、修繕や立木竹の伐採などの具体的な措置を勧告することができます(同条第2項)。地方税法第349条の3の2第1項は、住宅用地の範囲から、この勧告がされた管理不全空家等の敷地を除いています。そのため、勧告を受けると、その敷地は住宅用地の特例の対象になりません。国土交通省の資料も、勧告を受けた管理不全空家の敷地は住宅用地特例の適用対象から除外されると示しています。
除外される特例は、固定資産税の課税標準を、住宅1戸あたり200㎡までの小規模住宅用地の部分で価格の6分の1、それを超える一般住宅用地の部分で3分の1にするものです(地方税法第349条の3の2第1項・第2項)。固定資産税は毎年1月1日(賦課期日)の状況で課税されるため(同法第359条)、1月1日の時点で勧告を受けている敷地は、その年度の固定資産税から特例の対象外となります。その後、必要な措置が講じられて勧告が撤回された場合、住宅用地特例の要件を満たす敷地は、再び特例の対象になります(国土交通省ガイドライン)。
特例が外れると、固定資産税は実際にどう変わりますか?
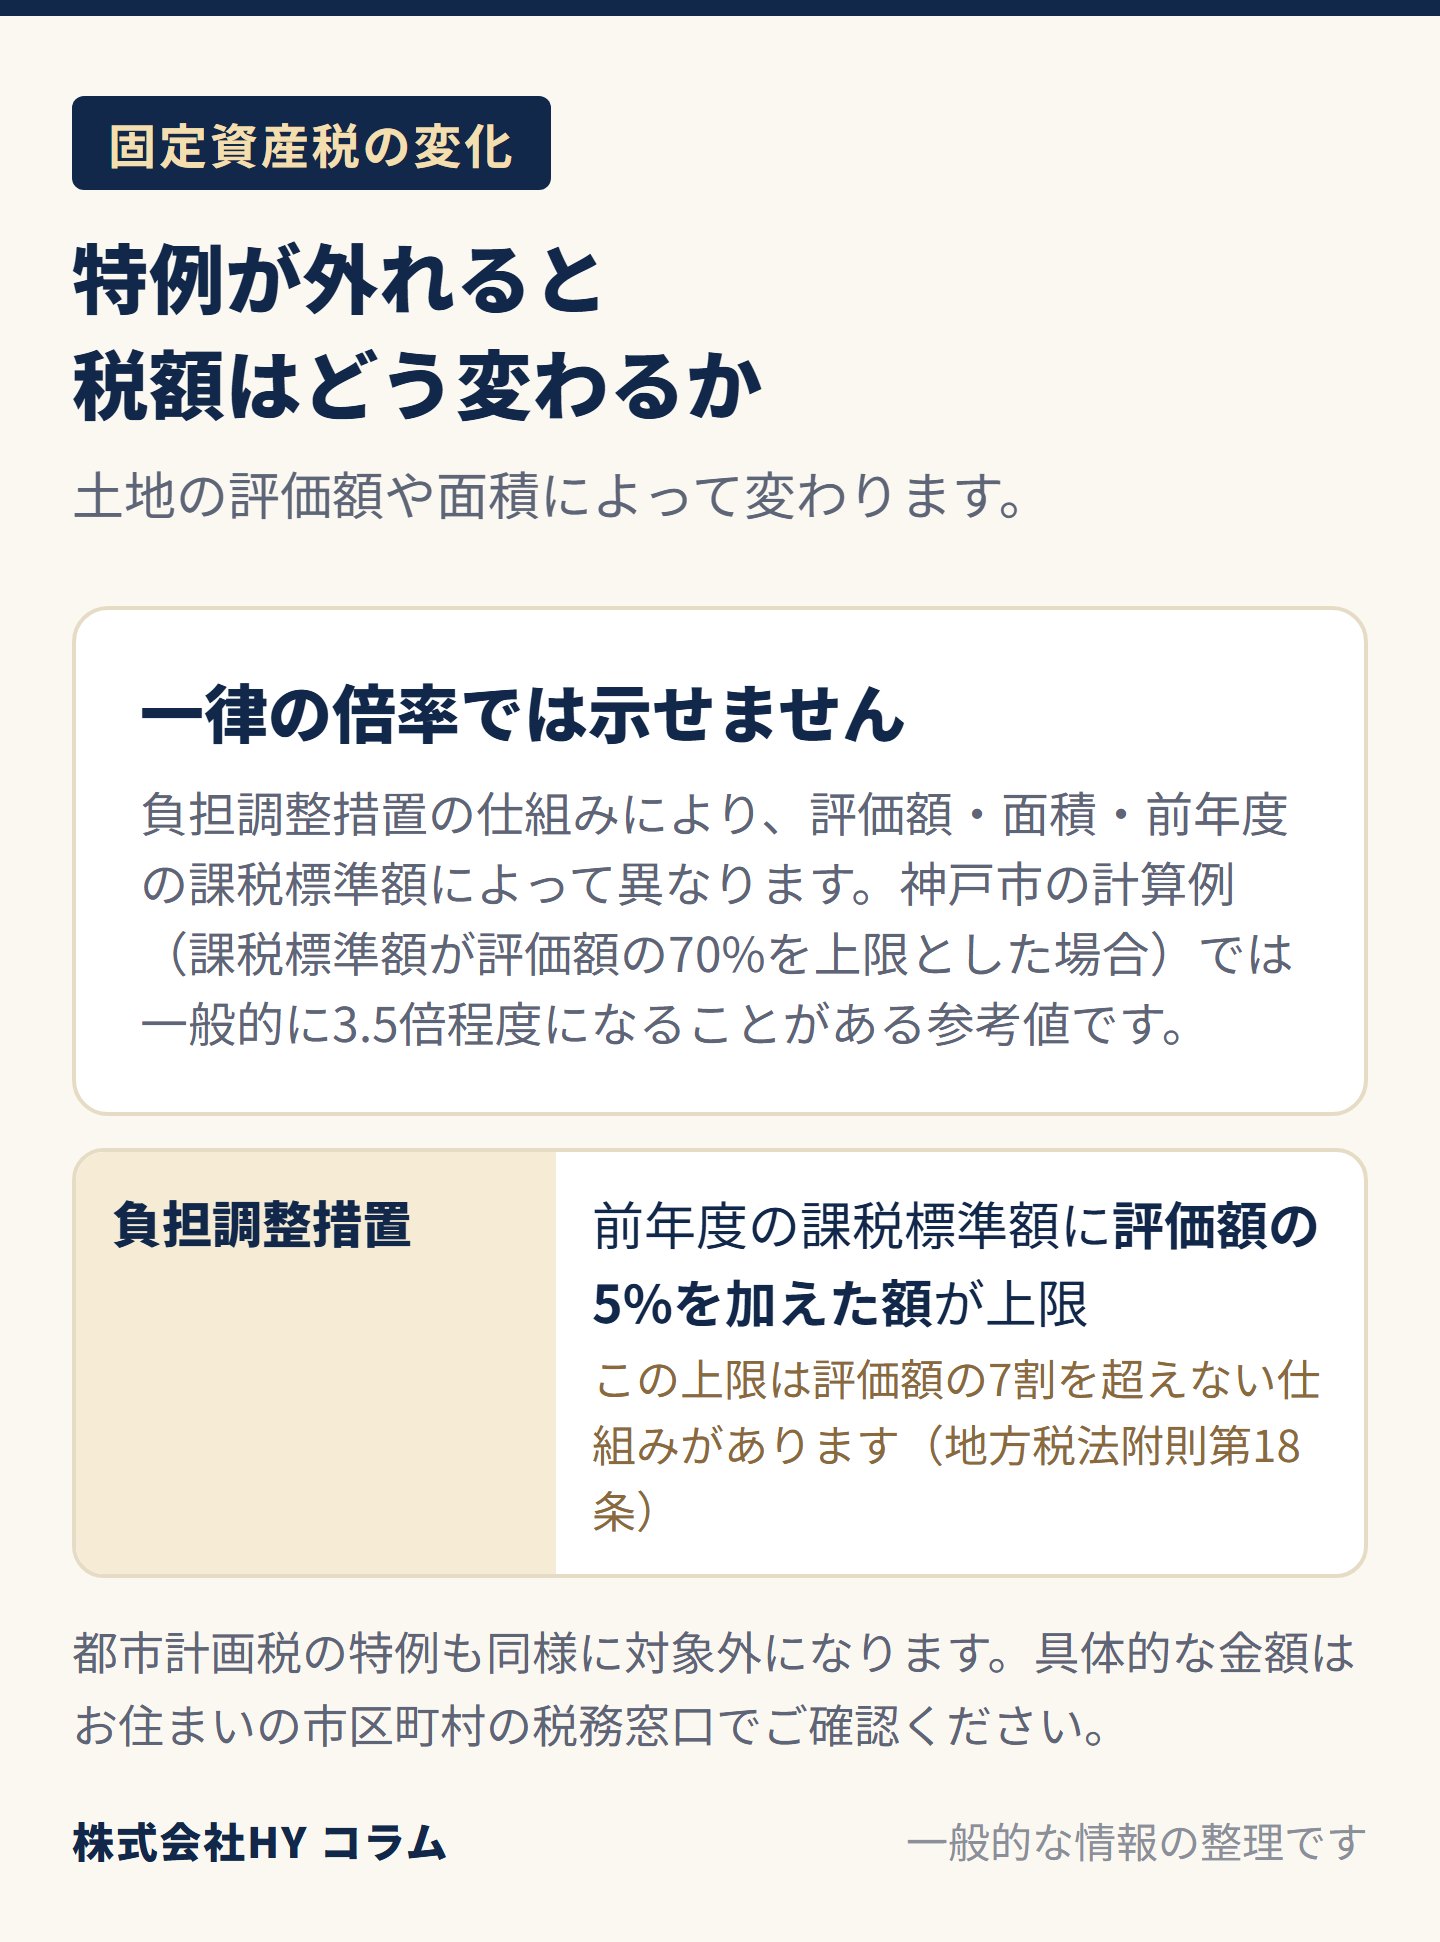
特例による軽減がなくなるため、土地の固定資産税は増えます。ただし、軽減率の分がそのまま上乗せされるわけではありません。土地の固定資産税には負担調整措置があり、課税標準額は、前年度の課税標準額に評価額の5%を加えた額を上限として引き上げられ、評価額の7割を超えない仕組みです(地方税法附則第18条)。
神戸市は、特例が解除された場合の土地の固定資産税は一般的に3.5倍程度になると案内しています。この計算例は、課税標準額の上限を評価額の70%として行われたものです。実際の増え方は、土地の評価額や面積、年度ごとの負担調整によって異なります。住宅用地の特例が外れると、固定資産税とあわせて都市計画税の特例も対象外になりますので(地方税法第702条の3)、金額はお住まいの市区町村の税務の窓口でご確認ください。
固定資産税の増加を避けるためにどのような対策をとればよいですか?
勧告を受ける前の段階で、定期的な見回りや草むしり、立木の剪定、傷んだ箇所の修繕を行い、建物と敷地の状態を保つことが有効です。遠方に住んでいて頻繁な管理が難しい場合は、空き家管理サービスを利用して、定期的な換気や清掃を委託する選択肢もあります。すべてを一度に整えようと気負う必要はなく、まずは帰省の夕食のあとに家族で「この家、これからどうしようか」と一言だけ言ってみることから始めてみてください。その場で具体的な結論を出す必要はなく、まずは現状を共有することが穏やかな解決への第一歩となります。
よくある質問
Q: 実家に誰も住んでいなければ、すぐに管理不全空家等になりますか?
A: 人が住んでいないという事実だけでは該当しません。適切な管理が行われていないために、そのままでは特定空家等になるおそれのある状態かどうかで、市町村長が判断します。管理不全空家等と認められても、すぐに特例が外れるわけではなく、まず指導があり、それでも改善されない場合に勧告がされます。
Q: 住宅用地の特例が外れるのは、いつの固定資産税からですか?
A: 毎年1月1日(賦課期日)の時点で、管理不全空家等として勧告を受けている敷地が、その年度の固定資産税から特例の対象外になります(地方税法第349条の3の2・第359条)。勧告が撤回された場合、特例の要件を満たす敷地は再び対象になります。
Q: 特例が外れると、固定資産税は何倍になりますか?
A: 一律の倍率では示せません。負担調整措置があり、土地の評価額や面積などによって変わります。神戸市は、評価額の70%を課税標準額の上限とした計算例で、一般的に3.5倍程度になると案内しています。具体的な金額は、市区町村の税務の窓口でご確認ください。
Q: 自分で管理できない場合はどうすればよいですか?
A: お住まいの自治体の空き家相談窓口や、不動産の専門家に相談し、管理委託や活用・処分の選択肢を検討することができます。税務や登記の手続きが関わる場合は、税理士・司法書士などの専門家をご紹介します。
出典
- 空家等対策の推進に関する特別措置法 第13条(e-Gov法令検索)https://laws.e-gov.go.jp/law/426AC1000000127
- 地方税法 第349条の3の2・第359条・附則第18条(e-Gov法令検索)https://laws.e-gov.go.jp/law/325AC0000000226
- 国土交通省「管理不全空家等及び特定空家等に対する措置に関する適切な実施を図るために必要な指針(ガイドライン)」https://www.mlit.go.jp/jutakukentiku/house/content/002019841.pdf
- 国土交通省「固定資産税等の住宅用地特例に係る空き家対策上の措置」https://www.mlit.go.jp/jutakukentiku/house/content/002019834.pdf
- 国土交通省「空家等対策の推進に関する特別措置法の一部を改正する法律(令和5年法律第50号)について」https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000138.html
- 神戸市「空き家の敷地にかかる固定資産税」https://www.city.kobe.lg.jp/a03858/kurashi/tax/kotei/akiya.html
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP®認定者/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※個別の判断は、税理士・司法書士などの専門家にご相談ください。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。