固定資産税の納税通知書が届いたら確認すべき3つのポイントは何ですか?
固定資産税の納税通知書が毎年春先に届いたとき、金額だけを見て納付の準備を済ませていないでしょうか。納税通知書が届いたら確認したいポイントは、①課税明細書の地目・面積などの記載、②住宅用地の特例の適用、③3年ごとの評価替えの影響、の3つです。固定資産税は、毎年1月1日(賦課期日)現在の所有者に課される税金で、評価額は総務大臣が定める固定資産評価基準にもとづいて決まります。課税の内容に疑問があるときは、地方税法に、価格への不服を申し出る制度(審査の申出)が定められています。ここでは、通知書を見てすぐに確認できるよう、チェックの順にポイントを解説します。
課税明細書の地目や面積に誤りはありませんか?
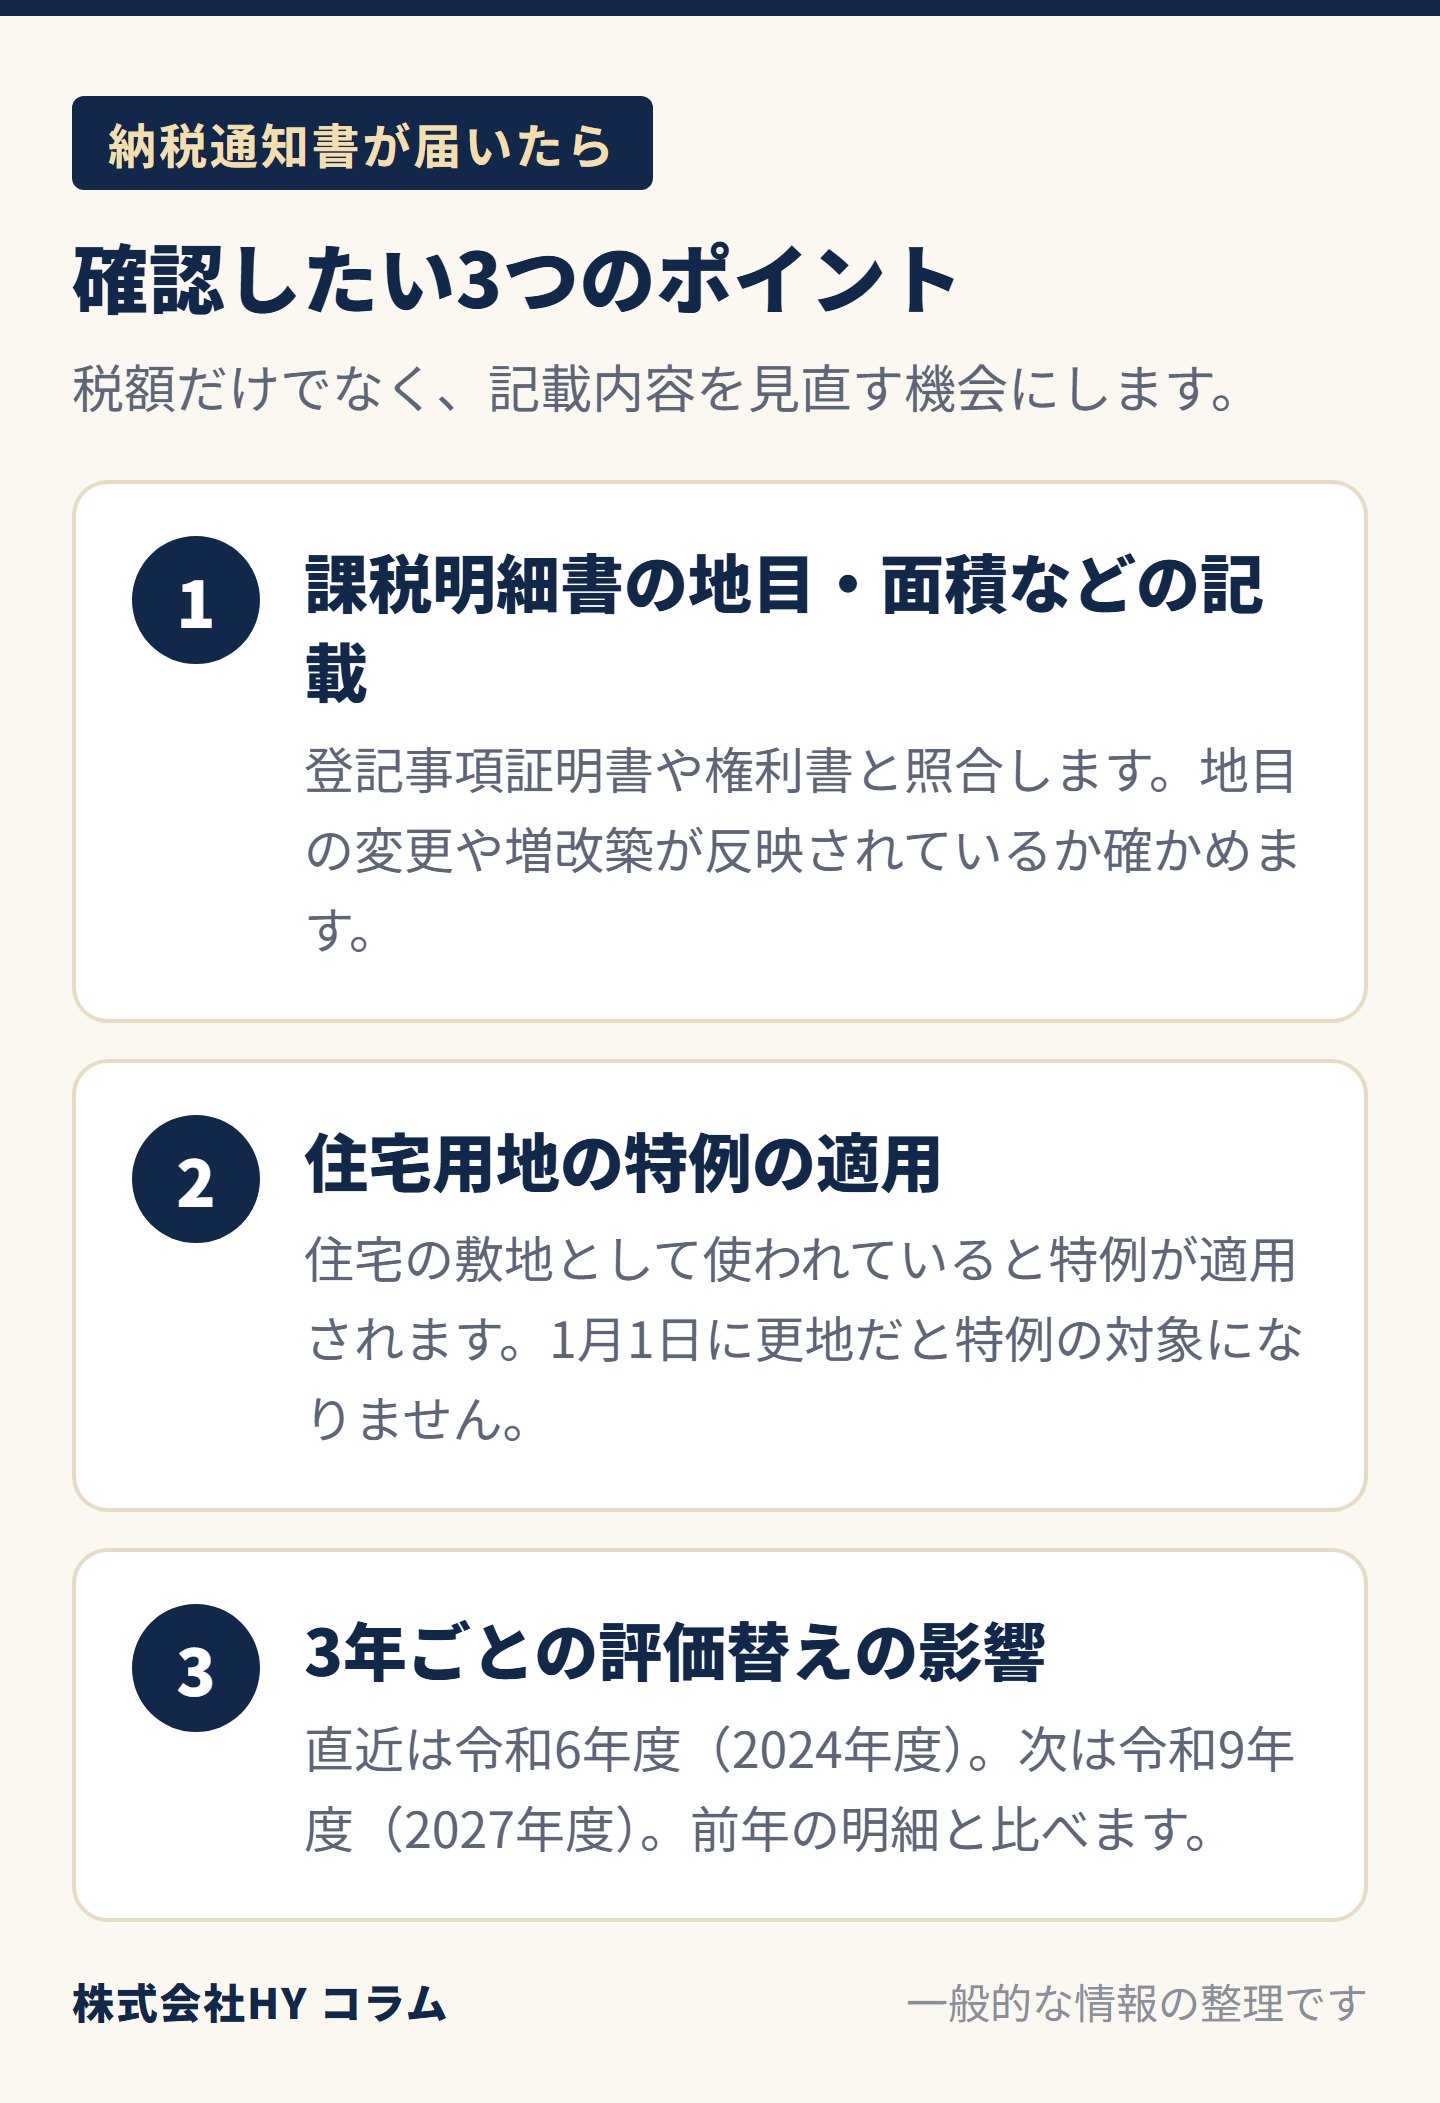
地目や床面積などの記載は評価額に直接影響するため、納税通知書が届いたら最初に確認したいポイントです。
納税通知書には課税明細書が同封されており、土地の所在(地番)や地目、地積、家屋の種類や床面積、評価額などが記載されています。横浜市の例では、課税明細書は納税通知書とともに例年4月上旬に送付されます(地方税法第364条第9項は、納税通知書と課税明細書を遅くとも納期限の10日前までに交付すると定めています)。
確認のめやすは次のとおりです。
- 土地:地番や面積が、手元の登記事項証明書や権利関係の書類と合っているか。地目が実際の利用状況(宅地、畑、山林など)と合っているか
- 家屋:増改築や取り壊しがあった場合、その内容が床面積や構造に反映されているか
固定資産税の評価では、地目は登記簿の記載だけでなく、土地の現況をもとに認定されるのが一般的です(自治体の評価要領の例)。そのため、登記簿上の地目と課税上の地目が異なる場合があります。現況が変わっているのに課税上の地目が以前のままだと、実態と合わない課税になっている可能性があります。
自分の土地や家屋の価格が適正かを調べたいときは、縦覧制度を使えます。地方税法第416条により、市町村は毎年4月1日から4月20日または最初の納期限の日のいずれか遅い日以後の日まで、同じ市町村内の他の土地・家屋の価格と比べられる帳簿を縦覧に供します。横浜市の2026年度の縦覧期間は4月1日から4月30日まで(土・日・祝日を除く)で、資産のある区の区役所税務課で行われました。
記載に疑問があるときは、市区町村の税務課など固定資産税の窓口に、まず確認を依頼します。
住宅用地の特例は正しく受けていますか?
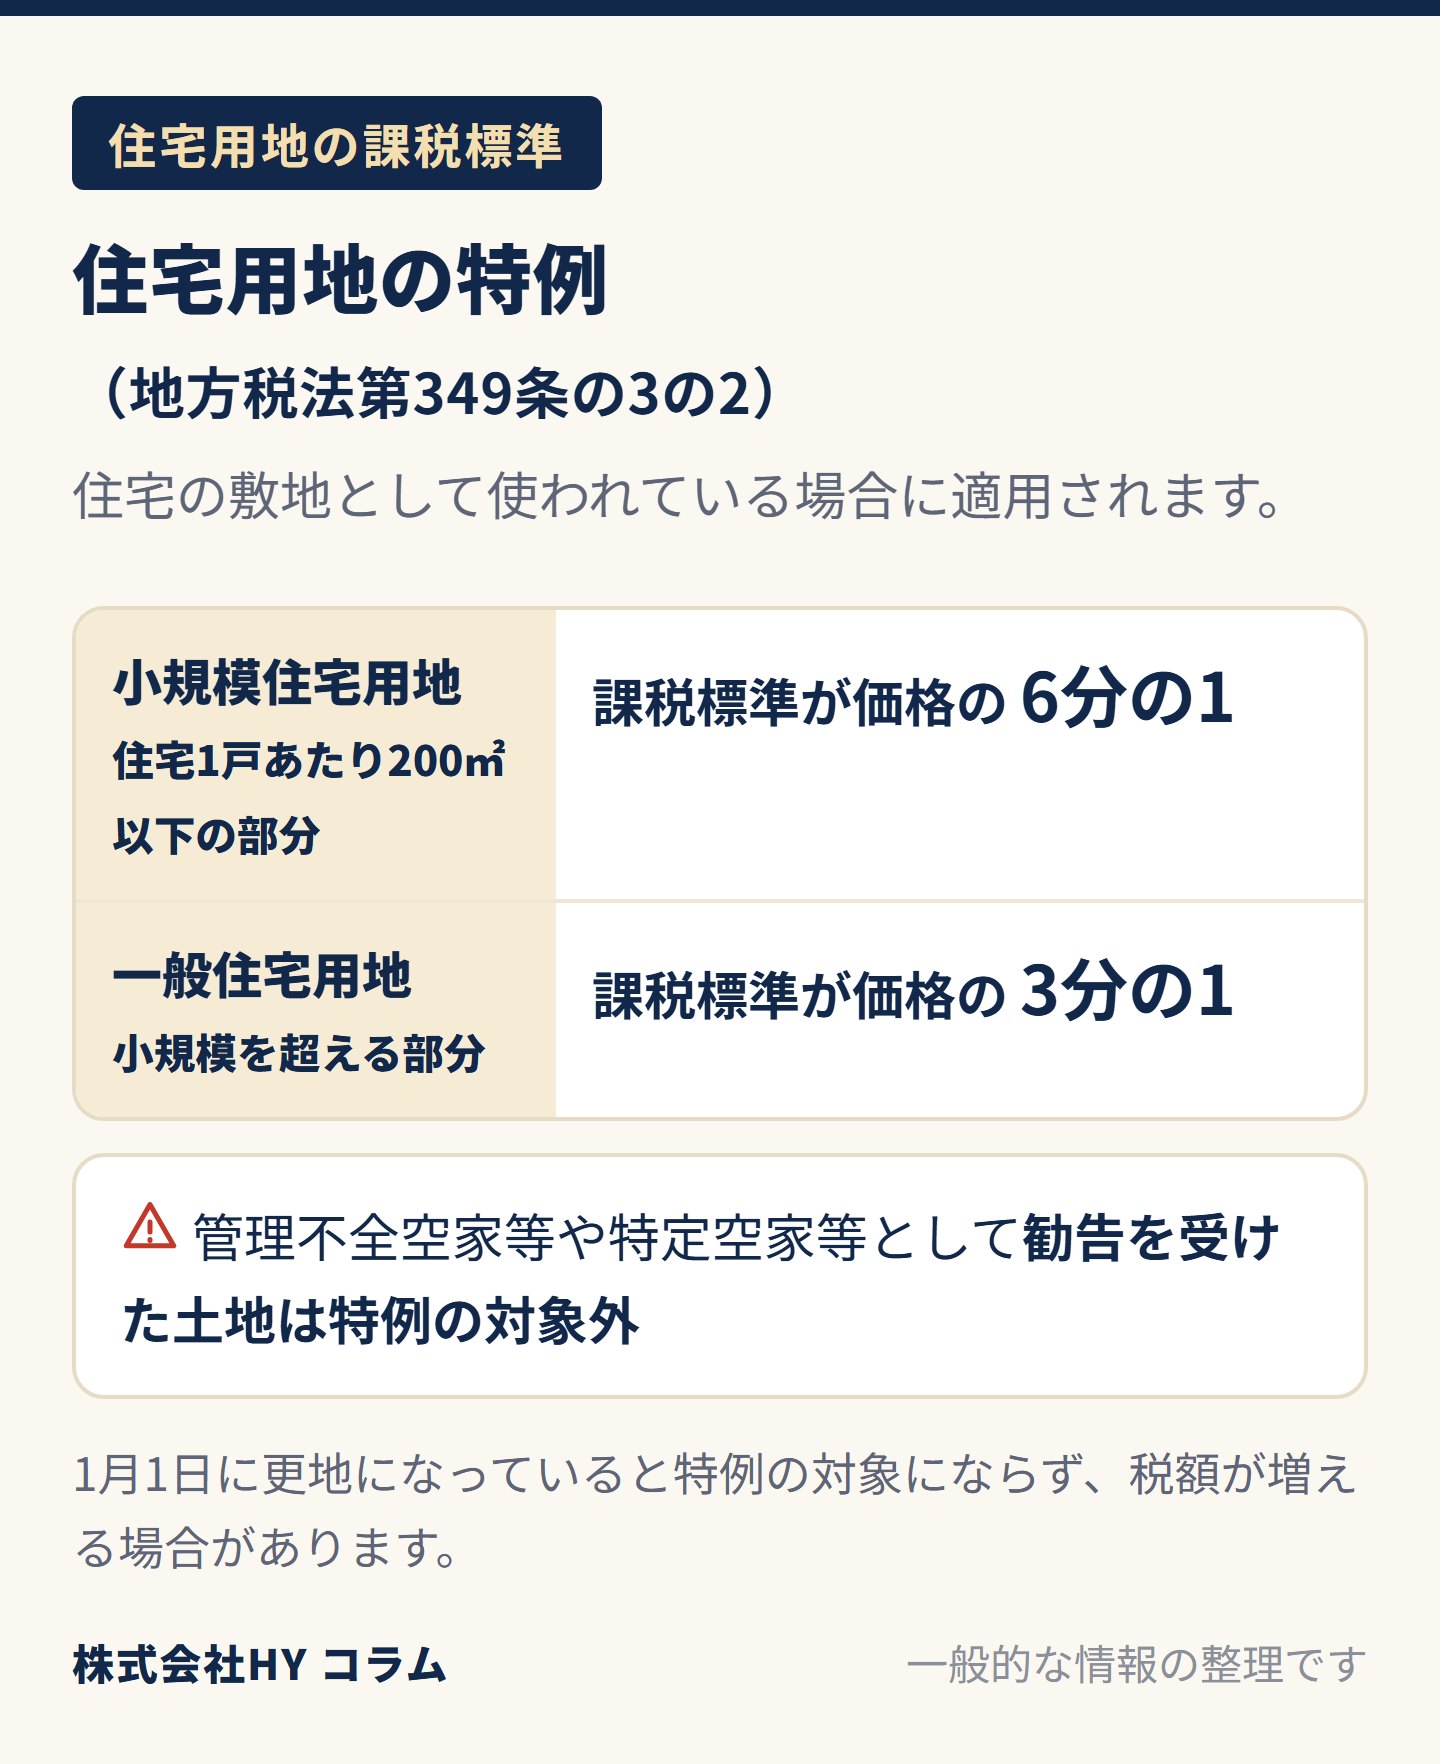
住宅用地の特例は、土地の固定資産税の負担を大きく左右するため、適用されているかどうかの確認が欠かせません。
地方税法第349条の3の2は、住宅の敷地として使われている土地(住宅用地)について、課税標準を軽減すると定めています。総務省の資料によると、軽減の内容は次のとおりです。
- 小規模住宅用地(住宅1戸あたり200平方メートルまでの部分):課税標準が価格の6分の1
- 一般住宅用地(小規模住宅用地を超える部分):課税標準が価格の3分の1
ただし、この特例は住宅の敷地として使われていることが前提です。賦課期日である1月1日に建物がなく更地になっていると、特例の対象にならず、税額が大きく増えることがあります。更地にした翌年の通知書で税額が急に増えている場合は、この点が影響している可能性があります。
また、市区町村長から勧告を受けた管理不全空家等と特定空家等の敷地は、住宅用地の特例の対象から除かれます(地方税法第349条の3の2第1項)。管理不全空家等の勧告は、2023年12月13日に施行された空家等対策の推進に関する特別措置法の改正で加わった仕組みです。空き家を所有している場合は、課税明細書の住宅用地の区分も見ておくと、変化に気づきやすくなります。
3年ごとの評価替えの影響はどのように反映されていますか?
評価替えの影響を確認すると、税額が変わった理由を整理しやすくなります。
土地と家屋の評価は、3年ごとの基準年度に見直されます(地方税法第341条第6号、総務省『固定資産税の概要』)。直近の評価替えは令和6年度(2024年度)、次回は令和9年度(2027年度)です。基準年度の次の2年間は、原則として基準年度の価格が据え置かれます(同法第349条第2項・第3項)。ただし、地目の変換や家屋の改築・損壊といった特別の事情があれば、据え置き期間中でも価格が見直されることがあります。
評価替えの年には、地価の動向などを踏まえて評価額が改められるため、前年と同じ額になるとは限りません。土地については、評価額が大きく上がった場合に税負担が急に増えないよう、段階的に調整する負担調整措置が設けられています。通知書の明細を前年のものと見比べて、どの項目が変わったのかを確かめることが大切です。
よくある質問
Q: 固定資産税の納税通知書はいつ頃届きますか?
A: 自治体によって異なります。横浜市では、例年4月上旬に納税通知書が送付されます。地方税法は、納税通知書を遅くとも納期限の10日前までに交付することを定めています。
Q: 記載されている床面積や地目に誤りを見つけた場合はどうすればよいですか?
A: 市区町村の税務課など、固定資産税の窓口に連絡し、実態との相違について確認を依頼します。東京23区内の固定資産税は、東京都(都税事務所)が窓口になります。
Q: 評価額や税額に納得がいかない場合の相談先はどこですか?
A: 課税台帳に登録された価格への不服は、固定資産評価審査委員会に文書で審査の申出ができます。申出ができる期間は、地方税法第432条第1項により、縦覧の公示の日から納税通知書の交付を受けた日後3か月を経過する日までです。横浜市は、納税通知書を受け取った日の翌日から3か月以内と案内しています。価格以外の不服(課税の誤りなど)は、市区町村長への審査請求の対象になります。
出典
- 総務省『固定資産税の概要』 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html
- 総務省『固定資産税』 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_15.html
- e-Gov法令検索『地方税法』(第341条第6号、第349条、第349条の3の2、第359条、第364条第9項、第416条、第432条) https://laws.e-gov.go.jp/law/325AC0000000226
- e-Gov法令検索『空家等対策の推進に関する特別措置法』(第2条第2項、第13条) https://laws.e-gov.go.jp/law/426AC1000000127
- 横浜市『縦覧帳簿の縦覧と審査の申出』 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/juuranmoushide.html
- 横浜市『固定資産税・都市計画税の課税明細書をご覧下さい!』 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/kazeimeisai-check.html
- 横浜市『固定資産税(土地・家屋)・都市計画税(概要)』 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/gaiyou.html
- 国土交通省『固定資産税等の住宅用地特例に係る空き家対策上の措置』 https://www.mlit.go.jp/jutakukentiku/house/content/001712029.pdf
- 厚木市『土地評価の取扱要領(第1節 通則)』(地目の認定の考え方の例) https://www.city.atsugi.kanagawa.jp/material/files/group/14/01.pdf
(情報は2026年10月時点の公表内容にもとづきます。)
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP®認定者/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※本コラムは一般的な情報提供を目的としています。税務の手続は当社では行わず、必要に応じて専門家をご紹介します。個別の判断は、税理士・司法書士などの専門家にご相談ください。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。