相続した不動産を売った翌年の確定申告 — 譲渡所得の計算と必要書類
相続した不動産を売却した翌年の確定申告は、原則として2月16日から3月15日までに行い(期限の日が土日などの場合は翌平日)、被相続人が取得したときの価格と取得時期を引き継いで譲渡所得を計算するが、古い売買契約書が見つからず売却価格の5%の概算取得費を使うと、実際の取得費が5%を上回る場合に税負担が増える。
相続した不動産の売却で発生する譲渡所得とは何か?
相続した不動産の売却で発生する譲渡所得とは、不動産を売った代金から、取得費と売却にかかった費用(譲渡費用)を差し引いた利益のことである。
所得税法第33条は、譲渡所得を資産の譲渡による所得と定め、その金額を、総収入金額から取得費と譲渡費用の合計額を差し引き、特別控除額があればさらに差し引いて計算すると定めている。
実家を相続して売却したものの、翌年の確定申告でどのような計算が必要なのか不安に感じている人が増えている。こうした状況は相続した不動産の売却後によくあることであり、特別な事情ではない。
相続した不動産を売却したとき、売却代金がそのまま手元に残るわけではなく、利益に対して所得税および復興特別所得税、住民税が課される。
相続で取得した資産は、被相続人が引き続き所有していたものとみなして計算する(所得税法第60条第1項)。そのため、取得費は被相続人が購入や建築に要した金額を引き継ぎ、所有期間も被相続人の取得時から数える。
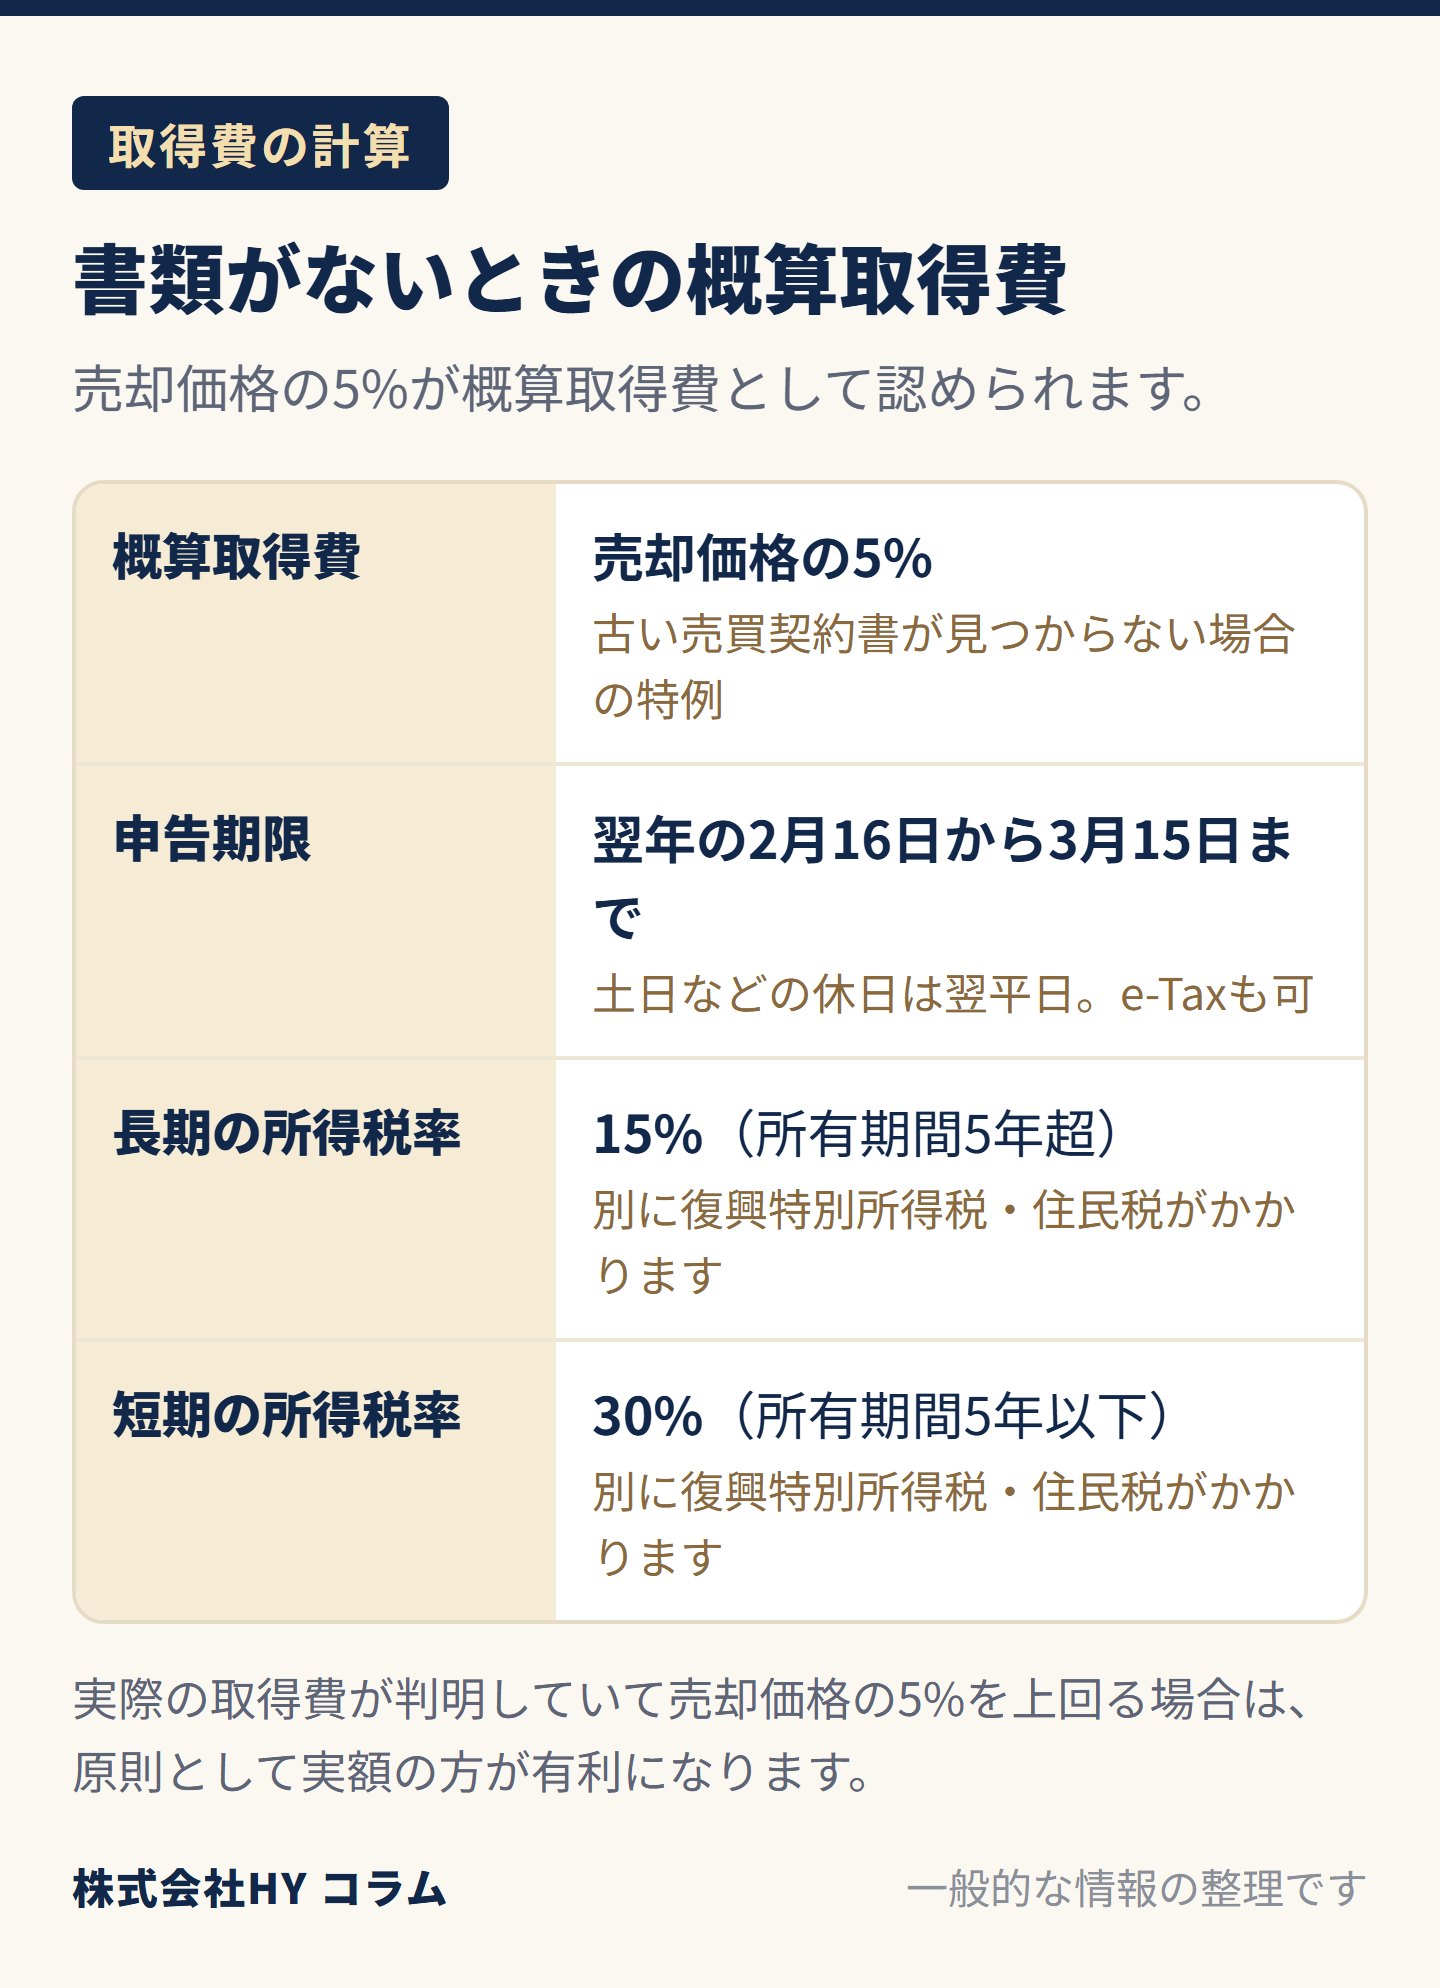
売却した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得となり、所得税の税率は長期が15%、短期が30%である(租税特別措置法第31条・第32条。いずれも別に復興特別所得税と住民税がかかる)。被相続人が長く所有していた実家は、多くの場合、長期譲渡所得にあたる。
この譲渡所得を正しく算出するためには、被相続人がその不動産を取得したときの価格や、売却時に仲介業者へ支払った手数料などを正確に把握する必要がある。
被相続人が長年所有していた実家の場合、購入当時の状況や金額が分からなくなっているケースが少なくない。
そのような場合でも、まずは当時の書類を探すことが、穏やかな選択肢を多く残す第一歩となる。
まずは実家の引き出しやダンボール箱の奥から、古い売買契約書や領収書が残っていないかを探してみることから始めてみるとよい。その場で結論を出さなくてよいので、まずは書類の有無を確認することだけに意識を向けてみる。
取得費が分からないときはどう計算するのか?
取得費は、原則として、その資産の取得に要した金額と設備費・改良費の合計額である(所得税法第38条第1項)。建物のように時の経過で価値が減る資産は、ここから所有していた期間の減価償却相当額を差し引く(同条第2項)。
相続した不動産の取得費が分からないときは、国税庁の案内に従い、売却金額の5%相当額を概算取得費として計算できる。実際の取得費が売却金額の5%を下回る場合も同じ計算ができる。ただし、実額(購入代金など)と組み合わせて使うことはできず、実額で計算するか概算取得費を使うかのどちらかを選ぶ。
概算取得費を使うと、実際の購入価格が高かった場合でも売却価格の5%しか取得費として差し引けないため、課税対象となる譲渡所得が大きくなり、納税額が増えることがある。
古い売買契約書や通帳の記録が見つからないと、この概算取得費を使わざるを得なくなり、手元に残る金額が少なくなる場合がある。
そのため、実家の整理を進める中で、不動産会社のパンフレットや建築時の見積書、固定資産税の納税通知書など、購入時の手がかりになりそうな資料を丁寧に探すことが重要となる。
古い売買契約書を探す行動は、取得費を実額で示せる可能性を残す有効な手段である。
もし見つからなくても、税理士などの専門家に相談することで、別の資料から取得費を説明できる可能性が残されている。当社では税理士など専門家をご紹介できる。
すべての書類が見つからなくても落胆せず、手元にある資料を整理して専門家に状況を伝えるだけで、選択肢が広がる可能性がある。
取得費を増やせる特例や3,000万円の特別控除は使えるのか?
条件が合えば、次の2つの特例で税負担を軽くできる場合がある。ただし、この2つは併用できず、どちらが合うかは個別の状況で変わる。
1つ目は、相続税の取得費加算の特例(租税特別措置法第39条)である。相続や遺贈で取得し相続税が課された人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売ったときに、納めた相続税のうち売った資産に対応する部分を取得費に加算できる。加算額は譲渡益が上限で、売って損失が出る場合は使えない。
2つ目は、被相続人の居住用財産(空き家)を売ったときの3,000万円特別控除(同法第35条第3項)である。主な要件は次のとおりである。
- 昭和56年5月31日以前に建築された家屋で、区分所有建物ではなく、相続開始の直前に被相続人以外に居住していた人がいなかったこと
- 相続開始の日から3年を経過する日の属する年の12月31日までに売ること(かつ、令和9年12月31日までの譲渡であること)
- 売却代金が1億円以下であること
- 家屋ごと売る場合は、売った翌年の2月15日までに耐震基準に適合させるか、家屋を取り壊すこと
- 相続してから売るまで、事業・貸付け・居住に使っていないこと
家屋と敷地を相続した人が3人以上いる場合、控除額は1人あたり2,000万円となる。適用期限や要件は改正されることがあるため、売却の前に国税庁の最新の案内で確かめたい。
確定申告の期限と必要書類は何を用意するのか?
相続した不動産を売った翌年の確定申告は、原則として翌年の2月16日から3月15日までに行う(所得税法第120条)。所得税の納付も同じ期限である(同法第128条)。期限の日が土日などにあたるときは、翌平日が期限となる(国税通則法第10条第2項)。
申告では、所得税及び復興特別所得税の申告書と「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】」を作成し、所轄税務署へ提出するか、e-Taxで送信する。
確定申告の期限に遅れると無申告加算税や延滞税が課される場合があるため、期間内に手続きを済ませることが求められる。
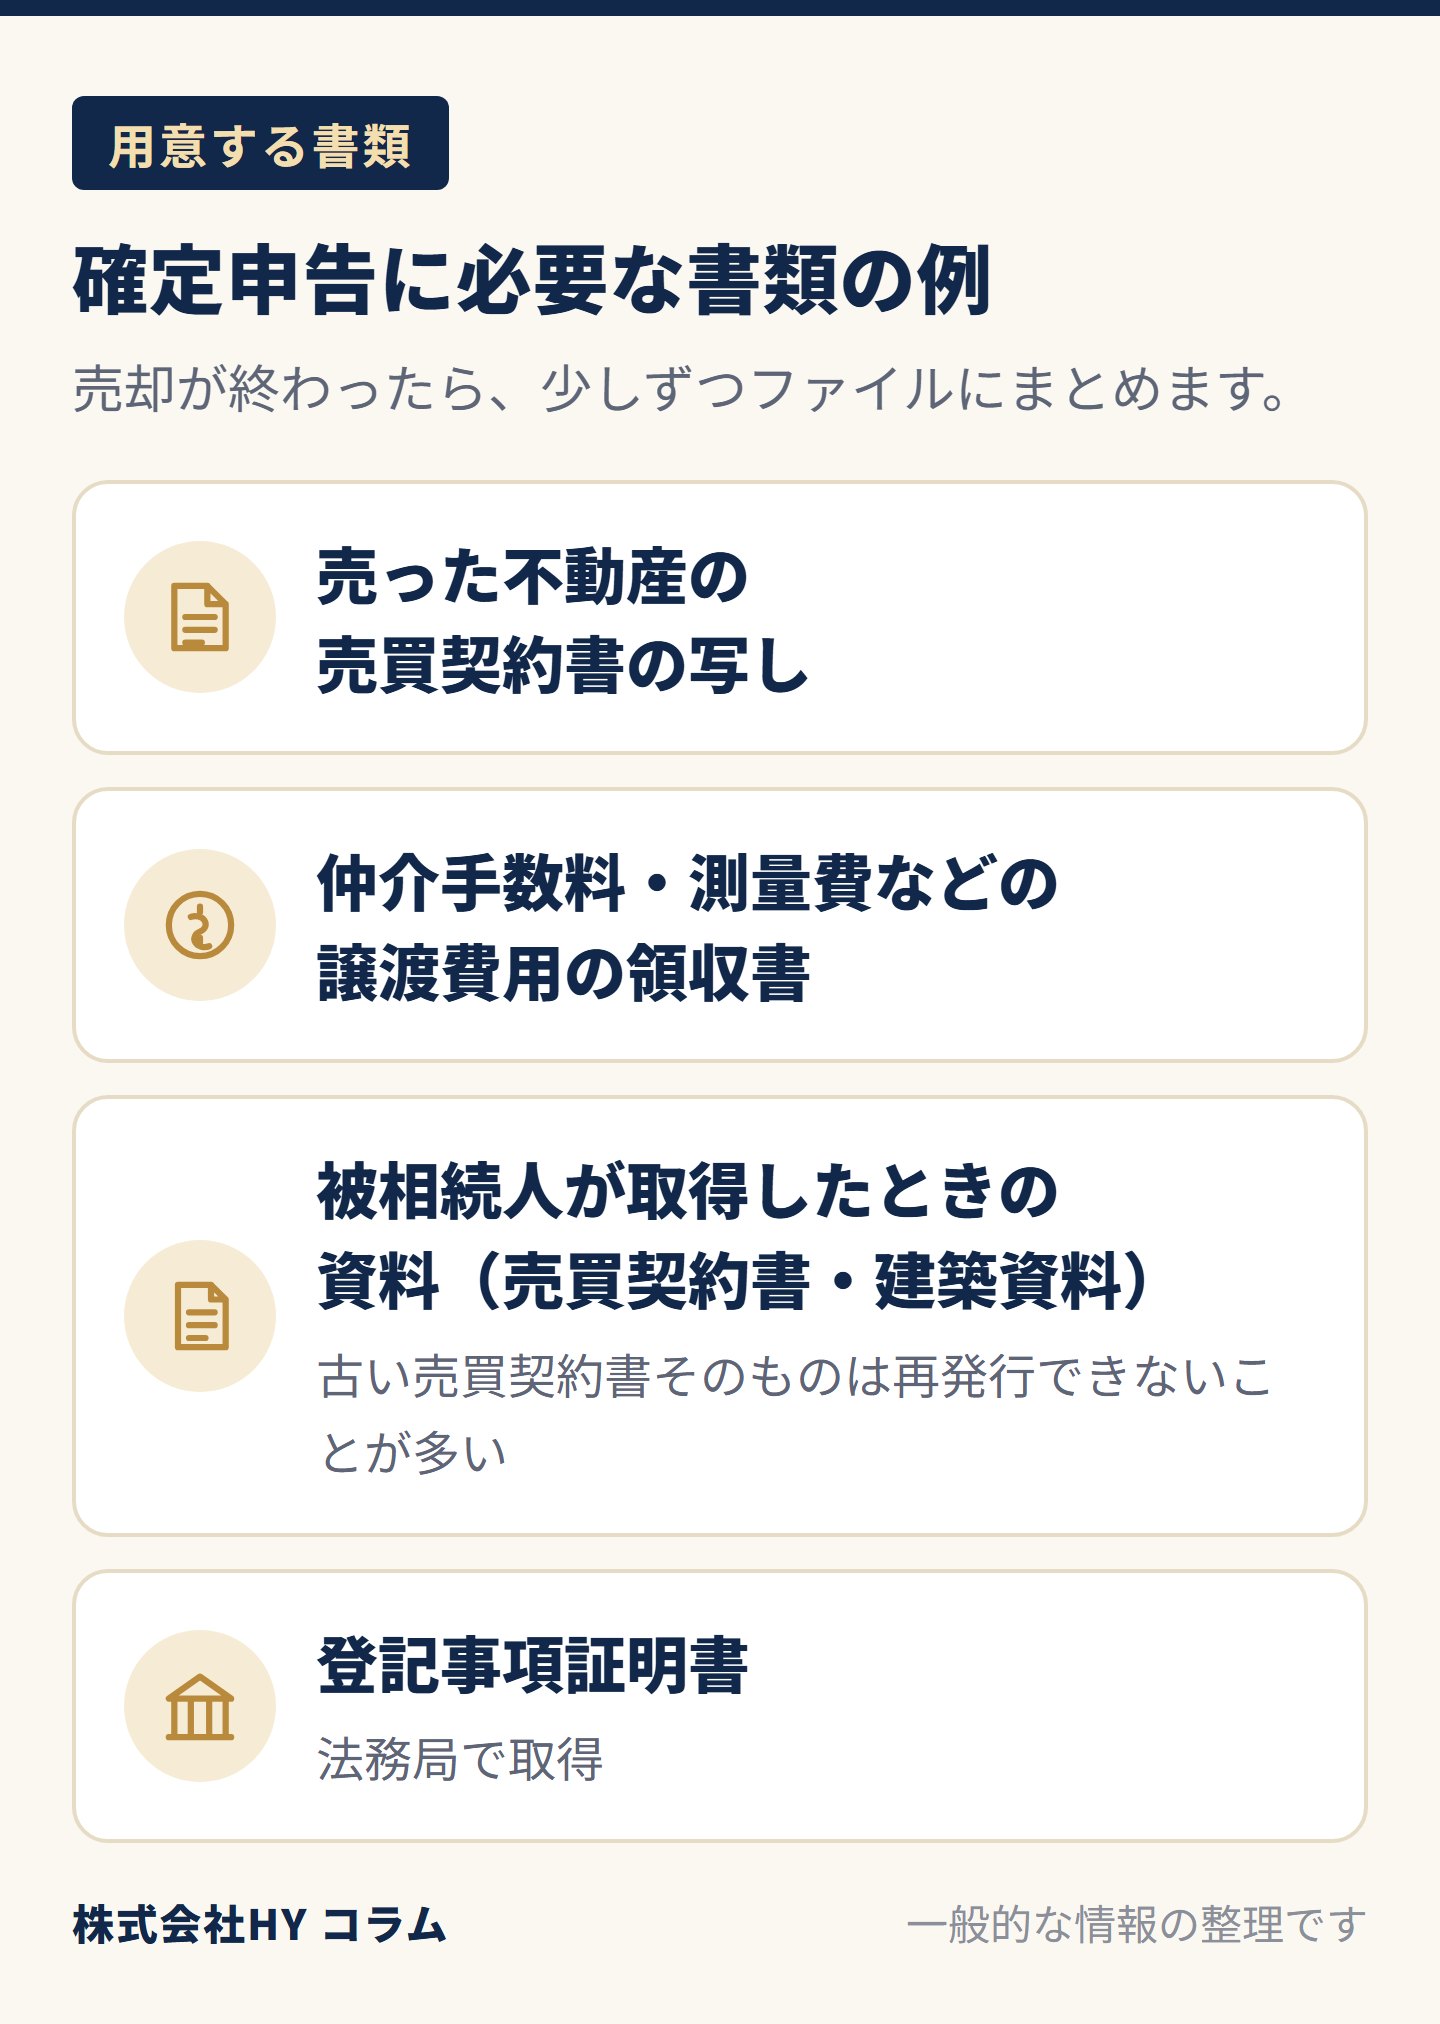
用意する資料の例は、売った不動産の売買契約書の写し、仲介手数料・測量費用・印紙代などの譲渡費用の領収書、被相続人が取得したときの資料(売買契約書や建築時の資料など)、登記事項証明書である。
特例を使う場合は、特例ごとの書類が加わる。取得費加算の特例なら「相続財産の取得費に加算される相続税の計算明細書」と相続税の申告書の控え、空き家の3,000万円特別控除なら、市区町村で交付を受ける「被相続人居住用家屋等確認書」や耐震基準に適合する証明書などが必要になる。
これらの書類を直前になって集めようとすると大きな負担になるため、売却が終わった段階で少しずつファイルにまとめておくとスムーズである。
書類集めに不安がある場合でも、登記事項証明書は法務局で、固定資産税に関する資料は市区町村で取得できる。ただし、古い売買契約書そのものは再発行できないことが多い。
まずは手元にある封筒や書類を一覧に書き出してみることから始めてみるとよい。すべてを揃えようと気負わず、集められるものから順番に確認していくだけで十分である。
よくある質問
Q: 相続した不動産を売却した年のうちに確定申告をする必要がありますか?
A: いいえ、売却した年の翌年の2月16日から3月15日まで(期限の日が土日などの場合は翌平日)の間に確定申告を行います。
Q: 取得費がどうしても見つからない場合はどうすればよいですか?
A: 売却価格の5%を概算取得費として計算できます。実際の取得費が5%を上回る見込みなら、税理士に相談することで他の資料から説明できる場合もあります。
Q: 確定申告を自分で行うのが難しい場合はどこに相談できますか?
A: 税務署の相談窓口や、相続税務に詳しい税理士に相談できます。当社では税務申告の代行は行っておりませんので、税理士をご紹介します。
出典
- 国税庁「No.3258 取得費が分からないとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁 確定申告書等作成コーナー「概算取得費の特例」 https://www.keisan.nta.go.jp/r6yokuaru/ocat3/ocat31/cid1007.html
- e-Gov法令検索「所得税法」(昭和40年法律第33号) https://laws.e-gov.go.jp/law/340AC0000000033
- e-Gov法令検索「租税特別措置法」(昭和32年法律第26号) https://laws.e-gov.go.jp/law/332AC0000000026
- e-Gov法令検索「国税通則法」(昭和37年法律第66号) https://laws.e-gov.go.jp/law/337AC0000000066
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP®認定者/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※本コラムは一般的な情報提供を目的としており、個別の法律・税務判断は税務署または税理士などの専門家にご相談ください。当社では税務申告の代行や個別の税額の判断は行わず、必要に応じて税理士など専門家をご紹介します。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。