空き家を賃貸中の確定申告で見落としやすい経費は何と何を指すのか
空き家を賃貸物件として活用しているオーナーが確定申告で見落としやすい経費は、固定資産税(都市計画税を含む)、管理手数料、修繕費、減価償却費の4つである。不動産所得は、総収入金額から必要経費を差し引いて計算するため、これら4つの項目にもれなく支出を計上することが重要である。あわせて、青色申告にすると、一定の要件のもとで10万円から最大65万円の青色申告特別控除を受けられる。
空き家を賃貸中の確定申告で固定資産税は経費にできるのか
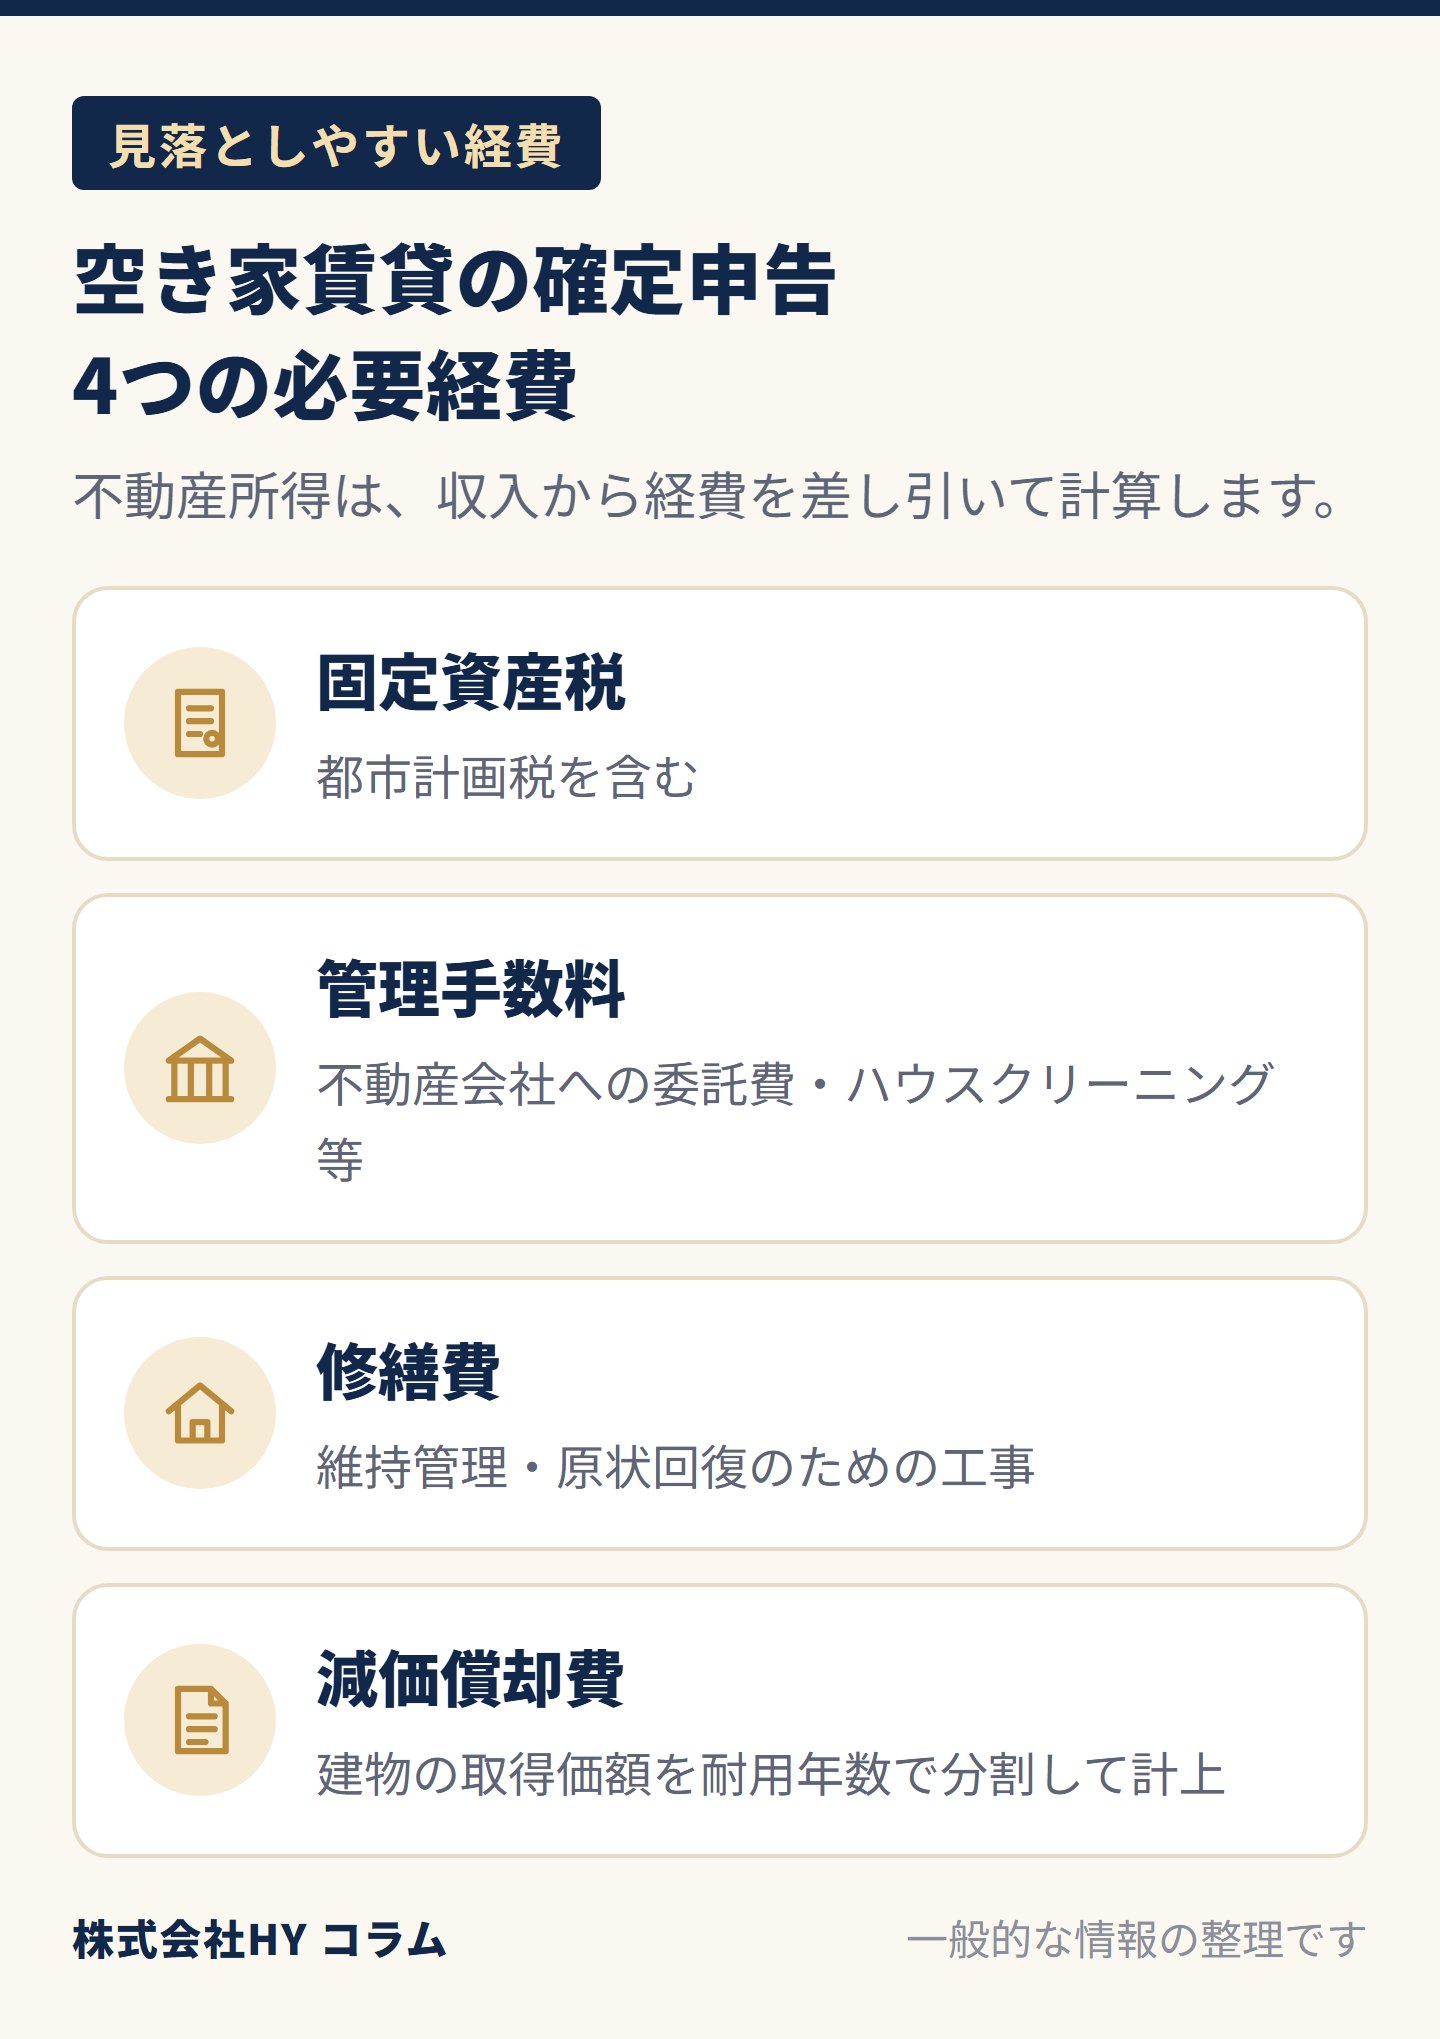
空き家を賃貸中の確定申告では、貸している建物と敷地に対して課税される固定資産税や都市計画税を必要経費に算入できる。
国税庁は、不動産収入を得るために直接必要で、家事上の経費と明確に区分できる費用が必要経費になると案内している。自分で使う部分があるときは、その部分に対応する固定資産税は経費にならず、貸している部分の割合に応じて計算する。多くの自治体で毎年4月から6月ごろに送付される納税通知書を手元に置き、納めた税額を確認することが、申告漏れを防ぐための作業となる。
管理手数料や修繕費はどのように確定申告で処理するのか
空き家の管理や維持にかかる管理手数料や修繕費は、その年に支払う義務が確定した費用として、不動産所得の必要経費に計上できる(所得税法第37条第1項。通常は支払った年)。
不動産会社へ支払う毎月の管理委託手数料や、入退去時のハウスクリーニング費用、雨漏りの補修といった維持管理のための修繕費は、領収書や請求書に基づいて集計する必要がある。日頃の領収書を整理しておくことで、申告直前の慌ただしさを軽減し、計上漏れを防ぐ穏やかな準備を進めることができる。
工事の費用が修繕費か資本的支出かは、名目ではなく実質で判断する。建物の使用可能期間を延ばしたり価値を高めたりする部分は資本的支出となり、その年の必要経費にはならず、減価償却の対象になる(所得税法施行令第181条)。国税庁の案内では、1回の修理や改良の金額が20万円未満の場合や、おおむね3年以内の周期で行う修理の場合は修繕費として扱える。区分が明らかでない金額が60万円未満の場合や、その資産の前年末の取得価額のおおむね10%以下の場合も、修繕費として扱える。
減価償却費の計算は見落としやすい経費の代表例か
空き家の建物の取得価額を、耐用年数にわたって分割して経費にするのが減価償却費であり、多くのオーナーが見落としやすい代表的な経費である。
減価償却費は、実際の現金支出を伴わないものの、経年劣化する建物の価値の減少を費用として計上する制度である。不動産所得の計算では、所得税法第49条に基づき、政令で定める方法で計算した金額を必要経費に算入する。土地は減価償却の対象にならない。
相続で取得した建物の取得価額は、被相続人が取得したときの取得価額をそのまま引き継ぐ(所得税法施行令第126条第2項)。このため、被相続人が建てたとき、または買ったときの契約書や建築費用の分かる書類を確認し、正しい耐用年数と償却率を用いて計算を行う。書類が見つからないときは、税務署や税理士に相談するとよい。
青色申告への切り替えによる青色申告特別控除の仕組みはどうなっているのか
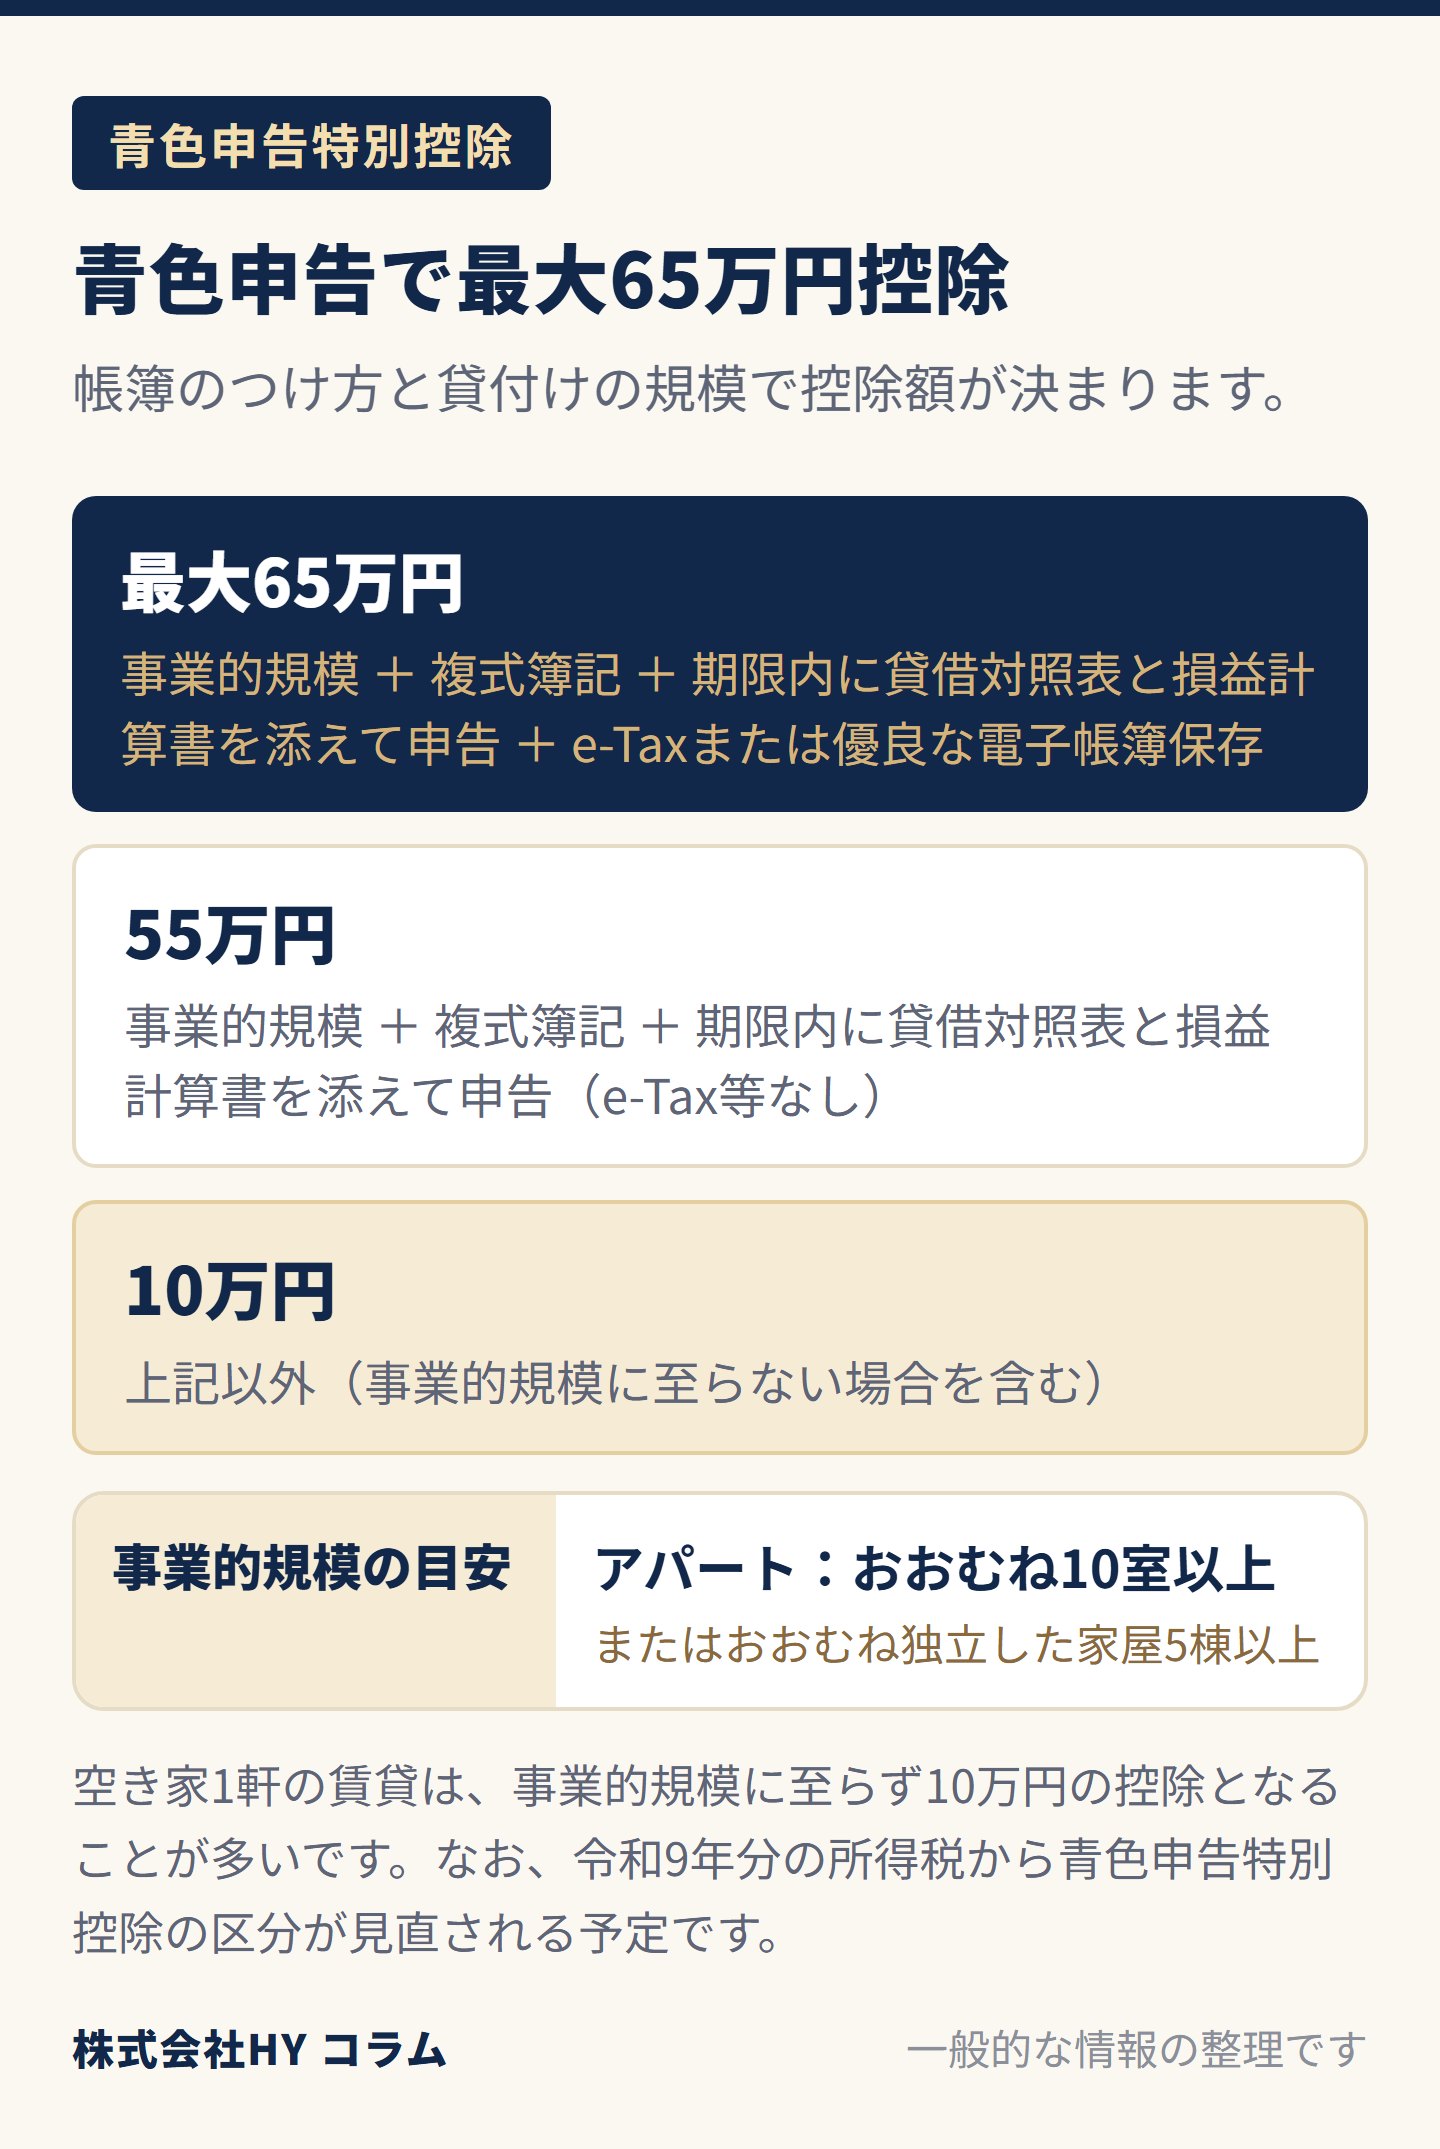
白色申告から青色申告へ切り替えると、不動産所得から青色申告特別控除を差し引ける。控除額は、帳簿のつけ方と貸付けの規模で決まる。
- 事業的規模で、複式簿記により記帳し、貸借対照表と損益計算書を添えて期限内に申告する場合は55万円。そのうえで、e-Taxで申告するか、優良な電子帳簿保存を行う場合は65万円
- それ以外(事業的規模に至らない貸付けなど)の場合は10万円
不動産の貸付けが事業的規模かどうかは、実質で判断される。目安として、貸間やアパートなら独立した室がおおむね10室以上、独立した家屋ならおおむね5棟以上とされている(所得税基本通達26-9)。空き家1軒の賃貸は、この規模に至らず、10万円の控除となることが多い。
令和8年度の税制改正では、令和9年分の所得税から青色申告特別控除の区分が見直される内容が示されている。申告する年分の制度は、国税庁の最新の案内で確かめたい。
青色申告書を提出しようとする人は、原則として、その年の3月15日までに、納税地の所轄税務署長へ「所得税の青色申告承認申請書」を提出する。その年の1月16日以後に新たに貸付けを始めた場合は、開始の日から2か月以内である(所得税法第144条)。承認を受けた人は、帳簿書類を備え付けて取引を記録し、保存する(同法第148条)。
よくある質問
Q: 固定資産税の領収書を紛失した場合でも経費にできるか
A: 自治体から送付される納税通知書や銀行の引き落とし履歴など、納めたことが確認できる資料があれば、経費に計上できる場合が多い。
Q: 青色申告の承認申請期限に遅れた場合はどうなるか
A: 青色申告承認申請書の提出期限は、原則として、その年の3月15日(新たに貸付けを始めた場合は開始の日から2か月以内)である。期限を過ぎた場合、その年分の申告は原則として白色申告となり、青色申告特別控除の適用は翌年分以降になる。
Q: 修繕費と資本的支出の違いはどのように判断するのか
A: 建物の価値を高めたり使用可能期間を延ばしたりする工事は資本的支出として資産に計上し、通常の維持管理や原状回復のための工事は修繕費としてその年の経費に計上する。判断に迷う場合は、税務署や税理士に確認する。
出典
- 国税庁 確定申告書等作成コーナー「不動産所得の計算方法」 https://www.keisan.nta.go.jp/r7yokuaru/cat2/cat21/cat211/cid153.html
- 国税庁「No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm
- 国税庁「No.1379 修繕費とならないものの判定」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1379.htm
- 国税庁「No.2072 青色申告特別控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- e-Gov法令検索「所得税法」(昭和40年法律第33号) https://laws.e-gov.go.jp/law/340AC0000000033
- e-Gov法令検索「所得税法施行令」(昭和40年政令第96号) https://laws.e-gov.go.jp/law/340CO0000000096
- e-Gov法令検索「租税特別措置法」(昭和32年法律第26号) https://laws.e-gov.go.jp/law/332AC0000000026
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP®認定者/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※本コラムは一般的な情報提供を目的としており、個別の法律・税務判断は税務署または税理士などの専門家にご相談ください。当社では税務申告の代行や個別の税額の判断は行わず、必要に応じて税理士など専門家をご紹介します。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。