不動産の相続税評価額のしくみ — 路線価・固定資産税評価額との違いを整理する
不動産の相続税評価額は、現金や預貯金とは異なり、土地は路線価や倍率方式、建物は固定資産税評価額を基準として国税庁が定める財産評価基本通達に基づいて算出される。土地の路線価は、地価公示価格などの8割程度を目安に定められている。
不動産の相続税評価額はどうやって計算するのか
不動産の相続税評価額の計算方法は、対象となる不動産が土地であるか建物であるかによって異なり、土地は国税庁「財産評価基本通達」に基づき路線価方式または倍率方式で算出し、建物は市区町村が定める固定資産税評価額がそのまま適用される。
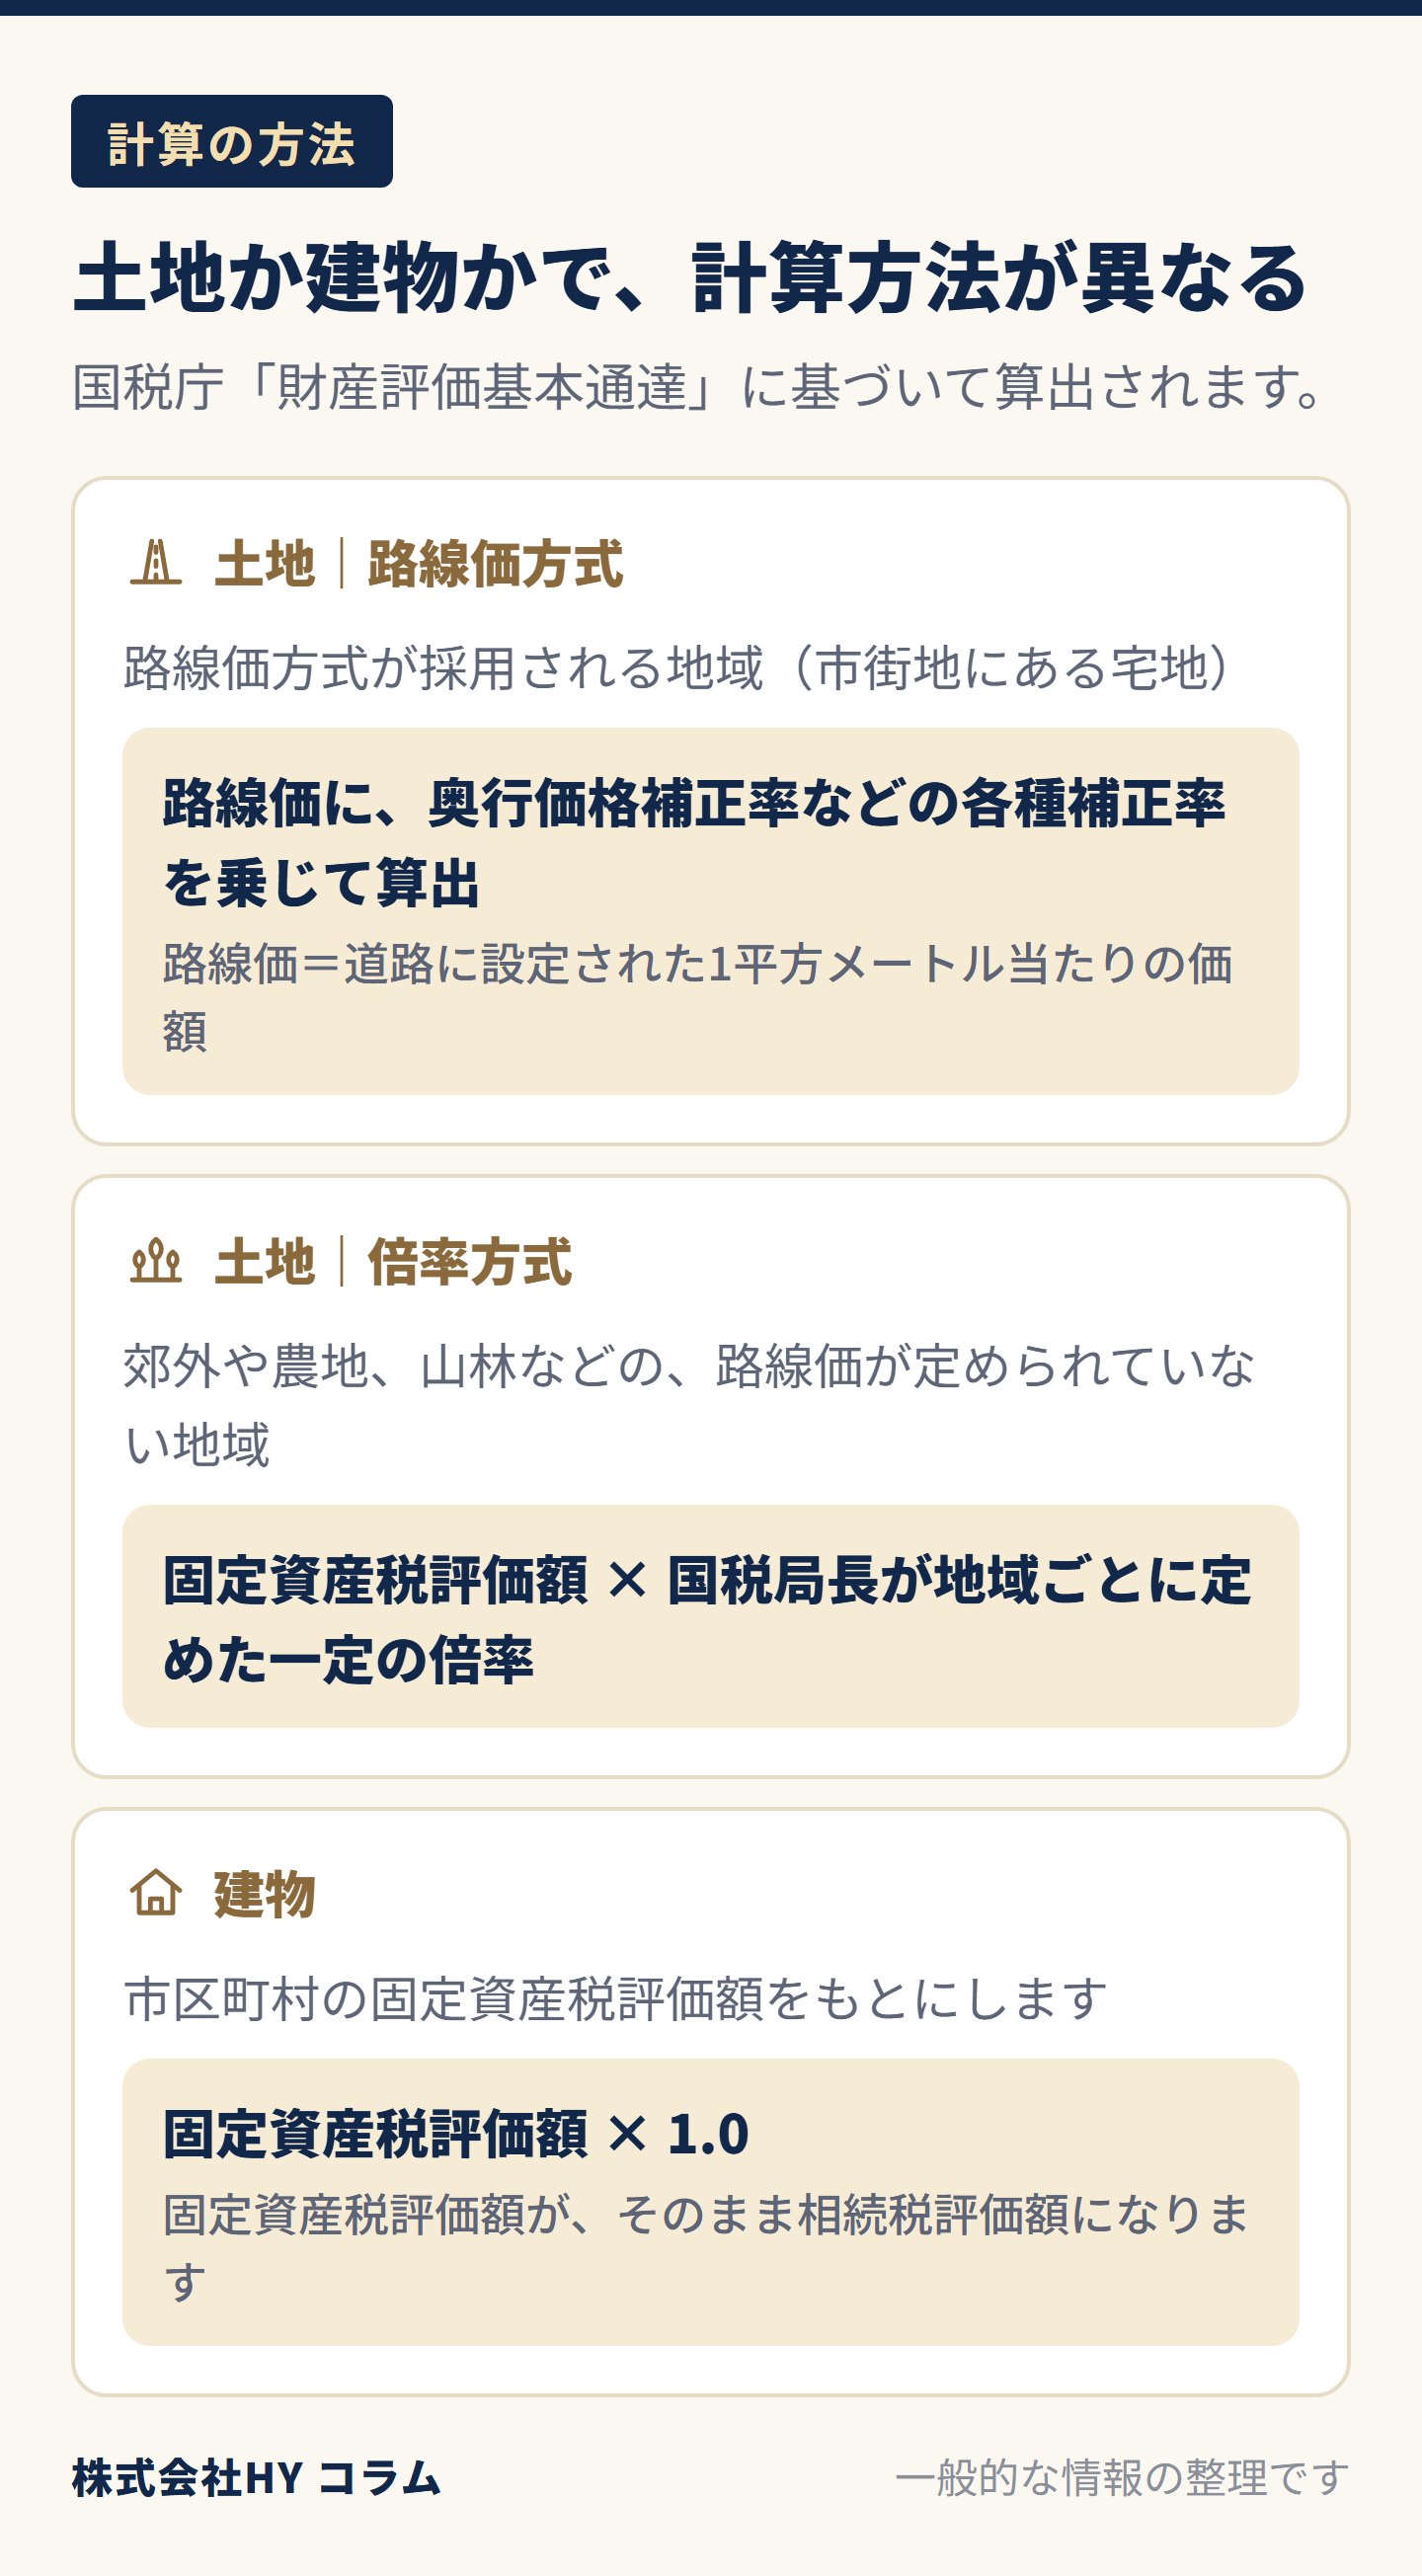
国税庁「財産評価基本通達」では、市街地にある宅地は路線価方式で評価すると定めています。路線価は、国税局長が路線(道路)ごとに評定した1平方メートル当たりの価額です。路線価方式が採用される地域では、道路に設定された1平方メートル当たりの価額(路線価)に、奥行価格補正率などの各種補正率を乗じて自用地としての価額を算出します。
一方、郊外や農地、山林などの路線価が定められていない地域では、国税庁「財産評価基本通達」の倍率方式が適用されます。倍率方式では、固定資産税評価額に国税局長が地域ごとに定めた一定の倍率を乗じて相続税評価額を算出します。建物については、国税庁「財産評価基本通達」により、市区町村の固定資産税評価額に1.0を乗じた価格、すなわち固定資産税評価額がそのまま相続税評価額となります。
路線価と固定資産税評価額は何が違うのか
路線価と固定資産税評価額の違いは、評価の目的と算出する主体にあり、路線価は相続税や贈与税を課税するために国税庁が毎年7月初めに公表し、固定資産税評価額は固定資産税を課税するために市区町村が3年ごとに評価を見直す。
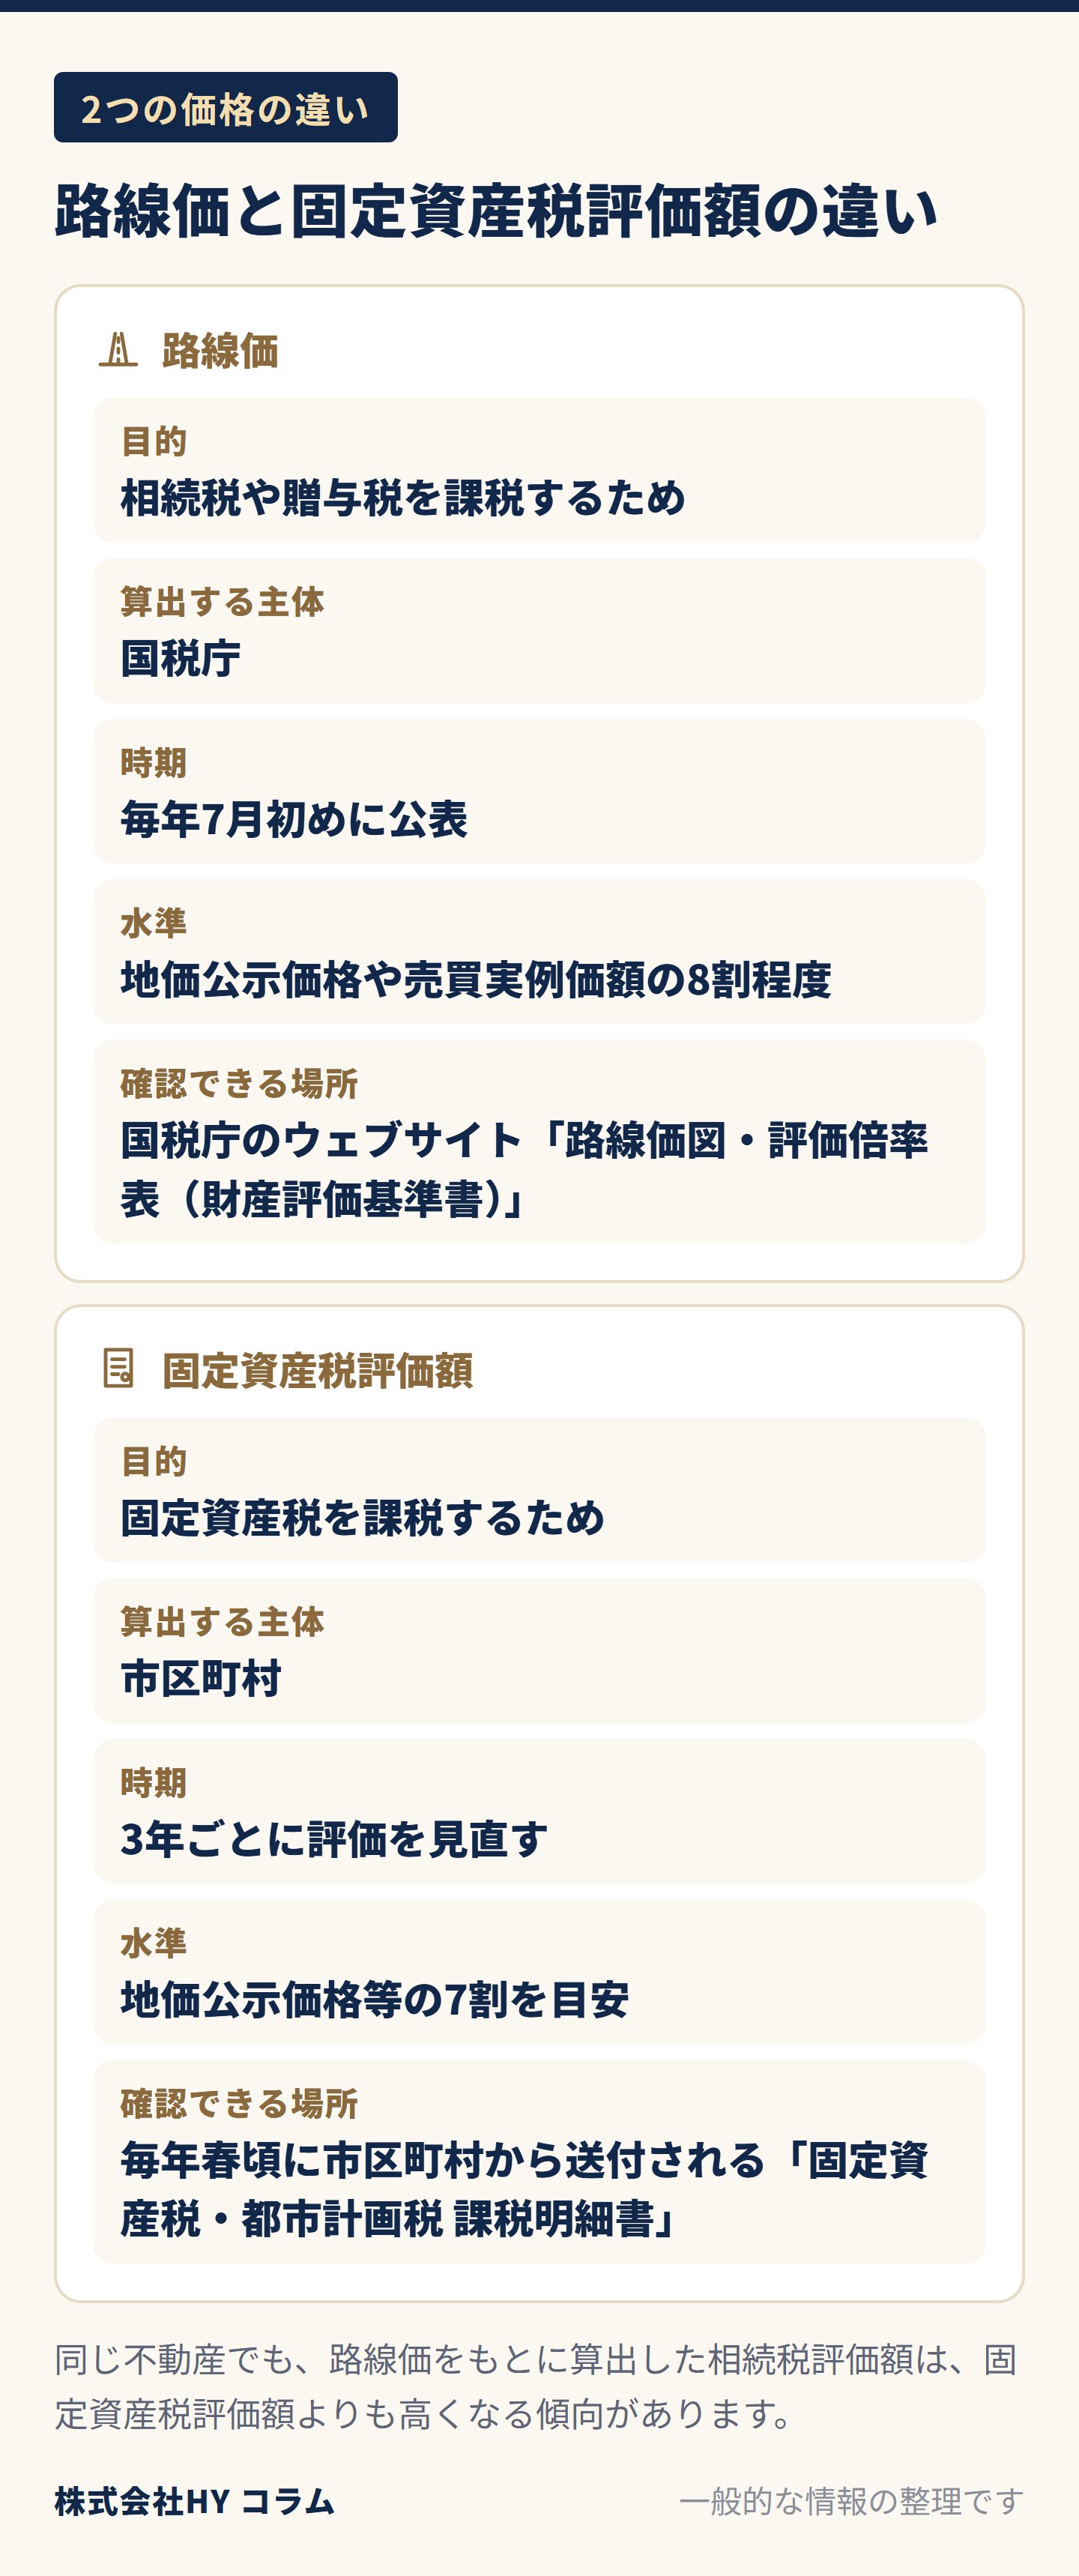
宅地の固定資産税評価額は、地価公示価格等の7割を目安に定められています。これに対し、国税庁が発表する路線価は、地価公示価格や売買実例価額の8割程度を水準として設定されています。
このため、同じ不動産であっても、毎年7月初めに国税庁が公表する路線価をもとに算出した相続税評価額は、3年ごとに市区町村から通知される固定資産税評価額よりも高くなる傾向があります。相続税の申告や不動産の生前贈与を検討する際には、固定資産税の通知書にある評価額をそのまま使うのではなく、国税庁の路線価図を確認するか、路線価方式による正しい計算を行う必要があります。
マンションの相続税評価額はどう見直されたのか
マンションの相続税評価額の見直しは、市場の実勢価格と相続税評価額との間に大きな乖離が生じていた問題に対処するため、国税庁が新しい通達「居住用の区分所有財産の評価について」を定め、2024年1月1日から新しい評価ルールが導入された。
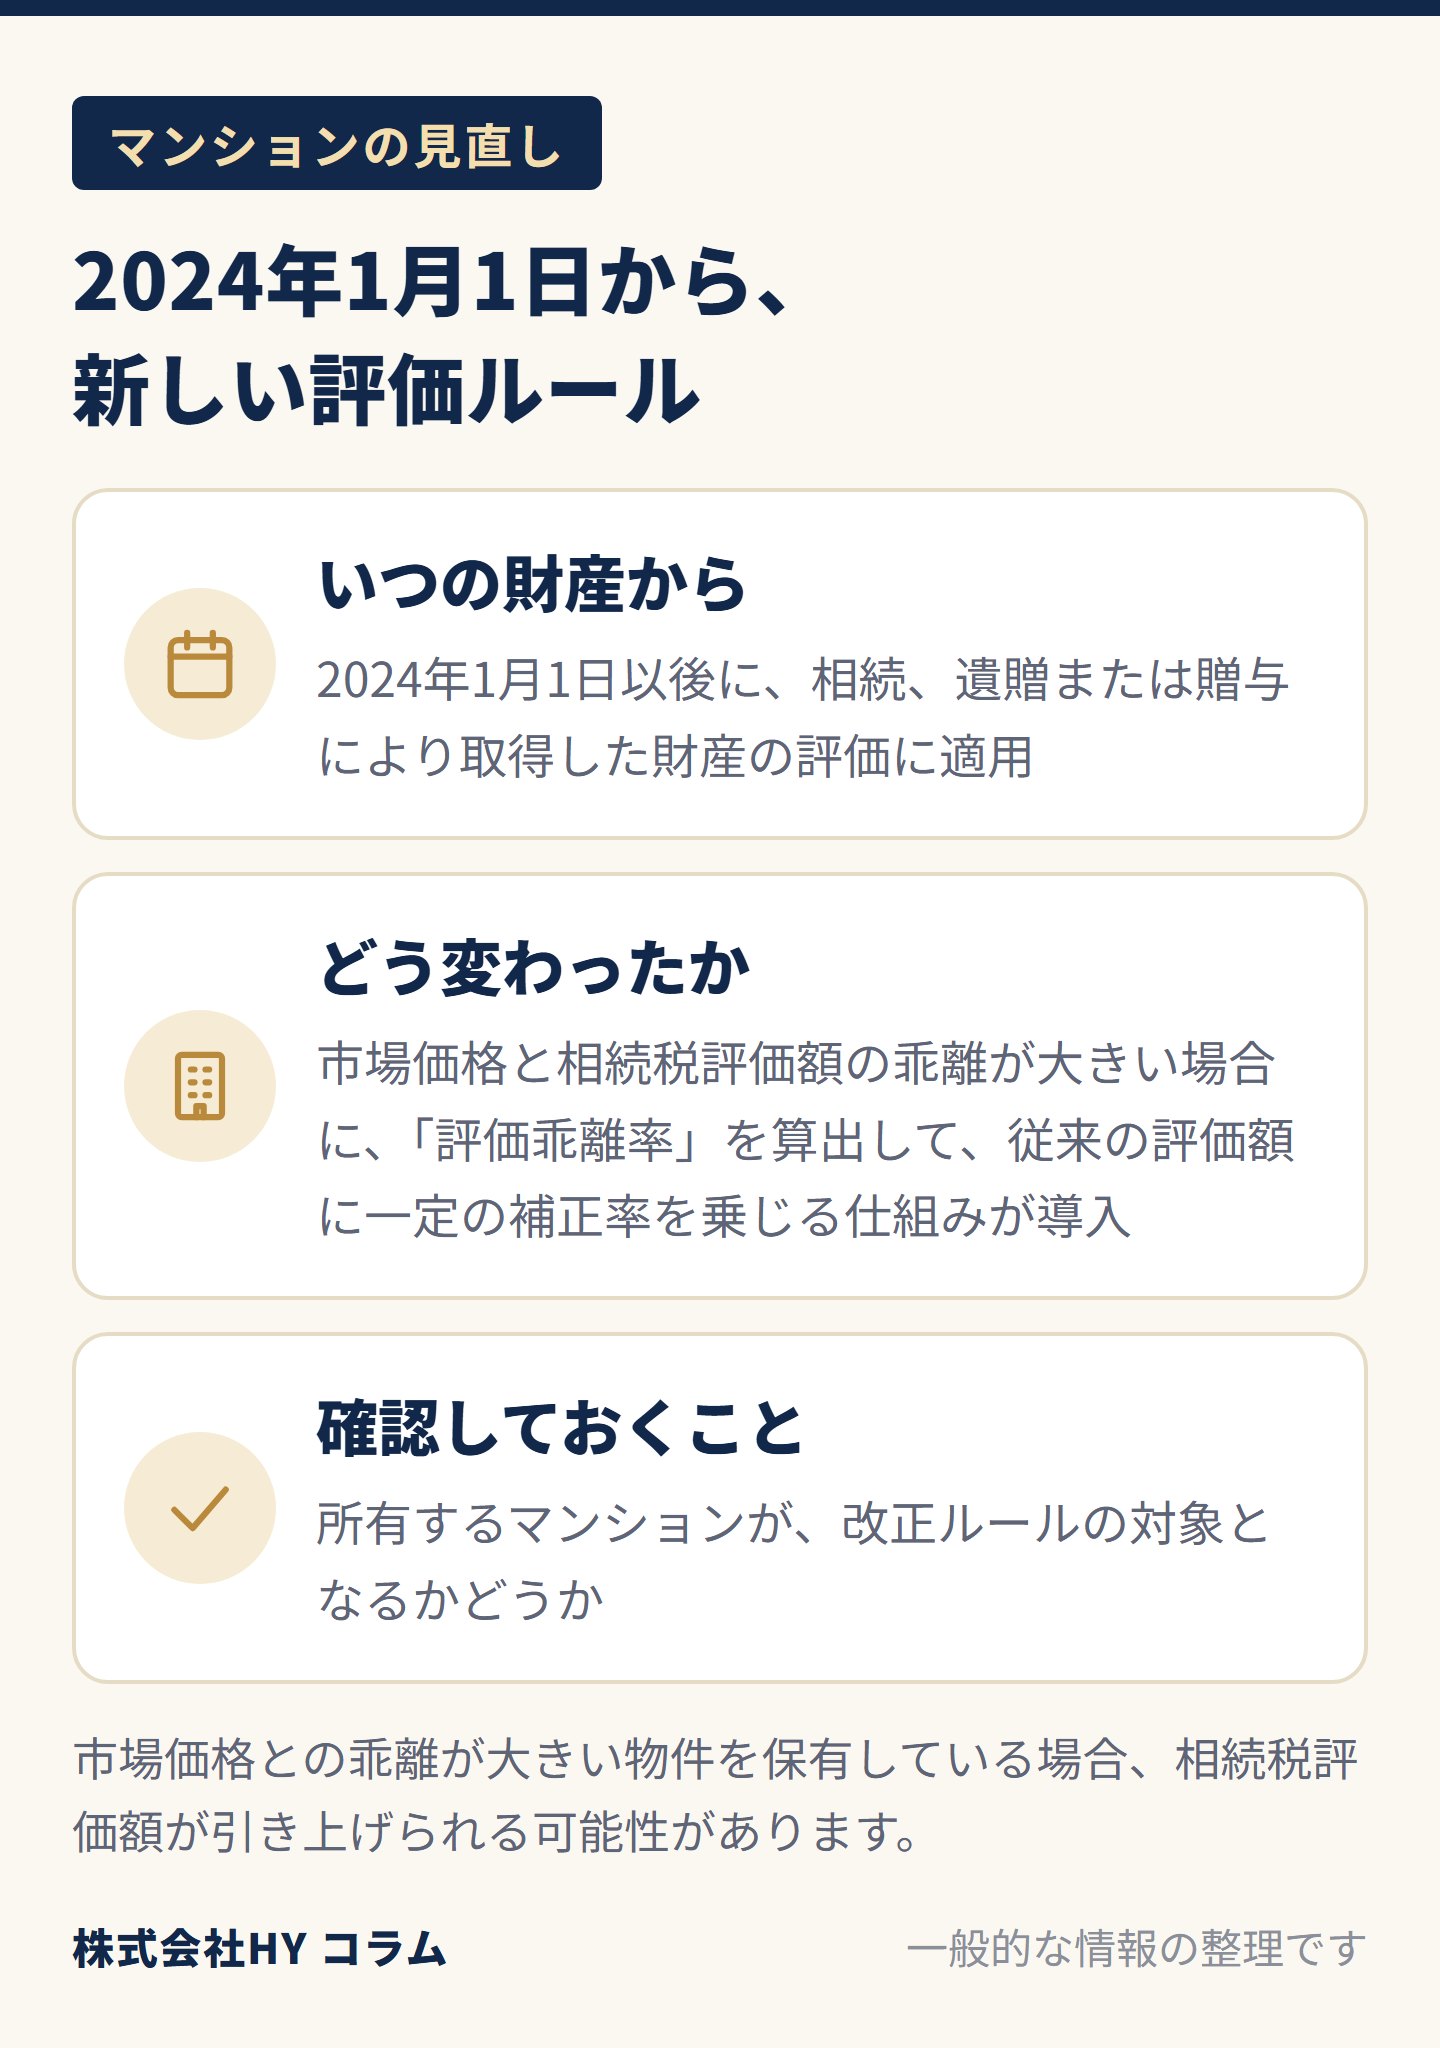
国税庁の通達「居住用の区分所有財産の評価について」では、築年数・総階数・所在階・敷地持分狭小度から「評価乖離率」を算出し、評価水準(1÷評価乖離率)が0.6未満となる場合に、従来の評価額に補正率(評価乖離率×0.6)を乗じる仕組みが導入されました。このルールは、2024年1月1日以後に相続、遺贈または贈与により取得した財産の評価に適用されています。
従来の手法では、床面積の割合に応じて固定資産税評価額を按分して算出するため、高層階の住戸であっても低層階と同じような低い相続税評価額になりやすいという特徴がありました。この制度改正により、市場価格との乖離が大きい物件を保有している場合、相続税評価額が引き上げられる可能性があるため、所有するマンションが改正ルールの対象となるかどうかを確認することが重要になります。
よくある質問
Q: 路線価はどこで確認できるか
A: 国税庁が運営するウェブサイト「路線価図・評価倍率表(財産評価基準書)」で誰でも確認できる。
Q: 固定資産税評価額はどこに記載されているか
A: 毎年春頃に市区町村から送付される「固定資産税・都市計画税 課税明細書」に記載されている。
Q: マンションの相続税評価の見直しはいつから適用されているか
A: 2024年1月1日以後に相続、遺贈または贈与により取得した財産の評価に適用されている。
監修:株式会社HY(横浜駅前の相続・空き家・事故物件・終活の不動産相談窓口)
代表取締役 田澤 英大(宅地建物取引士/1級ファイナンシャル・プランニング技能士/CFP/公認不動産コンサルティングマスター)
宅地建物取引業 神奈川県知事(1)第033168号
横浜市西区北幸1-11-5 相鉄KSビル9階
https://hyconsulting2021.jp/
※本コラムは一般的な情報提供を目的としており、個別の法律・税務判断は専門家にご相談ください。
気になることは、LINEの文字で聞けます
お名前を伺う前に、書ける範囲の言葉で大丈夫です。
初回のご相談は無料です。お返事は、順にお送りします。
電話の受付 10:00〜18:00/045-287-1058
税額や法律上のご判断は専門家の領域です。当社は、何を・誰に・どの順番で聞くかの整理をお手伝いします。